Update2026.11.17 화

대한항공(003490)의 신용등급이 ‘BBB+’보다 더 낮아질 위기에 처했다. 신종 코로나 바이러스 감염증(코로나19) 여파로 재무안정성이 흔들리고 있기 때문이다. 코로나19 사태 장기화로 인해 추가적인 재무구조 개선책이 요구되면서 반등 조건과 시기에 관심이 쏠린다.
◆한국신용평가, 대한항공 신용등급 ‘BBB+’에서 하향검토
5일 업계에 따르면 국내 신용평가기관인 한국신용평가(한신평)가 항공운송업체 대한항공의 회사채 신용등급(BBB+) 하향을 검토하고 있다. 특히 재무융통성 부분엔 ‘BB’를 매기며 향후 종합등급에 ‘BBB’ 혹은 ‘BBB-‘를 부여할 가능성을 열어놓았다. 한신평에 따르면, 신용등급 ‘BBB’는 경제여건 및 환경 악화에 따라 장래 원리금 지급능력이 저하될 가능성을 내포하고 있다.
올해 1분기 대한항공 하향검토 리포트가 나온 후, 그 조치가 현재까지 연장된 것은 코로나19 사태 장기화 때문으로 보인다. 확산세가 이어지면서 국제여객 수요가 회복되지 못하고 있으며, 수요 위축에 따른 수익창출 부진이 이어질 거라는 분석이다.

대한항공의 보잉 787. [사진=더밸류뉴스(대한항공 제공)]
이에 대해 방민진 유진투자증권 연구원은 “대한항공의 3분기 여객 부문 매출액은 국제선 수요 회복 조짐이 미미한 탓에 전년비 86.0% 감소할 것”이라며 “여객 수요 기반의 노선 부대 수익과 호텔 부문의 이익 부진도 지속될 것”이라고 전망했다.
한때 긴급 방역용품의 수요가 급증하며 화물운송의 단가가 큰 폭으로 상승한 바 있으나, 현재 화물 구성은 일반 화물(반도체, 기계류, 농수산물 등)로 전환되는 추세다. 이에 운임 상승폭이 전분기비 둔화세를 보이면서 여객 부문의 손실액을 상쇄하긴 어려울 것으로 업계는 판단하고 있다.
이를 종합해 방 연구원은 “대한항공의 3분기 연결 매출액은 전년비 45.0% 감소한 1조8600억원, 영업이익은 57.5% 감소한 409억원 수준일 것”이라고 밝혔다.
◆재무구조 저하 불가피...중장기적 관점 접근 필요
대규모 정책지원과 유상증자를 통한 자본확충에도 대한항공의 재무안정성은 저하될 전망이다. 한신평은 “대한항공의 계획에 따라 자본확충이 이뤄지더라도 지난해 말 수준의 부채비율(871.5%)로 낮아지기는 어려울 것”이라고 추정했다. 올해 대한항공의 부채비율은 1분기 1222.6%, 2분기 1099.4%를 기록한 바 있다.
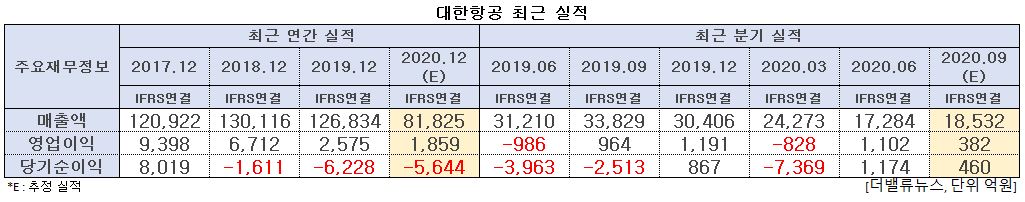
대한항공 최근 실적. [이미지=더밸류뉴스]
게다가 항공운송업이 코로나19 사태와 큰 연관이 있는 만큼, 대한항공의 올해 실적은 대폭 감소할 것으로 보인다. 매출액과 영업이익은 각각 전년비 35.5%, 27.8% 하락한 8조1825억원, 1859억원을 기록할 전망이다.
일각에선 기말 환율 급락으로 2000억원 이상의 영업외 환관련이익을 예상하고 있지만, 현 상황을 해결하기 위해선 추가적인 개선 방안과 시간이 필요할 것으로 보인다. 코로나19 사태의 추이와 그에 따른 항공운송 업황의 변동 역시 주목할만한 부분이다.
방 연구원은 “코로나19 사태 종식과 이에 따른 여객 모멘텀 회복 시점을 여전히 가늠하기 어렵다”며 “특히 대한한공이 안정적 당기순이익을 낼 수 있는 체질 확보를 위해 재무구조 개선에 나서기까진 상당한 시일이 소요될 수 있다”고 덧붙였다.
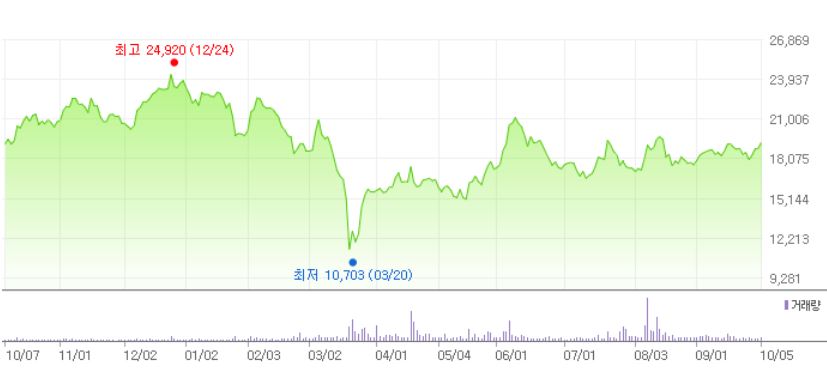
대한항공 최근 1년 주가 추이. [이미지=더밸류뉴스(네이버 금융 제공)]
지난 3월 코로나19 영향으로 항공업계가 직접적 타격을 받을 것으로 전망되면서 항공주 대부분이 폭락한 바 있다. 대한항공의 주가 역시 3월 20일에 저점을 찍고 다소 회복 중이나, 코로나19 사태 전 수준까진 도달하지 못하고 있다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>