
Update2026.11.23 월

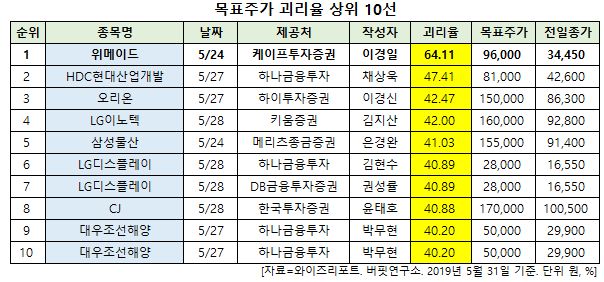
[버핏연구소=신현숙 기자] 위메이드(112040)가 최근 증권사에서 발표된 종목 가운데 목표주가 괴리율이 가장 높은 것으로 나타났다.
31일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 위메이드의 목표주가 괴리율이 64.11%로 가장 높았다. 지난 24일 케이프투자증권의 이경일 애널리스트는 위메이드의 목표주가를 9만6000원으로 제시하며 전일 종가(3만4450원) 대비 64.11%의 괴리율을 기록했다.
위메이드가 목표주가 괴리율 1위를 기록한 가운데 HDC현대산업개발(294870)(47.41%), 오리온(271560)(42.47%), LG이노텍(011070)(42%) 등의 순이었다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
24일 케이프투자증권의 이경일 애널리스트는 "전일 싱가포르 국제상업회의소(ICC) 중재법원은 위메이드가 절강환유(킹넷 자회사)를 대상으로 청구한 계약불이행 관련 소송에 대해 절강환유의 람월전기 미니멈개런티(MG) 및 로열티 지급 의무 위반을 인정하고 위메이드에게 총 830억원(람월전기 MG 및 로열티의 미지급액 766억원, 이자비용 41억원, 법률비용 23억원)을 지급할 것을 확정 판결했다"며 "위메이드의 중재신청에 대응해 절강환유가 2017년 5월에 청구한 반대소송(소송가액 1억달러)은 전부 기각한다고 판결했으나 싱가포르 ICC 중재법원의 판정은 단심제로서 법원의 판결문과 동등한 효력이 발생하며 중국법원의 판결과 동일한 법률적 강제력을 가지므로 법원에 강제집행 신청가능"이라고 설명했다.
이어 "이번 판결로 킹넷과의 협상이 본격화되어 협상을 통해 손해배상액 830억원의 지급방식과 현재 서비스중인 람월전기 및 최근 출시된 모바일 신작 람월전기3D의 정식 라이센스 계약에 대한 논의가 이뤄질 것"이라며 "과거 2년간(2016년 10월~2018년 10월)의 람월전기 MG 및 로열티의 미지급액이 766억원임을 감안할 때 람월전기의 정식 라이센스 계약 체결시 향후 월평균 20~25억원의 로열티 수익이 신규로 반영될 것"이라고 전망했다.
그는 "과거 2016년 킹넷과의 라이센스 체결 당시, 계약서에 구체적으로 명시된 게임은 람월전기 뿐이였기에 이번 계약불이행 관련 소송에서도 람월전기와 관련한 MG와 로열티 금액만 인정받았고 나머지 5개 게임에 대해서는 논쟁의 소지가 있어 검토대상에서 제외됐다"며 "따라서 해당 게임들은 지식재산권 침해 소송으로 재청구(소송가액 약 1600억원)될 것으로 예상되며 이 또한 킹넷과의 협상에서 논의될 것"이라고 예상했다.
또 "최근 중국 지식재산권법원에서 전기지적재산권(IP) 관련 지식재산권 소송에서 승소사례가 확대되는 가운데 이번 싱가포르 중재건 승소판결은 향후 샨다게임즈와의 소송에서도 긍정적인 결과를 도출하는 요인으로 작용할 것”이라고 평가했다.
위메이드는 모바일 게임과 온라인 게임 개발과 IP 사업을 영위하고 있다.
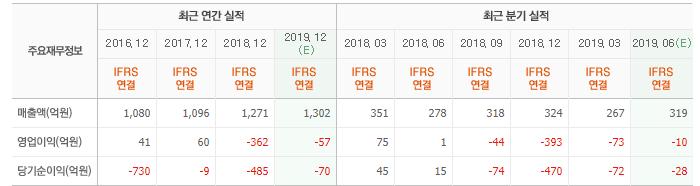
위메이드 최근 실적. [사진=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
112040: 위메이드, 294870: HDC현대산업개발, 271560: 오리온, 011070: LG이노텍, 028260: 삼성물산, 034220: LG디스플레이, 001040: CJ, 042660: 대우조선해양
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














