
Update2026.09.21 월

최근 증권사에서 발표된 종목 가운데 현대홈쇼핑(057050)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
28일 버핏연구소에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 현대홈쇼핑의 목표주가 괴리율이 49.3%로 가장 높았다. 지난 25일 한화투자증권의 남성현 연구원은 현대홈쇼핑의 목표주가를 11만5000원으로 제시하며 전일 종가(5만8300원) 대비 49.3%의 괴리율을 기록했다.
강찬석 현대홈쇼핑 대표이사 사장과 서울 강동구 현대홈쇼핑 본사. [사진=더밸류뉴스]
현대홈쇼핑이 목표주가 괴리율 1위를 기록한 가운데 SK(034730)(46.25%), 대우조선해양(042660)(44%), 제이콘텐트리(036420)(43.51%) 등의 순이다.
현대홈쇼핑은 TV홈쇼핑, 인터넷쇼핑몰 사업을 영위하고 있다.
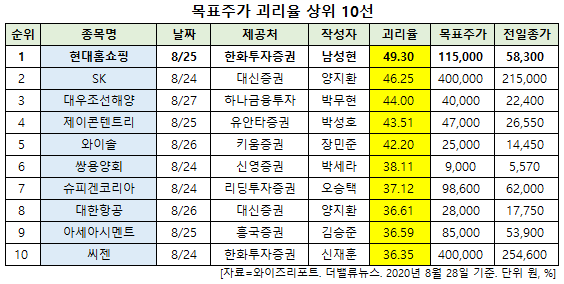
목표주가 괴리율 상위 10선. [사진=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
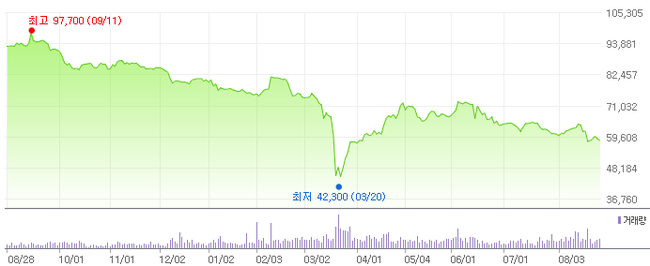
현대홈쇼핑 최근 1년 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
현대홈쇼핑은 올해 초 신종 코로나 바이러스 감염증(토로나19) 여파로 지난 3월 20일 52주 신저가(4만2300원)를 기록했다.
현대홈쇼핑의 올해 2분기 매출액, 영업이익, 당기순이익은 각각 5698억원, 431억원, 380억원으로 전년비 매출액은 2.15% 증가하고 영업이익과 당기순이익은 5.07%, 11.01% 감소했다.
2분기 부문별로 홈쇼핑 취급고는 1조203억원으로 전년비 4.7% 확대됐다. T-커머스 고 성장에 따른 효과로 TV채널도 4.5% 증가했다. 인터넷도 모바일취급고의 성장으로 4.9% 신장했다.
상품군별로 보면 건강기능식품, 주방, 생활용품, 가전 판매가 호조세를 보였다. 다만 양호한 외형성장에도 불구하고 영업이익은 부진한 실적을 기록했다. 이는 지난해 SO수수료 환입에 따른 기저효과와 호주법인 적자 확대에 따른 영향이 작용했다.
그러나 현대홈쇼핑의 주요 종속회사 실적은 개선되는 중이다. 현대L&C 매출액은 2697억원, 영업이익 115억원으로 전년비 매출액은 전년비 4.9% 감소하고 영업이익은 54.4% 증가했다. 외형감소에도 불구하고 원재료 가격 하향 안정화와 비용 효율화에 따른 영향으로 안정적인 실적을 달성했다.
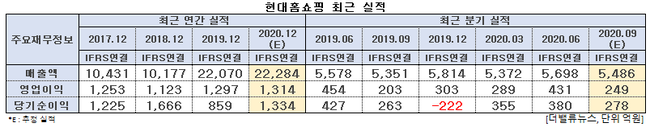
현대홈쇼핑 최근 실적. [사진=더밸류뉴스]
25일 남성현 한화투자증권 연구원은 "현대홈쇼핑의 성장성은 중∙장기적으로 이어질 것"이라며 "장기적으로 현대홈쇼핑의 기업가치가 상승할 것으로 보고 있으며 이는 본업이 아닌 연결 자회사 성장이 더욱 기여할 것"이라고 평가했다.
이는 현대렌탈 및 현대L&C 등 주요 종속회사 성장이 빠르게 이어지고 있고 막대한 현금성 자산을 활용해 추가적인 성장 동력을 확보할 것으로 예상되기 때문이다. 아울러 본업의 안정적인 현금창출 능력을 기반으로 주요 종속회사 성장을 위한 투자를 지속할 수 있을 것으로 보인다.
그는 "현대홈쇼핑은 단기적으로도 영업실적은 안정화 단계에 진입할 것"이라며 "언택트 소비 지속에 따라 홈쇼핑 본업 성장이 이어질 가능성이 높고 현대L&C 영업실적 개선도 이어지고 있기 때문"이라고 설명했다.
현대렌탈케어 실적 개선이 예상 대비 더디게 이루어지고 있지만 분기 계정수 증가 추세가 약 1만개 수준을 유지하고 있고 재계약 약정 비중이 늘어나고 있는 만큼 실적 개선 가능성은 높아 보인다.
현대홈쇼핑의 모바일 앱. [사진=더밸류뉴스(현대홈쇼핑 제공)]
남 연구원은 "현대홈쇼핑은 현대백화점그룹 제조업 중심으로 거듭날 것"이라며 "최근 현대HCN이 SK바이오랜드를 인수하는 등 적극적인 신사업 추진도 이어지고 있다는 점에서 본업과 더불어 종속회사 성장도 기대된다”고 언급했다.
최근 현대백화점그룹은 성장동력 확보를 위해 사업부 재편 및 사업영역 확장을 동시에 진행하고 있다. 현대홈쇼핑은 그룹사 제조업을 대부분 보유하고 있다. 향후 안정적인 현금흐름과 막대한 현금성 자산을 가지고 있는 만큼 제조업 중심으로 거듭나갈 것으로 전망된다.
shs@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














