
기사 메일전송
[단독] 올해 4Q 예상 매출액 증가율 1위 화장품주는. 왜?
  • 김주영 기자
  • 등록 2021-01-05 09:49:47
  • 목록 바로가기목록으로
  • 링크복사
  • 구글 선호 출처로 추가
  • 댓글
  • 인쇄
  • 폰트 키우기 폰트 줄이기

기사수정

[버핏연구소]한국 주식 시장의 화장품주 가운데 올해 4분기 매출액 증가율 1위는 코스맥스(192820)(대표이사 최경·이병만)으로 조사됐다.
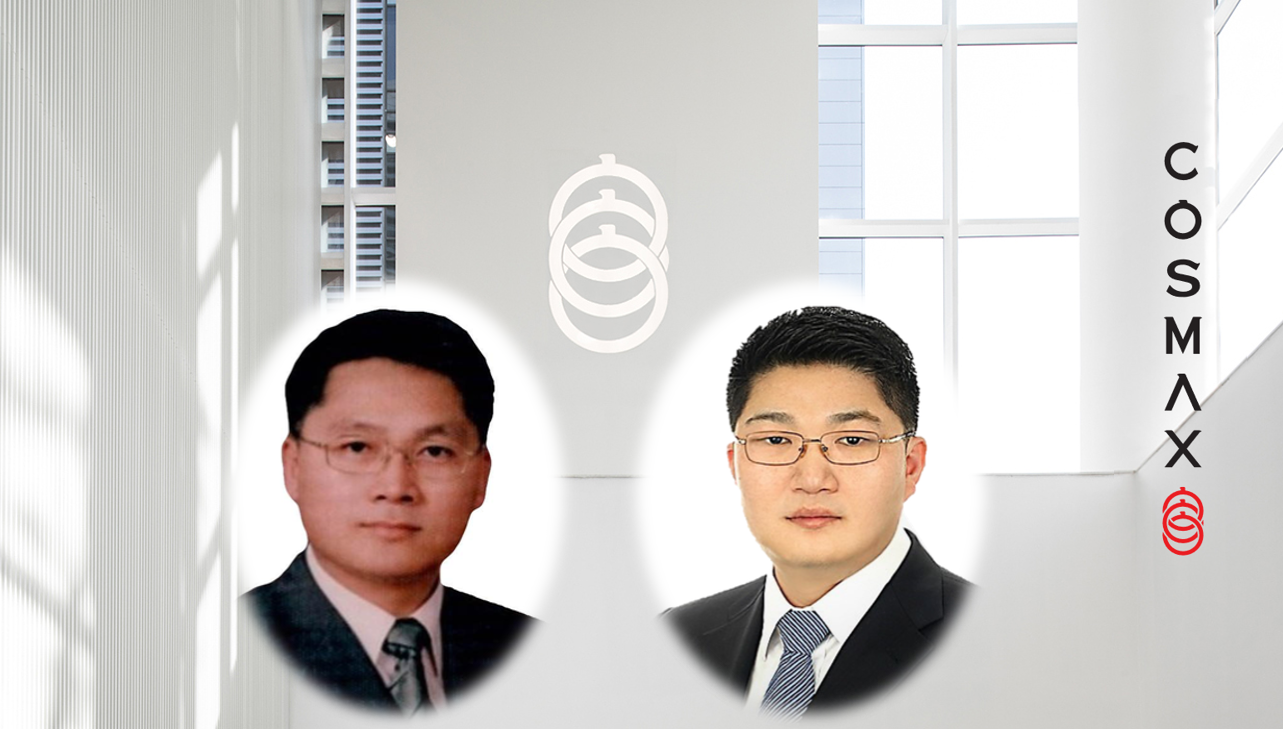
최경(왼쪽)·이병만(오른쪽) 코스맥스 대표이사

최경(왼쪽)·이병만(오른쪽) 코스맥스 대표이사. [사진=더밸류뉴스]

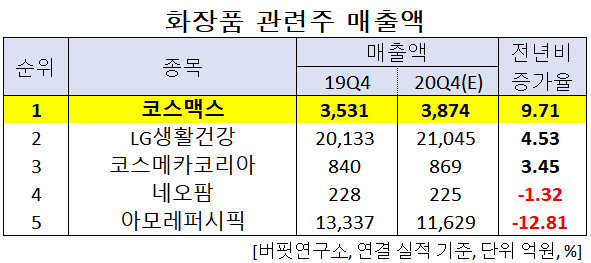
버핏연구소의 탐색 결과 코스맥스의 올해 4분기 매출액은 3874억원으로 전년비 9.71% 증가가 예상된다.
화장품 관련주 매출액

이어 LG생활건강(051900)이 4.53%, 코스메카코리아(241710)가 3.45% 증가하고, 네오팜(092730)이 1.32%, 아모레퍼시픽(090430)이 12.81% 감소할 전망이다.
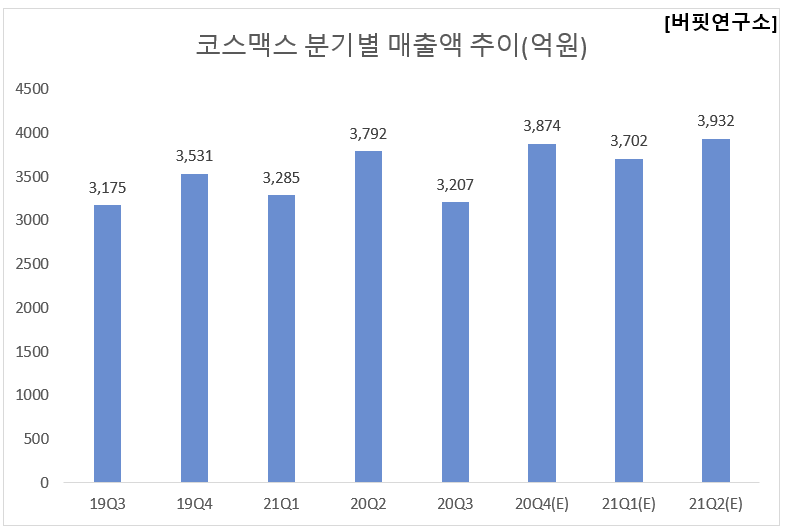
코스맥스 분기별 매출액 추이(억원)

1위를 기록한 코스맥스는 한국을 대표하는 화장품 ODM 전문 기업으로, 화장품을 연구개발 및 생산한다.

◆코스맥스, 국내 대비 해외서 성장성 기대된다

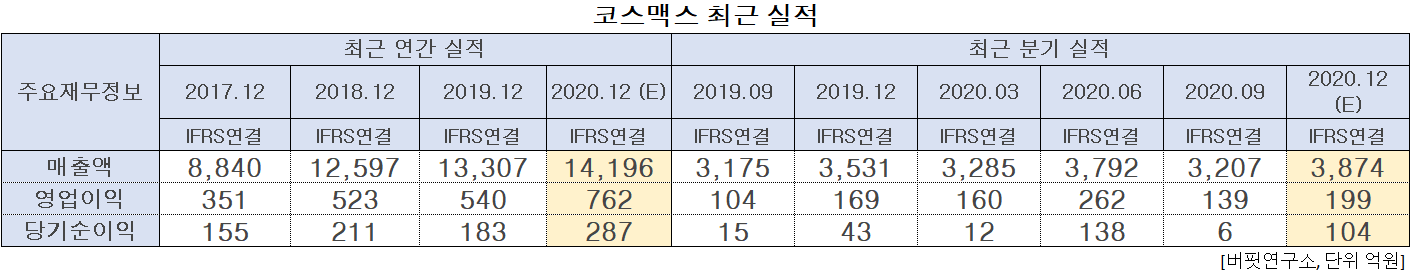
코스맥스의 올해 4분기 연결기준 예상 실적 매출액, 영업이익, 당기순이익은 각각 3874억원, 199억원, 104억원으로 전년비 9.71%, 17.75%, 141.86% 증가가 전망된다.
코스맥스 최근 실적

코스맥스는 향후 국내 대비 해외의 성장성이 기대된다. 이는 중국의 온라인 고객사 확대와 미국의 위생용품 수주 증가에 따른 개선이다. 올해는 코로나19의 영향으로 화장품 수주 물량이 감소했으나, 손소독제 증가로 국내 수익성 역사적 최대를 기록하며 수요가 점차 안정화되고 있다.

코스맥스의 립스틱 충전기(실리콘 러버 타입). [사진=더밸류뉴스(코스맥스 홈페이지 제공)]

코스맥스의 립스틱 충전기(실리콘 러버 타입). [사진=더밸류뉴스(코스맥스 홈페이지 제공)]

코스맥스의 올해 3분기 연결기준 실적 매출액, 영업이익, 당기순이익은 각각 3207억원, 139억원, 6억원으로 전년비 매출액과 영업이익은 1.01%, 33.65% 증가했고, 당기순이익은 60.00% 감소했다.

올해 3분기 실적은 다소 부진한 모습이다. 국내 손소독제 매출이 30억원 내외로 매출 감소폭이 컸기 때문이다. 2분기에는 손소독제 생산으로 웃었고, 3분기는 기대치 못 미쳤다. 다만, 일부 해외 연결법인 손익과 계절성 고려 시, 이미 상승한 코스맥스의 이익 체력에는 영향이 없다고 보고있다.
SmartSelectImage_2020-12-30-16-20-28

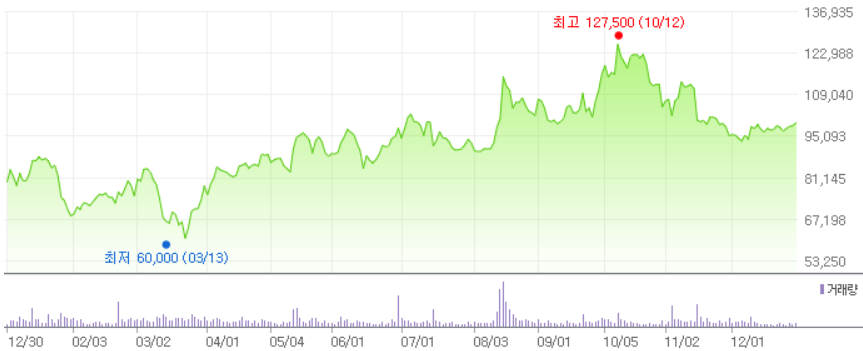
코스맥스의 최근 1년 주가 추이. [사진=네이버 금융]

코스맥스의 지난해 기준 ROE(자기자본이익률)는 10.45%이다. 30일 기준 PER(주가수익비율)은 22.98배, PBR(주가순자산배수)는 2.73배이며 동일업종 평균 PER은 83.61배이다.

◆코스맥스와 최경·이병만 대표이사

코스맥스는 올해 3월부터 최경, 이병만 각자대표 체제로 변경됐다.

기존 최경 코스맥스 부회장과 이병만 코스맥스 부사장이 각각 각자대표로 신규 선임된 것인데, 이는 경영의 독립성과 전문성 강화로 분석된다. 그룹 측은 “주력사업인 화장품·건강기능식품 사업의 전문성을 확보하는 동시에 시너지 창출 및 책임경영을 위한 인사를 단행했다”고 밝힌 바 있다.

앞서 최 대표는 대웅제약에서 사회에 첫발을 내디뎠다. 이후 코스맥스 국내 마케팅본부를 거쳐 지난 2004년부터 16년간 중국법인(코스맥스차이나·광저우)에서 총경리를 역임했다.

이 대표는 그룹의 기획조정실 및 해외영업총괄 부사장, 국내마케팅본부총괄 부사장을 역임했다. 특히 화장품 분야에서 한·중을 거점으로 전문성을 쌓아 왔다.

ihs_buffett@naver.com

'버핏연구소' 구독하기

개인정보 수집 및 이용

뉴스레터 발송을 위한 최소한의 개인정보를 수집하고 이용합니다. 수집된 정보는 발송 외 다른 목적으로 이용되지 않으며, 서비스가 종료되거나 구독을 해지할 경우 즉시 파기됩니다.

광고성 정보 수신

제휴 콘텐츠, 프로모션, 이벤트 정보 등의 광고성 정보를 수신합니다.
0
  • 목록 바로가기
  • 인쇄


최신뉴스더보기
많이 본 뉴스더보기
  1. [버핏 리포트] LS, 전력 인프라 수요로 '실적 개선' 이어질 전망...송전 포트폴리오 확대 전략 유효 - SK SK증권은 LS(006260)에 대해 전력 인프라 수요 확대에 따른 주요 자회사 실적 개선세가 하반기에도 이어질 것으로 전망하며 투자의견 ‘매수’를 유지했다. 다만 LS ELECTRIC 주가 하락분을 반영해 목표주가는 기존 63만원에서 54만원으로 하향했다. LS의 전일 종가는 32만1500원이다.최관순 SK증권 연구원은 “하반기 LS의 실적 개선세가 지속...
  2. [버핏 리포트] 삼성전자, HBM 점유율 40% 정조준...'HBM4' '파운드리 흑전' 가시화 - KB KB증권은 삼성전자(005930)에 대해 HBM4 본격 양산에 따른 고부가 메모리 비중 확대와 선단 파운드리 공정의 수율 안정화로 실적과 시장 지배력이 동시에 레벨업될 것이라고 분석했다. 삼성전자의 전일 종가는 7만4000원이다.김동원 KB증권 연구원은 "지난 2분기 HBM(고대역폭메모리, 메모리 반도체의 일종) 시장 점유율 33%를 기록한 삼성전자는 오.
  3. [버핏 리포트] 기아, 목표가 상승 유지...업종 내 우위에 있는 안정감 - 대신 대신증권은 기아(000270)에 대해 투자의견 '매수'와 목표주가 25만5000원을 유지했다. 기아의 지난 종가는 12만7000원이다.김귀연 대신증권 연구원은 "판매·실적·밸류에이션·배당을 감안할 때 업종 내 하방 부담이 제한적인 방어주"라며 "2026년 총주주환원율(TSR) 35%+ 가이던스 및 배당 중심의 주주환원 기조가 지속되고 있다"...
  4. [원자재] BHP 호주 철광석 광산 파업 기로, 연 8000만톤 흔들린다 메이저 철광석 생산업체 BHP의 호주 주요 광산에서 파업 가능성이 커지고 있다. 수개월간 이어진 노사협상이 합의에 이르지 못하면서 노조가 쟁의행위 투표에 나서기로 했기 때문이다. 해당 광산은 연간 8000만톤 규모의 철광석을 생산하는 곳이어서 공급 차질 우려가 제기된다.서호주 필바라(Pilbara) 지역의 마이닝 에어리어 C(Mining Area C)와 사...
  5. [장마감] 코스피 1.76%↓(6909.91), 코스닥 1.95%↓(820.64) 11일 코스피는 전일비 124.01포인트(1.76%) 하락한 6909.91pt로 마감했다. 이날 개인은 2조4177억원 순매수했고, 외국인과 기관은 각각 2조4360억원, 1조6476억원 순매도했다.코스닥은 전일비 16.28포인트(1.95%) 하락한 820.64pt로 마쳤다. 이날 개인은 5693억원 순매수했고, 외국인과 기관은 각각 3573억원, 2266억원 순매도했다.임정은 KB증권 연구원은 KB리서치...
모바일 버전 바로가기










