
Update2026.11.23 월

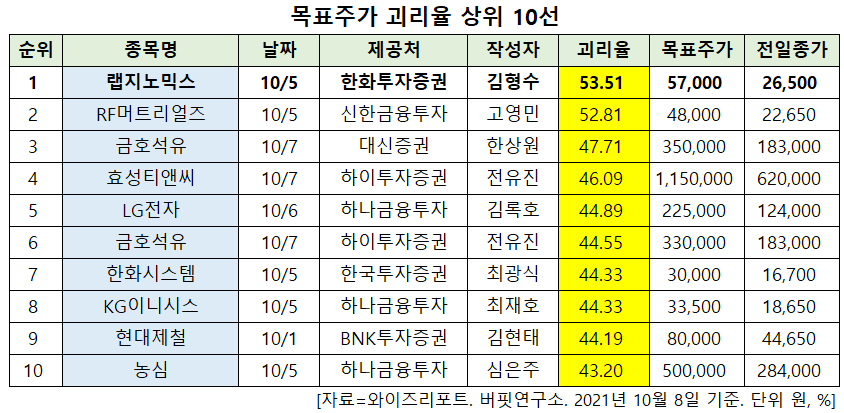
[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 랩지노믹스(084650)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
8일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 랩지노믹스의 목표주가 괴리율이 53.51%로 가장 높았다. 지난 5일 한화투자증권의 김형수 애널리스트는 랩지노믹스의 목표주가를 5만7000원으로 제시하며 전일 종가(2만6500원) 대비 53.51%의 괴리율을 기록했다.
랩지노믹스가 목표주가 괴리율 1위를 기록한 가운데 RF머트리얼즈(327260)(52.81%), 금호석유(011780)(47.71%), 효성티앤씨(298020)(46.09%) 등의 순이다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
5일 한화투자증권의 김형수 연구원은 "3분기 매출액과 영업이익은 각각 601억원(YoY +124.6%), 289억원(YoY +178.5%)일 것"이라며 "국내 코로나19 확진자가 7월부터 평균 1000명 이상 발생하는 4차 유행시작으로 진단서비스 매출액이 306억원으로 전년비 173% 큰 폭으로 증가할 것"이라고 분석했다.
그는 “랩지노믹스의 상반기 매출 879억원 중 국내 진단서비스 매출액은 522억원으로 60%, 진단키트 매출은 331억원으로 37%를 차지한다”며 “진단 서비스는 보건소 및 선별진료소에서 수집된 검체에 대한 양성양성, 음성의 분석 결과를 제공하는데 국내 코로나19 진단수가 늘어날수록 랩지노믹스의 진단서비스 매출은 연동해서 증가된다”고 판단했다.
이어 "7월 19일 ‘위드(With) 코로나’ 정책을 가장 먼저 실시한 영국은 NHS(영국건강보험공단, National Health Service)를 중심으로 무료진단 검사의 범위를 확대했다"며 "선제적으로 코로나19 바이러스에 대한 스크리닝 검사를 실시하고 분자진단 검사로 확진해 관리감독을 강화하고 있다"고 설명했다.
또 "변이바이러스의 등장 ‘With 코로나’ 정책으로 거리두기 완화에 따른 확진자 증가로 영국의 진단 수는 크게 증가하고 있다"고 덧붙였다.
아울러 "랩지노믹스는 분자진단업체 중 유일하게 미국에 분자진단키트를 수출하고 있는데 메릴랜드 주를 중심으로 지난해 2분기, 4분기, 올해 1분기, 3분기에 분자진단키트를 수출했다"며 "9월 9일 바이든 대통령이 발표한 100인 이상 민간사업자와 공공기관 등의 종사자에 대한 백신 의무 접종과 정기 검사 행정명령으로 증가된 수요가 추가 수출 로 이어질 것"이라고 내다봤다.
랩지노믹스는 체외진단서비스와 진단제품 개발업을 영위하고 있다. 구체적인 내용은 '버핏연구소 텔레그램'에서 확인할 수 있다.
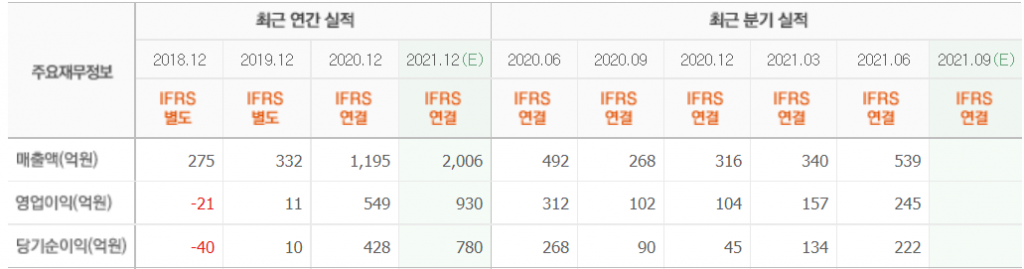
랩지노믹스 최근 실적. [이미지=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
084650: 랩지노믹스, 327260: RF머트리얼즈, 011780: 금호석유, 298020: 효성티앤씨, 066570: LG전자, 011780: 금호석유, 272210: 한화시스템, 035600: KG이니시스, 004020: 현대제철, 004370: 농심
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














