
Update2026.11.23 월

최근 증권사에서 발표된 종목 가운데 두산퓨얼셀(336260)(대표이사 정형락)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
29일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 두산퓨얼셀의 목표주가 괴리율이 53.93%로 가장 높았다. 지난 28일 한병화 유진투자증권 연구원은 두산퓨얼셀의 목표주가를 7만5000원으로 제시하며 전일 종가(3만4550원) 대비 53.93%의 괴리율을 기록했다.
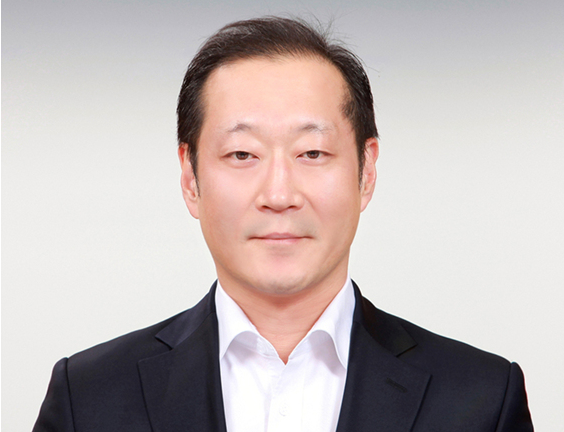
정형락 두산퓨얼셀 대표이사. [사진=두산그룹]
두산퓨얼셀이 목표주가 괴리율 1위를 기록한 가운데 RFHIC(218410)(52.42%), NAVER(035420)(51.64%), OCI(010060)(48.74%) 등의 순이다. 두산퓨얼셀은 발전용 연료전지 사업을 하고 있다.
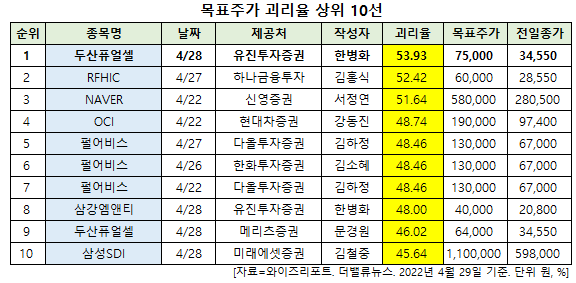
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
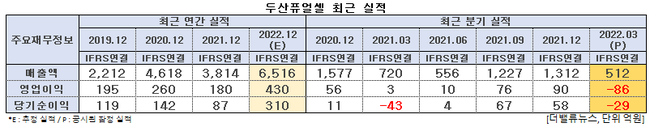
두산퓨얼셀 최근 실적. [이미지=더밸류뉴스]
두산퓨얼셀는 올해 1분기 매출액, 영업손실, 당기순손실이 각각 512억원, 86억원, 29억원으로 전년비 매출액은 28.89% 감소하고 영업손익은 적자 전환, 당기순손익은 적자 지속했다고 잠정 실적을 공시했다. 지난해 청정수소의무화제도 연기로 상반기 수주가 부진하면서 올 상반기 공사 착공 물량이 감소했다. 또 미국 관계사에서 수입한 연료전지를 투입해서 매출원가율도 높아졌다.
다만 하반기부터 지난해 4분기에 수주한 물량들의 공사가 본격화되면서 실적은 턴어라운드 할 전망이다. 한병화 유진투자증권 연구원은 "두산퓨얼셀은 중국의 수소연료전지 시장을 공략하고 있고, 작지만 결과가 나오고 있다"며 "글로벌 수소시장이 도약기로 진입하기 때문에 향후 여러 지역에서 사업의 기회가 생길 것"이라고 내다봤다.
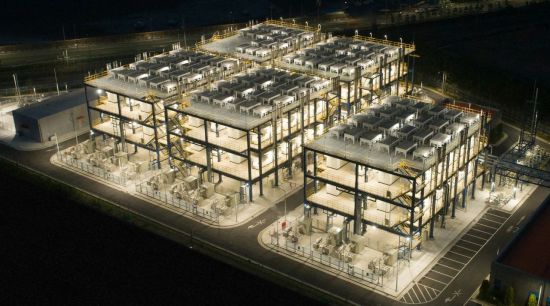
두산퓨얼셀 대산 수소연료전지 발전소 전경. [사진=두산그룹]
에너지 공급 대국 러시아의 우크라이나 침공으로 글로벌 에너지 시장이 급변하고 있다. 유럽은 러시아 천연가스, 원유, 석탄을 대체할 에너지원을 확보해야 할 위기를 맞았다. EU(유럽연합)가 이를 위해 확정한 ‘리파워EU(REPowerEU)’ 정책은 천연가스 수급 다변화, 재생에너지 확대, 수소개발 가속화 세 가지로 요약된다. EU는 재생에너지를 기반으로 한 그린수소의 생산량을 2030년까지 기존대비 약 4배 확대해, 산업, 발전, 교통 등 영역에 그린수소 사용을 확대할 계획이다.
아울러 중국이 국가 수소 로드맵을 발표했고, 미국은 올해부터 인프라 부양안에 포함된 수소 허브 조성을 시작한다. 글로벌 수소 정책의 공통점은 수소생산을 대폭 늘려서 모든 산업 부문에 이를 적용하자는 것이다. 대한민국 차기 정부의 인수위도 이와 유사한 정책 스탠스를 발표했다. 수소산업을 정부 주요 육성 기술로 지정했고, 수소 모빌리티에 대해서는 지원 정책의 뼈대를 발표했다. 그는 “두산퓨얼셀의 수소발전 부문도 지원 대상이 될 것”이라며 “아울러 러시아발 에너지 시장 혼란도 수소 산업 확산의 계기가 될 것”이라고 기대했다.
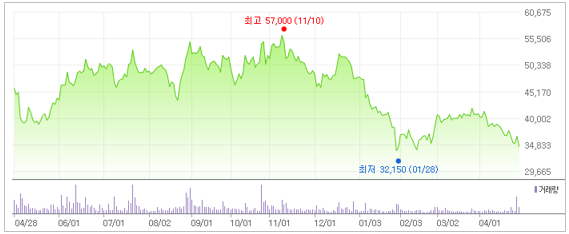
두산퓨얼셀 최근 1년 주가 추이. [이미지=네이버 증권]
두산퓨얼셀은 1월 28일 52주 신저가(3만2150원)를 기록했다. 한 연구원은 “이제 막 시작하는 성장 산업이기 때문에 단기 실적보다 중장기 산업전망으로 평가하는 것이 합리적”이라고 평가했다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














