-
- [버핏 리포트] 현대오토에버, 아틀라스 양산 실적 가시성 주목...목표가 '상향' - LS
- LS증권이 2일 현대오토에버(307950)에 대해 "보스톤 다이내믹스 아틀라스의 양산 본격화에 따른 실적 가시성을 고려할 필요가 있다"며 투자의견 '매수'를 ...
- 2026-02-02
-
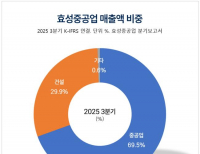
- [버핏 리포트] 효성중공업, 구조적 실적 서프라이즈 지속 전망 - LS
- LS증권은 2일 효성중공업(298040)이 중공업 부문을 중심으로 구조적인 실적 서프라이즈 국면을 이어가고 있다고 분석했다. 4분기 연결 기준 매출은 1조7430억원, ...
- 2026-02-02
-
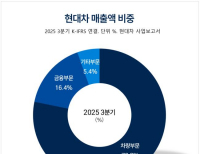
- [버핏 리포트] 현대차, 올해 보수적 목표 제시...SDV·로봇 신사업 주목 - NH
- NH투자증권이 30일 현대차(005380)에 대해 "지난해 도매 판매가 연초 가이던스에 소폭 미달했으나, 글로벌 하이브리드자동차(HEV) 판매 비중 확대 및 북미 판매 비...
- 2026-01-30
-
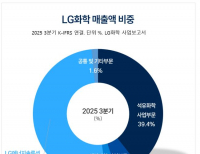
- [버핏 리포트] LG화학, 석화·양극재 부진에도 ESS 호조...LG엔솔 지분 활용 긍정적 - KB
- KB증권이 30일 LG화학(051910)에 대해 "석유화학/양극재 사업부는 부진하나 LG에너지솔루션의 에너지저장장치(ESS) 판매가 호조를 보이고 지분 활용 방안 역시 긍정...
- 2026-01-30
-
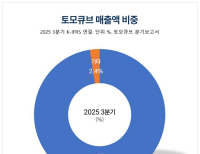
- [버핏 리포트] 토모큐브, 4분기 최대 매출 기대…2026년 흑자 전환 전망 – 키움
- 키움증권은 30일 토모큐브(475960)에 대해 2025년 4분기 매출 확대와 2026년 실적 흑자 전환이 가능할 것으로 전망했다. 4분기 매출액은 40억원, 영업이익은 -6억원으...
- 2026-01-30
-
- [버핏 리포트] SK하이닉스, 서버 업체 '메모리' 수요 높다...분기 최대 실적 - DS
- DS투자증권은 30일 SK하이닉스(000660)에 대해 서버 업체들의 메모리 확보 물량은 즉시 세트 빌드로 이어질 만큼 수요 강도가 높다며 투자의견 ‘매수’를 ...
- 2026-01-30
-
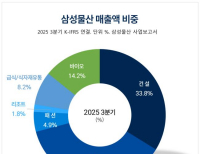
- [버핏 리포트] 삼성물산, 4Q 영업익 8233억…원전 수주 등 건설 부문 회복 기대 - NH
- NH투자증권이 29일 삼성물산(028260)에 대해 "삼성전자, 삼성생명 등 투자자산의 지분가치 상승과 자사주 소각을 반영했다"며 투자의견 '매수'를 유지하고 목표주...
- 2026-01-29
-
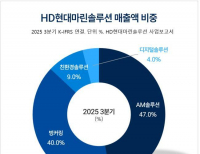
- [버핏 리포트] HD현대마린솔루션, AM사업부 레벨업 연말부터...성장 모멘텀 유효 - 메리츠
- 메리츠증권이 29일 HD현대마린솔루션(443060)에 대해 "성장 모멘텀과 주가가 동행하는 시기는 올해 하반기"라며 투자의견 '매수'와 목표주가 24만원을 '...
- 2026-01-29
-
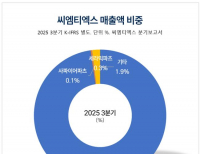
- [버핏 리포트] 씨엠티엑스, 애프터마켓 성장 수혜 전망 - KB
- KB증권은 29일 씨엠티엑스(388210)에 대해 반도체 애프터마켓 구조적 성장의 수혜가 기대된다고 분석했다. 씨엠티엑스는 반도체 전공정용 식각 부품을 공급하며,...
- 2026-01-29
-
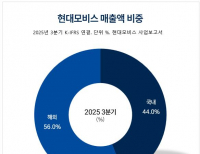
- [버핏 리포트] 현대모비스, 대형 프로젝트 수주해 BEP 돌파...파워트레인 전동화 추정 - 키움
- 키움증권은 29일 현대모비스(012330)에 대해 고비용 사업부의 매각 작업, 적자 사업에서 대형 프로젝트 수주로 손익분기점(BEP) 돌파 가속화 등을 이유로 투자의...
- 2026-01-29
-
- [버핏 리포트] SK하이닉스, '메모리' 전략 자산으로 재평가...상반기 어닝 서프라이즈 기대 - KB
- KB증권이 28일 SK하이닉스(000660)에 대해 "AI 데이터센터와 피지컬 AI 등의 응용 분야 확대로 메모리 공급 부족 현상이 심화되며 HBM4를 포함한 D램과 낸드(NAND)의 판...
- 2026-01-28
-
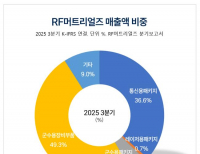
- [버핏 리포트] RF머트리얼즈, AI 광통신 수요 확대에 실적 성장 전망 - 하나
- 하나증권은 2026년 1월 28일 RF머트리얼즈(327260)에 대해 AI 관련 광통신 수요 확대에 따른 실적 성장세가 이어질 것으로 전망했다. 하나증권은 동사의 2025년 4분기...
- 2026-01-28
-
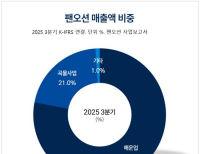
- [버핏 리포트] 팬오션, 벌크·탱커선 시황 개선 기대...목표주가 '상향' - LS
- LS증권이 28일 팬오션(028670)에 대해 "시황 개선 기대에 따라 글로벌 벌크 해운주 리레이팅이 본격화되고 있다"며 투자의견 '매수'를 유지하고 목표주가를 ...
- 2026-01-28
-
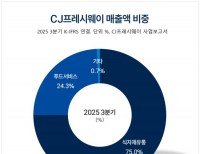
- [버핏 리포트] CJ프레시웨이, 내수 한계 넘어 'O2O·신시장'으로 성장세...연매출 3.8조 전망 - DS
- DS투자증권이 27일 CJ프레시웨이(051500)에 대해 "내수 시장 한계 속에서 식자재 유통업의 산업화를 주도하고 O2O(Online to Offline) 비즈니스 확대 및 키친리스 등 신...
- 2026-01-27
-
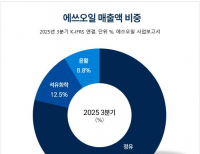
- [버핏 리포트] 에쓰오일, OSP인하·중질유 공급 증가...영업이익 상승 - 하나
- 하나증권은 27일 에쓰오일(010950)에 대해 공식판매가격(OSP) 인하와 최근 PX/BTX(파라자일렌/벤젠·톨루엔·자일렌) 개선을 반영해 2026년 영업이익을 2조300...
- 2026-01-27
-
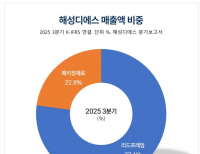
- [버핏 리포트] 해성디에스, 확인된 수익성 회복…2026년 고성장 국면 진입 – 신한
- 신한투자증권은 27일 해성디에스(195870)에 대해 실적 추정치를 상향하며 수익성 개선 국면에 진입했다고 평가했다. 보고서에 따르면 해성디에스의 2026년 영업...
- 2026-01-27
-
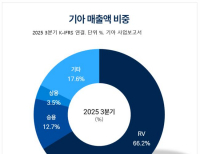
- [버핏 리포트] 기아, '아틀라스'로 영업이익 급증 예상...현대모비스 지분 재평가도 상승 탄력 높여 - KB
- KB증권이 27일 기아(000270)에 대해 "현대모비스와 더불어 지배구조 개편의 수혜를 입을 것"이라며 투자의견 '매수'를 유지하고 목표주가를 30만원으로 '...
- 2026-01-27
-
- [버핏 리포트] 카카오, AI 주도 서비스 생태계 형성… “AGI 시대 구독경제 확산”
- 키움증권이 26일 카카오(035720)에 대해 "페이 등 주요 계열사 연동 이후 영역별 핵심 서드파티 제휴로 인한 서비스 생태계 형성으로 총 거래액(TPV) 확대와 결제 ...
- 2026-01-26
-
- [버핏 리포트] 대우건설, 주택 부문 수익성 안정화 기대...체코 넘어 추가 수주 모멘텀도 유효 - NH
- NH투자증권이 26일 대우건설(047040)에 대해 "지방 미분양 리스크 해소에 따른 주택 부문 수익성 안정화 기대감도 높고, 체코 원전을 기점으로 한 추가 원전 수주 ...
- 2026-01-26
-
- [버핏 리포트] 큐리오시스, ODM 확대 속 실적 하단 확인…흑자 전환 가시성 부각 – 대신
- 대신증권은 26일 큐리오시스(494120)에 대해 랩 오토메이션 시장 확대와 글로벌 설계포함 위탁생산(ODM) 계약 확장을 바탕으로 실적 하단이 가시화됐다고 평가했...
- 2026-01-26
- 최신뉴스더보기
-
-
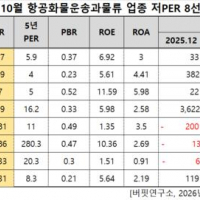
- KCTC, 항공화물운송과물류주 저PER 1위... 4.27배
- KCTC(대표이사 류주환. 009070)가 10월 항공화물운송과물류주 저PER 1위를 기록했다.버핏연구소 조사 결과에 따르면 KCTC가 10월 항공화물운송과물류주 PER 4.27배로 가장 낮았다. 이어 세방(004360)(4.89), 한솔로지스틱스(009180)(6.7), CJ대한통운(000120)(7.19)가 뒤를 이었다.KCTC는 2분기 매출액 2909억원, 영업이익 156억원으로 전년동기대비 각각 10.7%, 5.4% 증..
-
- [원자재] 안토파가스타, 3분기 구리 15만1900톤… 회복세에도 내년 전망 낮췄다
- 칠레 구리 생산업체 안토파가스타의 3분기 생산량이 전 분기보다 늘었다. 로스 펠람브레스 광산이 생산을 회복한 덕분이다. 다만 연간 누적 생산은 여전히 지난해보다 적고, 2027년 전망치는 하향 조정됐다. 디젤 가격 상승으로 비용 부담도 커지는 모습이다.안토파가스타의 2026년 3분기 구리 생산량은 15만1900톤으로 전 분기 대비 7% 증가했다....
-
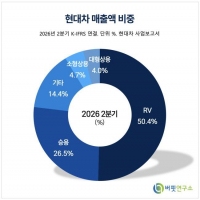
- [버핏 리포트] 현대차, 파업발 시장 기대치 하회 예상...4분기 생산 정상화로 실적 반등 기대 - LS
- LS증권은 현대차(005380)에 대해 3분기 파업에 따른 생산 차질로 실적이 시장 기대치를 밑돌겠지만 4분기부터 생산 정상화와 신차 확대를 바탕으로 실적 반등이 가능할 것으로 전망했다. 투자의견 ‘매수’를 유지했지만 목표주가는 기존 65만원에서 52만원으로 하향했다. 현대차의 전일 종가는 29만5500원이다.이병근 LS증권 연구원은 &ldquo...
-
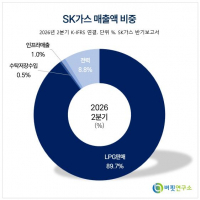
- [버핏 리포트] SK가스, LPG 역마진에도 이익 방어...배당·자사주 소각 '주주환원 강화' - 하나
- 하나증권은 SK가스(018670)에 대해 국내 LPG(액화석유가스) 유통 부문의 역마진에도 불구하고 PDH(프로판탈수소화) 사업의 흑자 유지와 발전 사업의 양호한 수익성을 바탕으로 실적 개선이 이어질 것으로 전망했다. 아울러 배당 확대와 자사주 매입·소각을 통한 주주환원 강화에도 주목했다. 이에 투자의견 '매수'와 목표주가 36만5000..
-
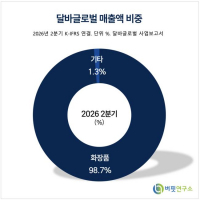
- [버핏 리포트] 달바글로벌, 환율 부담에도 수익성 방어…'광고 효율화·글로벌 성장' 주목 - 다올투자증권
- 다올투자증권은 달바글로벌(483650)에 대해 원화 강세에도 광고비 효율화와 외화 비용의 자연 헤지 효과로 수익성을 방어할 것으로 전망했다. 투자의견 '매수(BUY)'를 유지했으나 2027년 실적 추정치 하향 조정을 반영해 적정주가를 기존 34만원에서 31만원으로 낮췄다. 달바글로벌의 지난 10월 15일 종가는 15만8700원이다.다올투자증권은 달.
-
- [버핏 리포트] 대한항공, 3분기 성과급에 기대치 하회...’통합 항공사'·’MRO’ 기대 - 하나
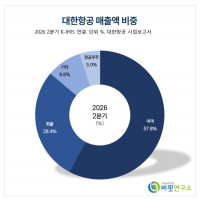
- 하나증권은 대한항공(003490)에 대해 이번 3분기 성과급 일시 집행으로 시장 기대치를 밑돌았지만 유가 상승분을 여객과 화물 운임에 전가하는 체력을 확인했다며 투자의견 '매수'와 목표주가 4만1000원을 유지했다. 대한항공의 전일 종가는 2만9450원이다.안도현 하나증권 연구원은 "대한항공의 이번 3분기 별도 매출액은 5조448억원, 영업.
-
- [버핏 리포트] GS건설, 주택 공급 연간 목표 96% 달성…2027년 데이터센터 실적 가시화 - 유안타
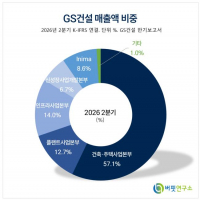
- 유안타증권이 16일 GS건설(006360)에 대해 "3분기 영업이익은 플랜트 수주 공백 등으로 시장 전망치를 소폭 하회할 전망이나, 주택 시공권 확보 초과 달성과 AI 데이터센터 착공 본격화에 따른 중장기 리레이팅 가능성에 주목해야 한다"며 투자의견 '매수'와 목표주가 4만5000원을 유지했다. GS건설의 전일종가가 2만8200원이다.김도엽 유안타.