-
- [버핏 리포트] 녹십자, 3Q 매출 14% 줄어도 영업익 40%↑...백신 판매 확대 효과 - 다올
- 다올투자증권은 녹십자(006280)가 이번 3분기 독감백신과 미국 면역글로불린 제품 알리글로 판매 확대로 시장 기대치를 웃도는 영업이익을 기록할 것으로 전망...
- 2026-10-20
-
- [버핏 리포트] LG CNS, 3Q 영업익 1419억 쾌조…'금융 MSP' 앞세워 홀로서기 통했다 - 대신
- 대신증권이 20일 LG CNS(064400)에 대해 "3분기 실적은 대외 금융권 클라우드 관리 서비스(MSP)와 시스템 통합(SI) 성장에 힘입어 시장 기대치를 상회할 전망이며, 인...
- 2026-10-20
-
- [버핏 리포트] 현대건설, 무난한 3분기 실적...지금이 주목할 시점 - 키움
- 키움증권이 20일 현대건설(000720)에 대해 원전 사업 지연은 부담이지만 글로벌 AI 데이터센터 확대로 전력 병목이 커지면 원전 시공 능력의 가치가 부각될 수 있...
- 2026-10-20
-
- [버핏 리포트] HD현대중공업, 3Q 조업일수 감소에 하회…엔진 공장 신설 등 중장기 모멘텀 주목 - 키움
- 키움증권이 19일 HD현대중공업(329180)에 대해 "3분기 영업이익은 조업일수 감소와 원화 강세 여파로 시장 기대치를 하회할 전망이나, 상선·엔진 부문의 수주 호...
- 2026-10-19
-
- [원자재] 미국 구리 쏠림 둔화, 거래소 가격차 3000달러서 310달러로
- 미국 내 구리 재고가 약 160만톤까지 불어난 것으로 추정된다. 전기구리 수입관세 부과 가능성에 대비해 물량을 미리 들여온 결과다. 다만 거래소 간 가격차가 ...
- 2026-10-19
-
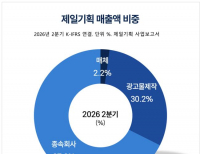
- [버핏 리포트] 제일기획, 본업 부진에도 주주환원 강화…'자사주 소각·고배당 매력' 주목 - 키움
- 키움증권은 제일기획(030000)에 대해 계열 광고주의 마케팅비 효율화와 원화 강세, AI 신사업 투자 비용 등이 겹치면서 3분기 실적이 시장 기대치를 소폭 하회할 ...
- 2026-10-19
-
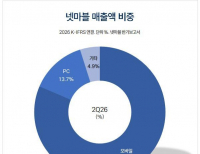
- [버핏 리포트] 넷마블, 매출 하향 상쇄 신작 등장 필요...3분기 컨센서스 하회 예상 - 교보
- 교보증권은 넷마블(251270)에 대해 기존작의 매출 하향을 상쇄할 신작의 등장이 필요한 시점이라고 평가했다. 투자의견 ‘매수’를 유지했지만 내년 실적...
- 2026-10-19
-
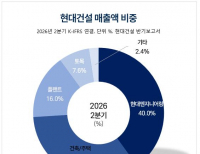
- [버핏 리포트] 현대건설, 원전 수주 늦어져도 본업은 탄탄...기업가치 재평가 기대 - 유안타
- 유안타증권은 현대건설(000720)에 대해 주택 부문의 원가율 개선과 양호한 신규 수주 흐름을 바탕으로 본업의 실적 회복이 이어질 것으로 전망했다. 다만 원자...
- 2026-10-19
-
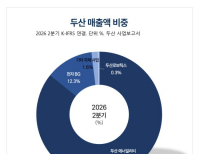
- [버핏 리포트] 두산, 3분기 영업익 113% 증가 전망...’전자BG’·’광모듈' 성장에 목표가 상향 - 대신
- 대신증권은 두산(000150)에 대해 전자BG의 물량 증가와 제품 믹스 개선으로 이번 3분기 컨센서스에 부합하는 실적이 예상된다며 투자의견 '매수'를 유지하...
- 2026-10-19
-
- [버핏 리포트] 삼양식품, 3분기 영업이익률 22.3% 안착 전망...4분기 수출 반등 기대 - 다올
- 다올투자증권이 19일 삼양식품(003230)에 대해 원화 강세와 유럽향 선박 출항 지연에도 불구하고 수출 물량 성장으로 3분기 시장 기대치에 부합하는 실적이 예상...
- 2026-10-19
-
- [버핏 리포트] SK바이오팜, 뇌전증 신약 美 매출 기대 이상...5.99억달러 전망 - 하나
- 하나증권은 19일 SK바이오팜(326030)이 이번 3분기 엑스코프리 처방량 증가와 세노바메이트 일본 허가에 따른 마일스톤 유입으로 시장 기대치를 웃도는 영업이익...
- 2026-10-19
-
- [버핏 리포트] 현대차, 파업발 시장 기대치 하회 예상...4분기 생산 정상화로 실적 반등 기대 - LS
- LS증권은 현대차(005380)에 대해 3분기 파업에 따른 생산 차질로 실적이 시장 기대치를 밑돌겠지만 4분기부터 생산 정상화와 신차 확대를 바탕으로 실적 반등이 ...
- 2026-10-16
-
- [버핏 리포트] SK가스, LPG 역마진에도 이익 방어...배당·자사주 소각 '주주환원 강화' - 하나
- 하나증권은 SK가스(018670)에 대해 국내 LPG(액화석유가스) 유통 부문의 역마진에도 불구하고 PDH(프로판탈수소화) 사업의 흑자 유지와 발전 사업의 양호한 수익성...
- 2026-10-16
-
- [버핏 리포트] 달바글로벌, 환율 부담에도 수익성 방어…'광고 효율화·글로벌 성장' 주목 - 다올투자증권
- 다올투자증권은 달바글로벌(483650)에 대해 원화 강세에도 광고비 효율화와 외화 비용의 자연 헤지 효과로 수익성을 방어할 것으로 전망했다. 투자의견 '매수(BU...
- 2026-10-16
-
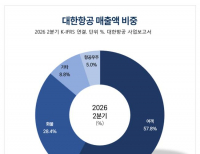
- [버핏 리포트] 대한항공, 3분기 성과급에 기대치 하회...’통합 항공사'·’MRO’ 기대 - 하나
- 하나증권은 대한항공(003490)에 대해 이번 3분기 성과급 일시 집행으로 시장 기대치를 밑돌았지만 유가 상승분을 여객과 화물 운임에 전가하는 체력을 확인했다...
- 2026-10-16
-
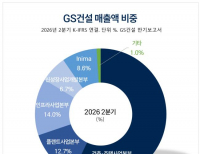
- [버핏 리포트] GS건설, 주택 공급 연간 목표 96% 달성…2027년 데이터센터 실적 가시화 - 유안타
- 유안타증권이 16일 GS건설(006360)에 대해 "3분기 영업이익은 플랜트 수주 공백 등으로 시장 전망치를 소폭 하회할 전망이나, 주택 시공권 확보 초과 달성과 AI 데...
- 2026-10-16
-
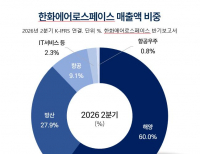
- [버핏 리포트] 한화에어로스페이스, UAE·사우디 대형 사업 대기...현지화가 수주 경쟁력 - 한투
- 한국투자증권은 한화에어로스페이스(012450)가 이번 3분기 시장 기대치를 밑도는 영업이익을 기록할 것으로 예상했지만, 지상방산 수출 확대와 현지화 전략을 ...
- 2026-10-16
-
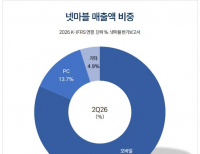
- [버핏 리포트] 넷마블, 3분기 휴지기 거치며 무난한 실적...신작 출시일 미정에 반영 제한 - 다올
- 다올투자증권이 16일 넷마블(251270)에 대해 3분기 신작 공백 속 무난한 실적이 예상되나 기존 게임의 하향 안정화와 일부 신작 부진으로 성장성이 아쉽다는 평...
- 2026-10-16
-
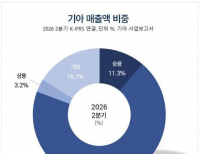
- [버핏 리포트] 기아, 판매 성장세 견조...인센티브 부담 수익성 제약 요인 작용 - iM
- iM증권은 기아(000270)에 대해 본업 경쟁력과 판매 성장세는 견조하지만 유럽 EV 판매 확대에 따른 믹스 악화와 인센티브 부담이 수익성에 제약 요인으로 작용하...
- 2026-10-15
-
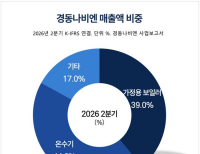
- [버핏 리포트] 경동나비엔, 환율보다 냉난방공조 주목…'북미 시장 확대·수익성 방어' - 신한
- 신한투자증권은 경동나비엔(009450)에 대해 환율 하락에도 선방한 수익성을 바탕으로 HVAC(냉난방공조) 사업의 성장 가능성에 주목할 필요가 있다고 분석했다. ...
- 2026-10-15
- 최신뉴스더보기
-
-
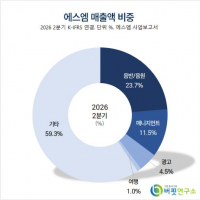
- [버핏 리포트] 에스엠, 주가 리레이팅 위해 북미 성과 가시화 필요 – 유진
- 유진투자증권은 20일 에스엠(041510)에 대해 주가 리레이팅을 위해 북미 성과 가시화가 필요하다며, 투자의견 ‘매수’와 목표주가 11만원을 유지했다. 에스엠의 전일 종가는 8만7000원이다.이현지 유진투자증권 애널리스트는 “3분기 매출액 2737억원(-14.9%, 이하 전년동기대비), 영업이익 333억원(-30.8%)으로 시장 예상을 하회할 것”..
-
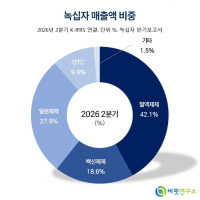
- [버핏 리포트] 녹십자, 3Q 매출 14% 줄어도 영업익 40%↑...백신 판매 확대 효과 - 다올
- 다올투자증권은 녹십자(006280)가 이번 3분기 독감백신과 미국 면역글로불린 제품 알리글로 판매 확대로 시장 기대치를 웃도는 영업이익을 기록할 것으로 전망했다. 투자의견 '매수'와 목표주가 20만원을 유지했다. 녹십자의 지난 종가는 13만700원이다.이지수 다올투자증권 연구원은 이번 3분기 녹십자의 매출액을 전년동기대비 14.3% 감..
-
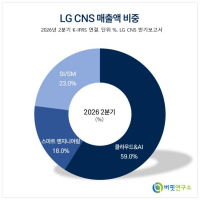
- [버핏 리포트] LG CNS, 3Q 영업익 1419억 쾌조…'금융 MSP' 앞세워 홀로서기 통했다 - 대신
- 대신증권이 20일 LG CNS(064400)에 대해 "3분기 실적은 대외 금융권 클라우드 관리 서비스(MSP)와 시스템 통합(SI) 성장에 힘입어 시장 기대치를 상회할 전망이며, 인공지능(AI) 팩토리 등 신사업 목적의 인프라 투자가 중장기 성장을 견인할 것"이라며 투자의견 '매수'와 목표주가 9만2000원을 유지했다. LG CNS의 전일종가는 6만9900원이다.정해창 ...
-
- [이슈 체크] 건설, MS 해외 데이터센터 계약 철회에 "한국 데이터센터 당위성 주목"…최선호주 GS건설
- 출처: 하나증권, 2026년 10월 20일마이크로소프트(MS)가 영국 데이터센터 임대 계약을 철회하면서 빠른 가동이 가능한 한국 데이터센터가 주목받고 있다. 하나증권은 "데이터센터 개발에서 가장 중요한 것은 약속한 대로 빠르게 가동할 수 있느냐"라며 "한국에는 빠르게 데이터센터를 개발할 수 있는 환경이 조성돼 있다"고 밝혔다.하나증권에 .
-
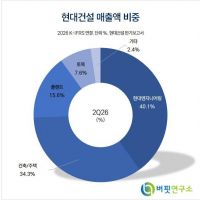
- [버핏 리포트] 현대건설, 무난한 3분기 실적...지금이 주목할 시점 - 키움
- 키움증권이 20일 현대건설(000720)에 대해 원전 사업 지연은 부담이지만 글로벌 AI 데이터센터 확대로 전력 병목이 커지면 원전 시공 능력의 가치가 부각될 수 있다는 평가를 내리며 투자의견 '매수'와 목표주가 17만8000원을 유지했다. 현대건설의 전일 종가는 9만4900원이다.신대현 키움증권 애널리스트는 "현대건설 별도는 건축·주택...
-
- [시황] 미국증시, AI 기술주 저가 매수세 유입에 나스닥 반등, 다우는 금리 상승에 소폭 하락 혼조
- 미국은 AI 기술주 저가 매수세가 유입되며 나스닥이 반등했으나 다우는 금리 상승 부담에 소폭 하락하며 혼조세로 마감했다. 필라델피아 반도체지수가 1.61% 상승한 가운데 인텔은 2.4%, 마이크론은 3%, 마벨은 4% 올랐다. 국제유가는 브렌트유 하락과 서부텍사스산원유(WTI) 상승이 엇갈렸다.유럽은 프랑스 반정부 시위의 전국 확산과 우크라이..
-
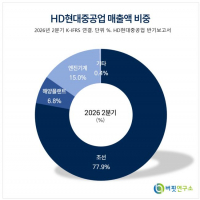
- [버핏 리포트] HD현대중공업, 3Q 조업일수 감소에 하회…엔진 공장 신설 등 중장기 모멘텀 주목 - 키움
- 키움증권이 19일 HD현대중공업(329180)에 대해 "3분기 영업이익은 조업일수 감소와 원화 강세 여파로 시장 기대치를 하회할 전망이나, 상선·엔진 부문의 수주 호조와 8300억원 규모의 엔진 공장 신설 등 중장기 성장 모멘텀은 유효하다"며 투자의견 '매수'를 유지하고 목표주가를 72만원으로 '하향'했다. HD현대중공업의 전일종가...