Update2026.09.23 수

[버핏연구소=김진구 기자] 창해에탄올(004650)과 진로발효(018120)는 국내 1, 2위의 주정 업체로 안정적인 실적과 꾸준한 배당(3~4%)으로 안정적 성향의 투자자에게 훌륭한 대안이 될 수 있다는 증권사 분석이 나왔다.
사진 = 픽사베이
DB금융투자의 차재헌 애널리스트는 『창해에탄올과 진로발효는 소주의 원료인 주정을 생산, 판매하는 기업으로 안정적인 실적을 바탕으로 3~4%의 꾸준한 배당이 강점인 기업』이라고 분석했다.
그는 『주정 판매는 대한주정판매를 통해서 이뤄지고 있는데 주정 판매 가격은 주조정 가격이나, 타피오카 국제 가격의 변동에 연동하기 보다는 각사의 매출액 대비 이익률에 따라 결정된다』며 『최근 주정회사들의 양호한 실적 동향을 볼 때 가격 인상이 진행되기는 어려울 것』이라고 평가했다.
창해에탄올은 보해양조의 모회사(지분 31% 보유)로 소주의 원료인 주정을 생산, 판매하는 기업이다. 매출 구성은 지난해 기준 발효주정 50.2%, 정제주정 47.3%이며, 정제 주정은 브라질 등에서 수입되는 조주정을 정제하는 것이며 발효주정은 상당 부분 국내 잉여 농산물을 이용하여 생산하며 일부 수입타피오카 등을 사용하여 생산한다.
창해에탄올은 지난해 2월 하이트진로에탄올(전주주정)을 인수합병했고, 시장점유율은 14.3%에서 19.9%로 상승해 1위를 기록했다.
창해에탄올의 1분기 영업이익은 전년 동기 대비 80.8% 증가한 55억원을 기록했다. 전주주정 인수와 구조조정 효과로 연간 영업이익 규모는 200억대 초반이 가능할 것으로 전망된다.
그는 『전주주정은 연간 매출액 260억원, 영업이익 30억원』이라며 『합병후 구조개편이 마무리되면 결과적으로 창해에탄올의 매출은 1000억원 수준에 육박하고, 영업이익은 200억원 수준을 기록할 수 있을 것』이라고 전망했다.
이어 『향후 창해에탄올의 전주주정 합병효과가 예상보다 크게 나오거나 보해양조의 영업 상황이 안정화된다면 창해에탄올의 기업가치 변동이 진로발효 보다 탄력적일 가능성은 상존한다』고 덧붙였다.
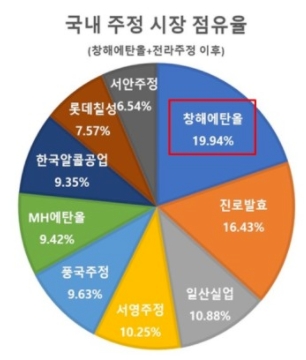
진로발효의 시장점유율은 16.5%로 창해에탄올에 이어 2위 수준을 기록하고 있다. 국산 원료 사용 비율은 50%(금액 기준 약 230억원)로 국산원료로는 발효주정을 생산하고 있다. 수입원료 비중은 50% 수준이며 조주정(180억원), 타피오카(50억원) 등을 사용하고 있다.
진로발효의 1분기 영업이익은 전년 동기 대비 31.1% 증가한 28억원을 기록했다. 지난해 일회성 비용 집행이 있다는 점에서 진로발효 역시 200억원대 초반의 영업이익이 가능할 것으로 예상된다.
그는 『국산원재로는 쌀, 보리, 고무마, 감자 등 다양하며 정부 수매제도가 존재하는한 국산원료 사용이 지속될 것』이라며 『이에 따라 성장성은 크지 않겠지만 큰 설비투자 없이도 안정적인 영업이익 200억원을 꾸준히 기록할 것』이라고 전망했다.
kjg@buffettlab.co.kr
[ⓒ무단 전재 및 재배포 금지]
-------------------------------------------
[공지]
----------------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>