
Update2026.11.23 월

[버핏연구소=김승범 기자] AP시스템(265520)이 최근 증권사에서 발표된 종목 가운데 목표주가 괴리율이 가장 높은 것으로 나타났다.
25일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 AP시스템의 목표주가 괴리율이 52.60%로 가장 높았다. 하나금융투자의 김현수 애널리스트는 AP시스템의 목표주가를 4만8000원으로 제시하며 전일 종가(2만2750원) 대비 52.60%의 괴리율을 기록했다.
AP시스템이 목표주가 괴리율 1위를 기록한 가운데 클래시스(214150)(42.00%), 카카오(035720)(40.53%), 이녹스첨단소재(272290)(39.74%) 등이 뒤를 이었다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 100%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
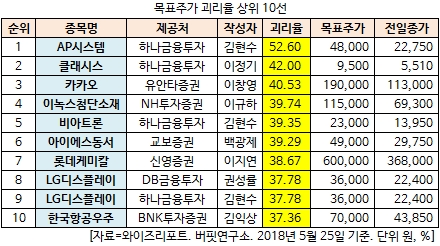
하나금융투자는 23일 AP시스템에 대해 삼성디스플레이 투자 감소 우려로 주가가 하락했으나, 중국 업체 투자에 대한 가시성 증가 및 삼성디스플레이 투자 재개의 필연성을 감안하면 극심한 저평가 상태라며 투자의견 「매수」와 목표주가 4만8000원을 제시했다.
하나금융투자의 김현수 애널리스트는 『삼성디스플레이가 신규 OLED 장비 발주가 1년간 이뤄지지 않으면서 관련 밸류 체인 업체들의 밸류에이션 디스카운트가 지속되고 있다』면서 『실제로 삼성디스플레이 A5 라인 투자는 적어도 올해 3분기까지 「Zero」일 가능성이 높다』고 분석했다.
다만 『아이폰의 Flexible OLED 패널 탑재 비중 증가와 경쟁 업체들과의 기술격차, 폴더블 스마트폰 시장 개화, 전장 디스플레이 시장 규모 확대 등을 감안하면 A5 투자는 시기의 문제일 뿐 빠르면 올해 말부터 장비 발주에 돌입할 것』이라고 전망했다.
그는 『삼성디스플레이 A3, A4 라인 ELA 장비 독점 공급 이력 바탕으로 중국 시장에서도 ELA장비 시장 점유율 95% 를 확보하고 있다』면서 『올해 삼성디스플레이의 상반기 투자 공백으로 인한 현재의 저평가 상태는 매수 기회』라고 평가했다.
이어 『수익성 측면에서는 적자 부문이었던 라미네이팅 장비 관련 비용이 모두 반영되며 연간 9% 수준의 영업이익률 회복이 가능할 것』이라면서 올해 매출액 8441억원(YoY -12%), 영업이익은 750억원(YoY +187%)을 기록할 것으로 전망했다.
한편 올해 실적 기준 PER(주가수익비율)는 6배 수준으로 현재 주가는 극심한 저평가 상태라고 평가했다.
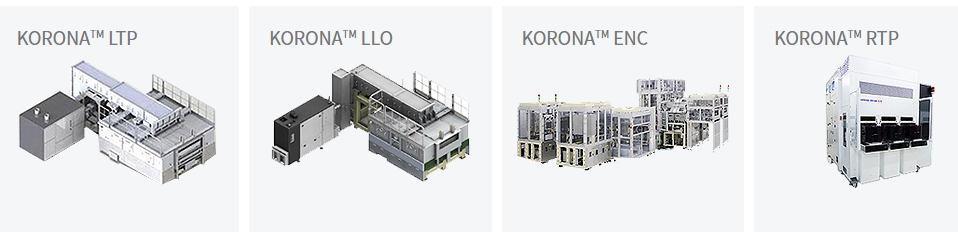
사진 = AP시스템
ksb@buffettlab.co.kr
[ⓒ무단 전재 및 재배포 금지]
-------------------------------------------
[공지]
----------------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














