
Update2026.11.17 화

S-Oil(010950)은 올해 2분기 신종 코로나 바이러스 감염증(코로나19)으로 수요 둔화가 있었으나 재고평가손실 감소로 전분기비 영업손실이 크게 줄었다. 상반기에는 적자기조를 유지했지만 향후 코로나19 완화와 공급 및 수요 조절로 스프레드 개선을 통한 실적 개선이 기대된다.
서울 마포구 백범로 S-Oil 사옥. [사진=더밸류뉴스]
S-Oil은 석유류 제품, 윤활기유 제품, 석유화학 제품의 제조 및 판매를 주 사업으로 영위하고 있다.
올해 2분기 S-Oil의 매출액과 영업손실은 각각 3조4518억원, 1643억원으로 전년비 44.84%, 81.55% 감소하고, 당기순손실은 670억원으로 전년비 54.55% 증가했다.
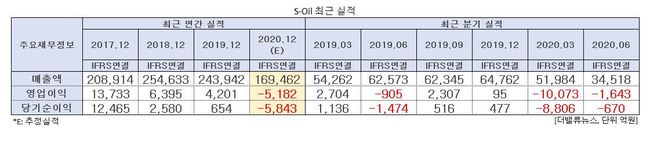
S-Oil 최근 실적. [사진=더밸류뉴스]
2분기 S-Oil의 영업손실은 1643억원으로 전분기비 손실이 8313억원 감소했다. 영업이익은 그동안 쌓인 높은 재고부담으로 정제마진 부진이 지속됐으나, 지난 5월 이후 점진적 수요 회복에 힘입은 유가반등으로 전분기비 재고 관련 손실 규모가 감소하며 적자폭이 크게 축소됐다.
27일 이동욱 키움증권 연구원은 “2분기 S-OIil의 전분기비 영업 실적에 대해 코로나19로 인한 수요 둔화가 있었으나 수출주에 우호적인 환율효과, 제품 수율 최적화 및 유가 상승으로 재고평가손실이 급감했기 때문”이라고 설명했다.
사업부문 별로 보면, S-Oil의 2분기 정유부문 영업손실은 3587억원, 영업손실률은 13.8%를 기록했다. 그동안 쌓인 높은 수준의 재고부담으로 정제마진은 마이너스로 전환했으나 주요 국가들의 이동제한 조치 완화 및 경기부양 정책으로 인해 수요가 회복되기 시작했다.
이 연구원은 2분기 S-Oil 정유부문 실적은 “중국 티팟(teapot) 가동률 확대에 따른 경쟁 심화 및 코로나19 영향으로 인한 석유제품 수요가 둔화했지만 유가 상승으로 재고평가손실이 전분기비 약 5000억원이 감소했다”고 언급했다.
또 “시황 및 수익성을 고려한 제품 수율•수출 지역 최적화 작업으로 전분기비 원유정제시설(CDU) 가동률이 개선된 것도 원인”이라며 “참고로 중국 수출 비중은 1분기 15.3%에서 2분기는 31.5%로 증가했고, 제품 생산 수율도 초저유황중유(VLSFO)•디젤 등 마진이 개선되는 제품 비중이 커진 것으로 보인다”고 덧붙였다.
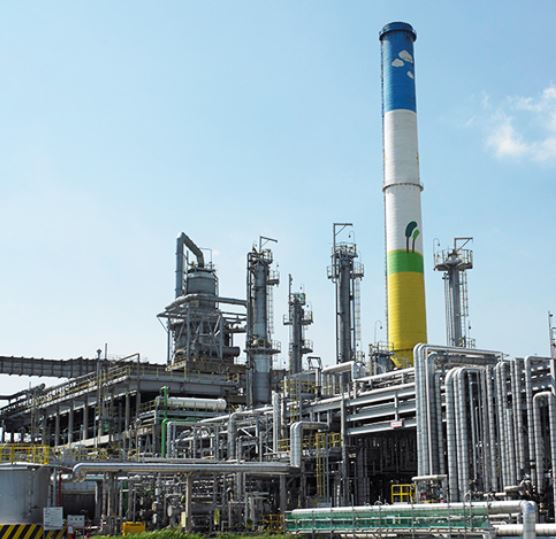
원유를 투입해 LPG, 나프타 등 석유 제품을 생산하는 원유정제시설. [사진=더밸류뉴스(S-Oil 제공)]
S-Oil의 2분기 석유화학부문 영업이익은 911억원, 영업이익률은 15.5%를 기록했다. 석유제품은 크게 아로마틱과 올레핀 계열로 나뉜다. 아로마틱 계열에서 파라자일렌(PX) 스프레드는 역내 설비 가동률 조정에도 불구하고 신규설비 가동에 따른 공급과잉으로 축소됐다. 벤젠 스프레드는 수요 부진과 중국 내 높은 재고로 인해 급락했다.
올레핀 계열에서 폴리프로필렌(PP) 스프레드는 원재료인 나프타 가격의 하락과 중국 시장의 견조한 수요로 확대됐다. 산화프로필렌(PO) 스프레드는 코로나19의 지속으로 인한 수요 부진에도 불구하고 역내 설비의 정기보수가 집중되며 상승했다.
그는 2분기 S-Oil 석유화학부문에 관해 “역 내 신증설 설비 가동으로 아로마틱(PX•벤젠) 스프레드가 급락했지만, 나프타 가격 하락, 역내 경쟁 설비 설비 정기보수 진행 등으로 올레핀 계열의 수익성이 개선된 것이 원인”이라고 말했다.
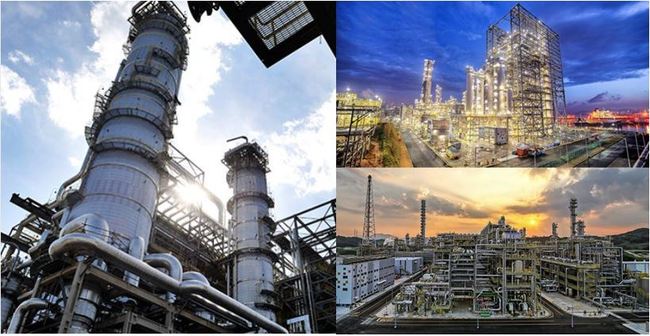
S-Oil의 (왼쪽부터) 제2 아로마틱 콤플렉스, RUC•ODC 콤플렉스. [사진=더밸류뉴스(S-Oil 제공)]
아울러 “윤활기유부문 영업이익은 전분기비 11.1% 감소했다”며 “이는 코로나19 관련 각국 이동 제한으로 인한 물량 감소에 기인하지만 동시에 투입시차(Lagging) 효과 및 마진율이 높은 제품 판매 비중 확대 전략 추진으로 높은 영업이익률을 기록했다”고 평가했다.
S-Oil의 2분기 윤활기유부문 영업이익은 1033억원, 영업이익률은 38.1%를 기록했다. 세계 각국의 이동제한 조치에도 불구하고 낮은 원료가에 힘입어 윤활기유 스프레드는 견조한 수준을 유지했다.
이 연구원은 “올해 상반기 적자 기조를 유지했으나 향후 코로나19 관련 각국 제한이 완화될 때 정유부문은 실적 회복세가 예상되고, PX•윤활기유 부문은 내년부터 공급 과잉이 감소해 스프레드 개선을 보일 것”이라고 내다봤다.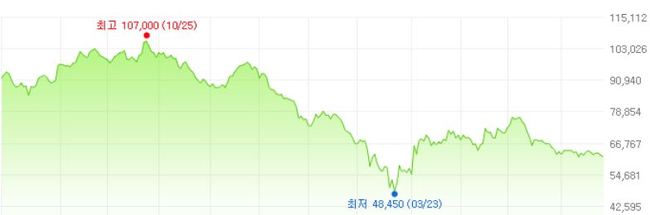
S-Oil의 1년간 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
S-Oil은 코로나19 영향 등으로 지난 3월 23일 52주 신저가(4만8450원)를 기록했다.
anrgood@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














