
Update2026.09.21 월

코웰패션(033290은 온라인 채널을 통해 언더웨어를 비롯한 패션웨어를 판매하고 있다. 경기변동에 상대적으로 비탄력적인 언더웨어 제품군의 견조하게 유지되는 상황에서 신종 코로나 바이러스 감염증(코로나19)의 확산으로 비대면(언택트)의 수혜를 받아 2분기 긍정적 실적을 거뒀다. 비대면 디지털 생활 문화가 각광받는 시점에서 코웰패션의 판매전략이 향후에도 긍정적인 성과를 만들지 기대된다.
코웰패션 주식회사. [사진=더밸류뉴스(코웰패션 제공)]
코웰패션은 패션사업 및 전자사업 등을 영위하고 있다. 패션산업은 내수 위주의 산업구조로 국내 경제성장과 경기상황에 비교적 민감도가 타 산업 대비 높은 편이다. 개인들의 소비지출은 경기변동과 높은 상관관계가 있으며 또한 계절적인 요인과 밀접하게 관련된다.
반면 내의류 산업의 경우 상대적으로 품목의 특성상 경기변동에 비교적 덜 영향을 받는 편으로 유행에 덜 민감하고, 재고자산의 진부화 속도가 상대적으로 느리다. 내의류 산업은 필수의복과 패션의류로서의 특성을 동시에 갖고 있어 안정적인 시장규모를 유지해 온 산업이다.
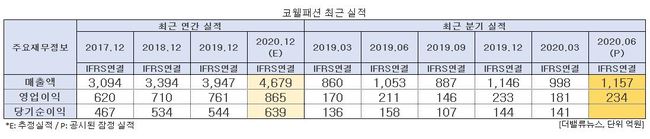
코웰패션 최근 실적. [사진=더밸류뉴스]
올해 2분기 코웰패션의 매출액과 영업이익은 각각 1157억원, 234억원으로 전년비 9.88%, 10.9% 증가했다. 영업이익률은 20.22%를 기록했다.
29일 정소연 이베스트투자증권 연구원은 “2분기 코웰패션의 실적은 패션 부문에서 이커머스 채널의 매출 비중이 11%에서 16%로 확대되고, 전자부문 영업이익이 늘어나 영업이익률이 2.1%p 개선됐기 때문”이라고 설명했다.
이어 “2분기 패션 부문의 매출액은 1064억원으로 전년비 11.3% 증가했는데 코로나19에 의한 의류 소비 위축에도 불구하고 성장세를 지속했다”며 “매출의 97%는 언택트 채널인데, 홈쇼핑의 매출액과 방송횟수는 각각 전년비 8%, 15% 늘고 온라인은 62% 급증했기 때문”이라고 추정했다.
디지털화와 함께 유통 채널의 경계가 사라지는 등 패션산업의 유통구조도 디지털 소비 행태를 보인다. 현재는 스마트폰의 사용량 증가와 코로나19의 확산에 따른 언택트 생활양식의 영향으로 온라인 시장이 더욱 확대되고 있는 추세다.
코웰패션의 주요 판매 경로는 홈쇼핑 및 인터넷 판매, 자사 운영 쇼핑몰이다. 판매조건은 홈쇼핑 온라인몰 등 유통형태(판매채널)에 따라서 현금 및 외상판매 된다. 외부활동이 제한된 상황에서 언택트 구매 수요와 홈쇼핑 방송횟수 증가는 긍정적인 영향을 줬을 것으로 예상된다.
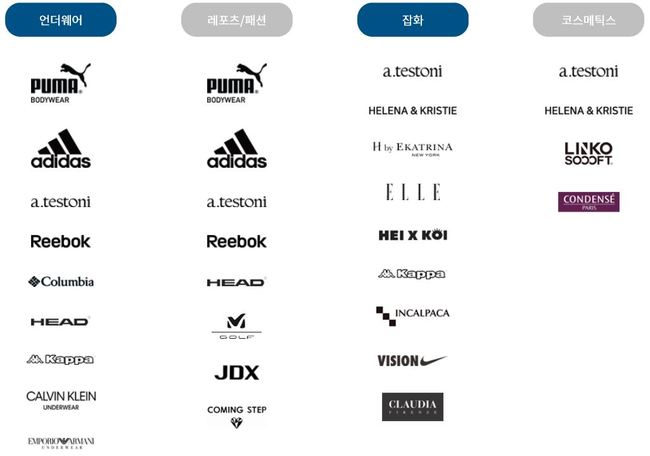
코웰패션 브랜드. [사진=더밸류뉴스(코웰패션 제공)]
지난해 코웰패션은 아디다스 스포츠어패럴, 캘빈클라인 언더웨어, 엠포리오아르마니 언더웨어와 판매 계약을 체결했고 밀레, JDX 골프와 라이선스 계약을 맺었다.
정 연구원은 “2분기 언더웨어 부문은 제품군 확장으로 전년비 13% 성장했다”며 “이는 캘빈클라인 언더웨어와 밀레 등 신규브랜드가 온전히 반영된 첫 분기라서 확대 효과를 누렸기 때문”이라고 파악했다.
또 “레포츠•패션 부문 매출 비중은 전년비 20% 증가해 31%로 확대됐다”며 “이는 지난 6월 첫 런칭한 아디다스 운동화를 포함해 푸마, 리복 등 레포츠 브랜드의 판매가 증가했기 때문”이라고 분석했다.
아울러 “향후 하반기에 패션 브랜드와 화장품 브랜드 런칭이 예정돼 있어 상반기보다 강한 매출 성장이 기대된다”며 “이는 지속적인 브랜드 및 카테고리 확장 등과 함께 마진률이 좋은 온라인 채널 비중이 증가해 고수익성 유지가 기대되기 때문”이라고 내다봤다.
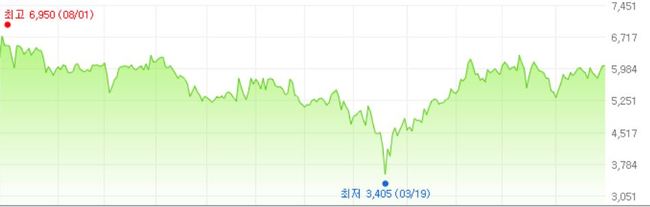
코웰패션 1년간 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
코웰패션은 지난 3월 19일 52주 신저가(3405원)를 기록했으나 비대면 온라인 채널 판매 수혜 등으로 주가의 반등을 겪었다.
anrgood@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














