
Update2026.09.21 월

신종 코로나 바이러스 감염증(코로나19)의 영향으로 호텔신라(008770)는 객수 감소에 따른 수요 부진을 겪으며 면세업에서 적자를 보였다. 호텔신라의 면세 채널도 타격을 받았지만 따이공(중국 보따리상)의 견조한 수요, 면세점 임차료 할인 등으로 큰 고비를 넘겼다. 향후 코로나19의 악재가 개선돼 객수회복을 이루며 흑자전환할 수 있을지 호텔신라의 다음 행보가 기대된다.
서울특별시 중구 동호로에 위치한 신라호텔. [사진=더밸류뉴스]
호텔신라는 호텔•레저 및 면세유통(TR, Travel Retail) 사업을 영위하고 있다. 호텔•레저 사업은 외국인 관광객 및 내국인을 대상으로 숙박, 식음, 연회 등 서비스를 제공하기 때문에 여행수요에 영향을 미치는 경제상황, 국제유가, 환율 등과 관련이 있다.
면세유통 사업은 국가로부터 관련 사업권을 취득해, 외국 방문객 및 내국인 해외출국자를 대상으로 외국의 유명 브랜드 상품 및 토산품을 면세로 판매한다. 따라서 글로벌 경기 변동에 따른 내국인 출국객, 외국인 관광객의 증감과 환율 변동에 영향을 받는다.
올해는 ‘코로나 팬데믹(전세계 대유행)’으로 인해 소비위축, 제한적인 입출국 상황 등을 겪고 있다. 이에 따른 여파가 호텔신라에게 악재로 작용돼 영향을 준 것으로 분석된다.
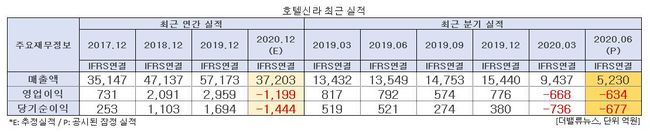
호텔신라 최근 실적. [사진=더밸류뉴스]
2분기 호텔신라의 (잠정)매출액, 영업손실, 당기순손실은 각각 5230억원, 634억원, 677억원으로 전년비61.40%, 180.05%, 229.94% 감소했다.
호텔신라는 지난 5월 20일부터 장기재고의 국내반출 및 제3자 국외반송을 허용했다. 이에 국내의 경우 시내점의 월별 매출에는 긍정적인 영향을 줬으나 해외 공항면세점의 경우는 글로벌 이동 제한으로 매출이 저조한 것으로 보인다.
3일 김명주 미래에셋대우 연구원은 2분기 호텔신라의 실적에 대해 “저조한 제3자 반송 성과와 소형 따이공 회복에 따른 수수료 증가로 예상보다 큰 손실 폭을 기록했다”며 “전분기비 대형 따이공의 매출 차감 할인율의 증가 또한 매출 부진의 또 다른 이유일 것”이라고 말했다.
코로나19로 인해 입출국장의 이용객 하락 등의 문제로 영업환경이 악화된 상황에서 따이공은 면세점을 방문해 꾸준히 매출을 내준 것으로 파악된다. 호텔신라는 따이공을 유치 및 선점하기 위해 알선수수료율를 비롯한 할인률을 높였다. 이에 따라 외형 성장이 있다고 해도 저조한 마진율을 얻은 것으로 예상된다.
제주신라호텔. [사진=더밸류뉴스(호텔신라 제공)]
호텔신라의 면세점업의 매출은 감소한 상황에서 상대적으로 고정비의 부담은 커지면서 영업손실률은 전분기비 5%p 감소했다. 이에 정부는 6월 코로나19로 매출 급감을 겪은 전국공항 입점시설의 임차 할인책을 폈다. 호텔신라는 공항 면세점의 임차료가 50%감면 돼 2분기에는 4개월치에 해당하는 약 560억원이 절감됐다.
김 연구원은 “호텔신라는 인천공항 임차 할인이 들어갔음에도 불구하고 큰 폭의 적자를 지속했다”며 “이는 코로나19로 객수 회복이 전혀 이뤄지지 않았고 앞으로도 코로나19가 장기화된다면 그에 따른 객수 회복의 불확실성은 여전히 존재할 것”고 언급했다
오는 9월에 시작해 내년 2월까지 인천공항의 면세점 임차료는 매출 연동 지급 방식으로 진행될 가능성이 있다. 이에 인천공항의 면세점 임차료 비용 구조의 변동은 향후 매출액과 영업이익률에 긍정적인 영향을 줄 것으로 전망된다. 그러나 우선적으로는 하반기에 코로나19의 완화로 객수의 유의미한 증가 여부가 있을 것인지 관건이다.
그는 “코로나19를 제외하면 추가적인 악재는 제한적일 것”이라며 코로나19의 지속에도 불구하고 따이공 매출이 견조한 것은 한국 화장품 및 면세 채널에 대한 수요가 매우 견조하다는 증거일 것”이라고 파악했다.
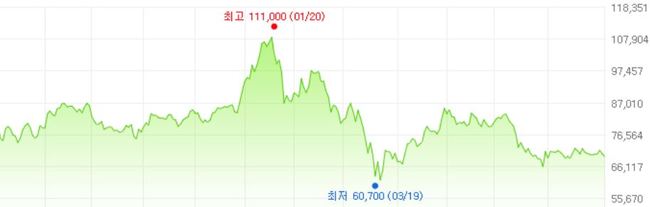
호텔신라 1년간 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
호텔신라는 코로나19 여파 등으로 지난 3월 19일 52주 신저가(6만700원)을 기록했다.
anrgood@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














