Update2026.11.23 월

[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 LS(006260)(대표이사 명노현)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
15일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 LS의 목표주가 괴리율이 54.09%로 가장 높았다. 지난 14일 최문선 한국투자증권 연구원은 LS의 목표주가를 11만5000원으로 제시하며 전일 종가(5만2800원) 대비 54.09%의 괴리율을 기록했다.
명노현 LS 대표이사. [사진=LS]
LS가 목표주가 괴리율 1위를 기록한 가운데 클리오(237880)(53.1%), SK이노베이션(096770)(52.74%), 이녹스첨단소재(272290)(51.25%) 등의 순이다. LS는 지주회사로 연결 기준 전선사업, 일렉트릭사업, 엠트론사업, 아이앤디사업부문으로 구성돼 있다.
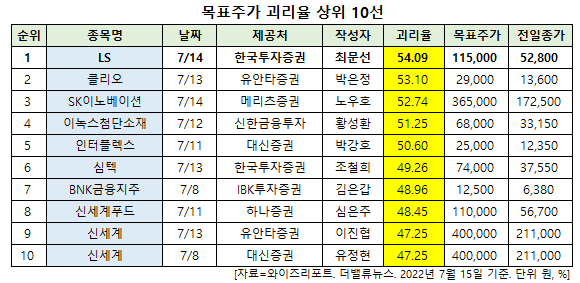
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
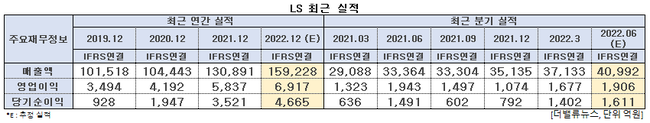
LS 최근 실적. [이미지=더밸류뉴스]
LS의 올해 2분기 매출액, 영업이익, 당기순이익은 각각 4조992억원, 1906억원, 1611억원으로 전년비 매출액과 당기순이익은 22.86%, 8.05% 증가하고 영업이익은 1.9% 감소할 것으로 전망된다. 한국투자증권 역시 LS의 올해 2분기 영업이익이 1929억원으로 기존 추정치(1870억원)와 컨센서스(시장 기대치)에 부합하는 양호한 실적을 달성할 것으로 봤다.
최문선 한국투자증권 연구원은 "이는 전선과 전력기기 성수기 진입에 따른 LS전선, LS Electric, LS I&D의 호조, 제련∙정련 수수료와 부산물 가격 동반 상승에 의한 LS니꼬동제련의 이익 증가, 해외 자회사 이익의 환율 효과 등이 복합 작용한 결과"라며 “자회사들의 전반적인 실적 호조로 영업이익률이 5.1%로 개선될 것"이라고 설명했다.

서울 용산구 LS타워. [사진=더밸류뉴스]
현재 신재생에너지 전환에 따른 글로벌 송배전 투자 확대로 전선과 전력기기 업황이 호황을 맞고 있다. 이에 올해부터 본격적인 상승기가 펼쳐질 것으로 기대된다. 이번 실적에서 주력 계열사인 LS전선, LS Electric, LS I&D의 수익성과 수주잔고에서 이를 확인할 수 있을 전망이다. 그는 “전선과 전력기기의 수익성이 향상되고 1분기에 이어 수주잔고가 늘 것”이라며 “최근 전선과 전력기기 업계 동향을 파악한 바에 의하면 전반적으로 이익률이 상승하는 동시에 수주잔고가 증가한 것으로 보인다”고 파악했다.
아울러 업황과 별개로 자체적인 호재도 많다는 평가다. 2분기 양호한 실적에 이어 3분기에는 LS니꼬동제련이 연결로 편입된다. 9월부터 50%만 반영되던 LS니꼬동제련 이익이 100% 반영되기 시작하는 것이다. 이어서 전선과 전력기기의 최성수기인 4분기를 맞이한다. 내년 상반기에 LS전선의 해저전력선 신공장 완공이 예정돼 4분기에 선수주에 따른 수주잔고의 증가가 눈에 띌 것으로 기대된다.
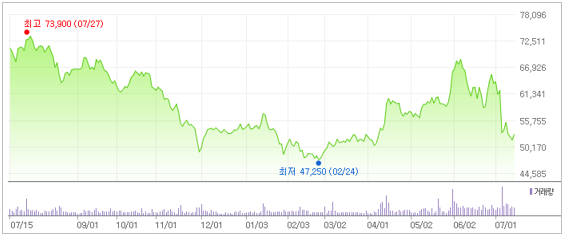
LS 최근 1년 주가 추이. [이미지=네이버 증권]
LS는 2월 24일 52주 신저가(4만7250원)를 기록했다. 최 연구원은 “내년 상반기 신공장 완공 이후 쌓인 수주가 실적에 반영되면서 이익 증가로 이어질 것”이라며 목표주가 11만5000원을 유지했다.
[관심종목]
006260: LS, 237880: 클리오, 096770: SK이노베이션, 272290: 이녹스첨단소재, 051370: 인터플렉스, 222800: 심텍, 138930: BNK금융지주, 031440: 신세계푸드, 004170: 신세계
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>