Update2026.09.23 수

[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 솔루스첨단소재(336370)(대표이사 진대제 서광벽)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
22일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 솔루스첨단소재의 목표주가 괴리율이 56.17%로 가장 높았다. 지난 21일 한병화 유진투자증권 연구원은 솔루스첨단소재의 목표주가를 9만원으로 제시하며 전일 종가(3만9450원) 대비 56.17%의 괴리율을 기록했다.
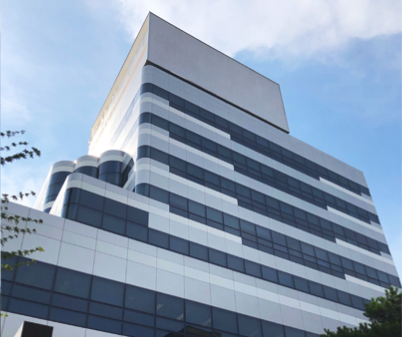
서울 종로구 솔루스첨단소재 본사. [사진=솔루스첨단소재]
솔루스첨단소재가 목표주가 괴리율 1위를 기록한 가운데 엔씨소프트(036570)(55.76%), 해성디에스(195870)(51.44%), 영원무역(111770)(50.13%) 등의 순이다. 솔루스첨단소재는 전지박, 동박, OLED(유기발광다이오드), 바이오 및 화장품 사업을 하고 있다.
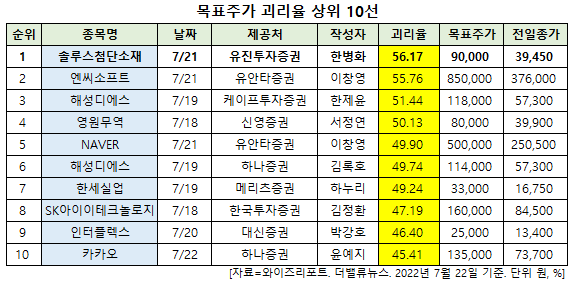
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
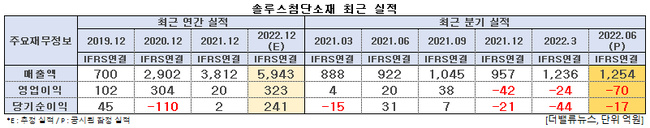
솔루스첨단소재 최근 실적. [이미지=더밸류뉴스]
솔루스첨단소재는 올해 2분기 매출액, 영업손실, 당기순손실이 각각 1254억원, 70억원, 17억원으로 전년비 매출액은 36.01% 증가하고 영업손익과 당기순손익은 적자 전환했다고 잠정 실적을 공시했다. 컨센서스(매출액 1285억원, 영업이익 25억원) 대비 매출액은 부합했으나, 영업손익은 적자를 기록했다.
한병화 유진투자증권 연구원은 "매출액은 전년비 36% 증가했는데, 이는 OLED(유기발광다이오드) 소재와 전기차용 전지박 매출이 각각 38%, 474% 증가했기 때문"이라며 "전지박은 가동율이 상승하면서 매출액은 지난해 2분기 68억원에서 올해 2분기 322억원으로 증가했다"고 설명했다. 반면 "공장 고정비 증가와 전기료 등 원가 상승 때문에 영업손실이 지속되고 있다"며 "동박사업도 유럽의 전기료 급등으로 인해 이익률이 훼손됐을 것"이라고 추정했다.
유진투자증권은 솔루스첨단소재의 3분기 매출액과 영업손실이 각각 1305억원, 8억원을 기록할 것으로 봤다. 영업손익의 경우 적자폭은 감소할 것으로 예상되나, 흑자전환은 힘들 것이라는 평가다. 전년비 2배 이상 상승한 전기료 때문에 원가비중이 높은 전지박, 동박 사업의 수익성이 예상보다 악화됐기 때문이다.
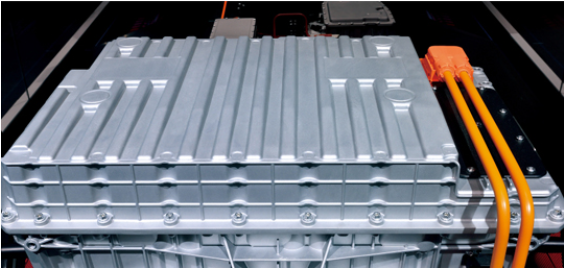
솔루스첨단소재의 전지박. [사진=솔루스첨단소재 홈페이지]
솔루스첨단소재는 유럽 전지박 시장에서 약 1조3000억원의 수주를 받았다. 올 하반기에는 국내 배터리 업체들을 대상으로 추가 계약이 진행될 예정이다. 캐나다 공장도 이달 착공해서 오는 2024년 연말부터 생산할 예정이라, 국내 배터리 셀업체들, 글로벌 전기차 업체 등과 공급계약 논의를 하고 있는 것으로 알려졌다.
또 OLED 사업은 올 하반기 중국 공장 가동이 시작되기 때문에 지속성장이 예상된다. 발광소재에서 비발광 소재로 제품 믹스를 확대하고 있고 고객사도 다변화되고 있다. 전지박 사업의 턴어라운드만 보인다면 OLED 사업의 가치도 동시에 부각될 수 있을 것으로 기대된다. 그는 “전지박 사업은 2단계 증설이 완료돼 고정비 상쇄효과가 본격적으로 발생하는 내년이 돼야 턴어라운드가 시작될 것”이라고 내다봤다.
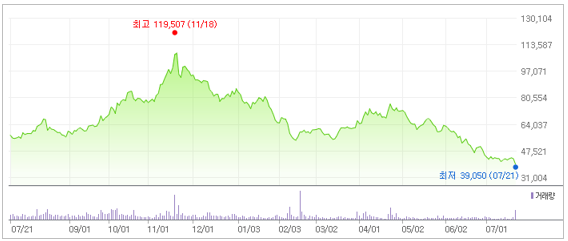
솔루스첨단소재 최근 1년 주가 추이. [이미지=네이버 증권]
솔루스첨단소재는 전일 52주 신저가(3만9050원)를 기록했다. 한 연구원은 “구리가격의 하락, 전기료와 각종 원가 상승 등을 반영해서 실적 추정치를 하향했다”며 목표주가를 기존 12만원에서 9만원으로 내렸다. 다만 “예상치 못한 비용 상승이 지속되면서 턴어라운드가 늦어지고 있으나 유럽과 미국 전기차 시장 성장의 수혜주라는 중장기 성장 로드맵이 변하지는 않았다”고 덧붙였다.
[관심종목]
336370: 솔루스첨단소재, 036570: 엔씨소프트, 195870: 해성디에스, 111770: 영원무역, 035420: NAVER, 195870: 해성디에스, 105630: 한세실업, 361610: SK아이이테크놀로지, 051370: 인터플렉스, 035720: 카카오
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>