Update2026.09.21 월

KB증권은 삼성전자(005930)에 대해 투자의견 '매수'와 목표주가 60만원을 유지했다. 삼성전자의 지난 종가는 25만원이다.
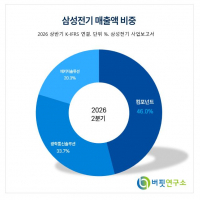
 삼성전자 매출액 비중.[이미지=버핏연구소]
이창민 KB증권 연구원은 "최근 3개년(2024~2026년) 주주환원에서 3분기 현금배당 30조원 이후 잔여 재원 80조원에 대해 연내 자사주 매입 소각과 현금 배당 등 추가적인 주주환원이 기대된다"며 "하반기 삼성전자 영업이익은 전년대비 587% 증가한 221조원으로 추정되며 분기 평균 영업이익은 100조원을 상회할 전망"이라고 밝혔다.
이어 "삼성전자는 2025년 4분기 이후 5개 분기 연속 사상 최대 실적 경신을 이어갈 것으로 예상된다"며 "파운드리 사업은 2026년 3분기부터 4나노 LPU 양산 본격화와 생산 수율 안정화에 힘입어 성과급 충당금을 제외할 경우 흑자 전환 가능성이 높아질 전망"이라고 설명했다.
삼성전자의 올해 영업이익은 368조원으로 지난해 대비 744.2% 증가할 전망이다. 영업이익률은 52.0%로 지난해 13.1%에서 큰 폭 개선될 것으로 추정된다.
또한 장기공급계약(LTA) 확대도 긍정적 요인으로 꼽았다. 그는 "메모리 capa의 70%를 차지하는 5년 장기공급계약 비중 확대로 과거와 달리 향후 고객별 맞춤형 설비투자가 가능해져 중장기 실적 가시성을 크게 높일 것"이라며 "구글, 아마존 등 미국 하이퍼스케일러에 이어 바이두, 알리바바, 텐센트 등 중국 주요 하이퍼스케일러까지 5년 장기공급계약 요구가 급증하는 추세"라고 설명했다.
그는 "신규 메모리 생산라인 완공부터 본격적인 양산까지 3년 이상 소요되는 구조적 제약을 고려하면 메모리 공급 부족은 최소 2028년까지 이어질 전망"이라고 내다봤다.
주주환원 규모도 구체적으로 제시했다. 하반기 현금배당은 배당소득 분리과세 적용과 배당성향 25% 요건 충족을 가정할 경우 최대 70조원, 자사주 매입 소각은 40조원 규모로 예상되며 이에 따른 배당수익률은 4%를 상회할 전망이다.
그는 "연내 추가 주주환원과 차기 3개년 환원정책 강화 방향이 구체화될 경우 실적 개선과 대규모 주주환원이 맞물리며 분기배당을 개시한 2017년 이후 10년 만에 가장 강력한 주가 재평가 국면이 전개될 전망"이라고 말했다.
목표주가에는 상승·기준·하락 시나리오도 함께 제시됐다. Bull-case는 70만원, Base-case(목표주가)는 60만원, Bear-case는 25만원이다. 목표주가를 상회하려면 내년 D램과 낸드 평균판매가격(ASP)이 각각 279%, 278% 이상 큰 폭 상승해야 하며, 이를 밑돌면 목표주가를 하회할 위험 요인으로 꼽았다.
KB증권은 삼성전자의 올해 매출액을 707조9230억원, 영업이익을 368조960억원으로 추정했다. 내년 매출액과 영업이익은 각각 937조7100억원, 555조4070억원으로 예상했다. 이는 컨센서스 대비 다소 보수적인 수준으로, 올해 매출액과 영업이익 추정치는 컨센서스보다 각각 4.3%, 6.4% 낮다.
피어그룹과 비교해도 밸류에이션 매력이 부각된다. 올해 기준 삼성전자의 PER은 5.5배로, 인텔(59.4배)과 마이크론(8.5배)을 크게 하회한다.
삼성전자는 반도체(DS), 모바일(MX), 디스플레이(SDC), 가전(CE), 전장(Harman) 사업을 운영하는 글로벌 전자·반도체 기업이다. 최대주주는 삼성생명보험 외 15인으로 지분 19.7%를 보유하고 있으며 국민연금공단이 7.8%를 보유하고 있다. 외국인 지분율은 46.7%다. 시가총액은 1609조3000억원이다.
 삼성전자 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>