Update2026.10.12 월

하나증권은 오리온(271560)에 대해 해외 전 법인의 견조한 성장세와 성수기 진입에 따른 실적 모멘텀이 기대된다며 투자의견 'BUY'와 목표주가 22만원을 유지했다. 오리온의 전일 종가는 11만9300원이다.
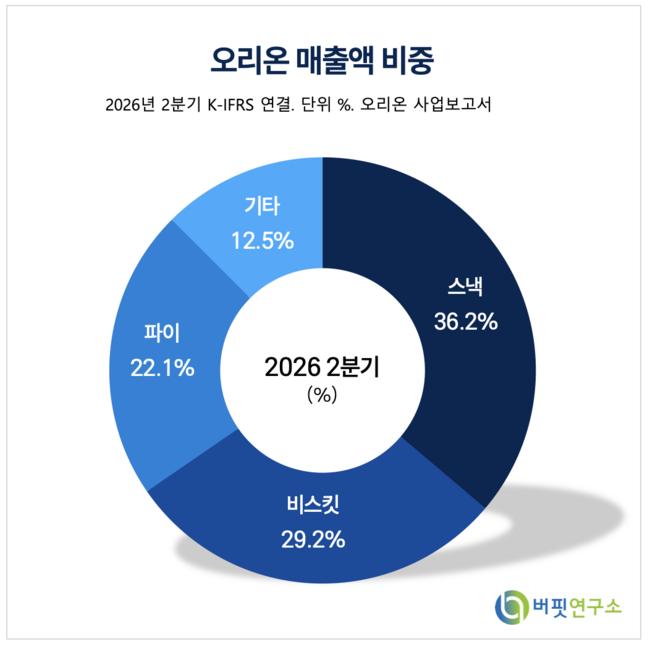 오리온 매출액 비중. [이미지=버핏연구소]
심은주 하나증권 연구원은 "오리온에 대한 투자의견 BUY와 목표주가 22만원을 유지한다"며 "이번 3분기 연결 매출액은 전년동기대비 10.9% 증가한 9193억원, 영업이익은 15.4% 늘어난 1591억원으로 추정된다"라고 밝혔다. 이어 "원화의 상대적 강세 기조로 환율 효과가 일부 희석됨에도 불구하고 중국 및 러시아에서의 견조한 수요로 전사 실적은 시장 기대치를 충족할 전망"이라고 덧붙였다.
심 연구원은 "지난해 8월 베이스가 높았음에도 지난 7월부터 8월 누계 매출액과 영업이익은 각각 전년동기대비 12.7% 증가한 6046억원, 8.0% 늘어난 964억원을 기록했다"라고 설명했다. 이어 "누계 국가별 매출 성장률은 국내 5.7%, 중국 16.5%, 베트남 9.3%, 러시아 26.2%를 시현했다"라고 분석했다.
그는 "국내는 지난 8월 이커머스와 다이소 등 신성장 채널 출고 증가와 적극적인 신제품 출시가 외형 성장에 기여했다"라고 평가했다. 이어 "주요 원재료 단가 상승과 정규직 증가에 따른 인건비 부담이 손익에 다소 영향을 미쳤으나 지난 7월부터 8월 누계 매출과 손익은 전년동기대비 각각 5.7%, 0.4% 증가했다"라고 덧붙였다.
해외 주요 법인의 구조적 외형 확장도 긍정적 요인으로 짚었다. 심 연구원은 "중국은 간식점 등 고성장 채널을 바탕으로 지난 7월부터 8월 누계 매출과 손익이 각각 16.5%, 9.9% 증가했다"라고 설명했다. 이어 "경쟁사의 할인 영향으로 단기 부침이 있었으나 이번 9월 들어 경쟁이 완화되는 한편 스낵 생산능력 증설 효과가 본격적으로 나타날 것"이라고 진단했다.
러시아와 베트남 법인의 흐름에 대해서도 상세히 분석했다. 그는 "러시아는 전체 공장 가동률이 100%를 초과해 운영되는 가운데 원가 안정성에 힘입어 지난 7월부터 8월 누계 매출이 26.2%, 손익이 50.0% 급증했다"라고 밝혔다. 이어 "베트남은 지난 7월 선출고 영향으로 8월 역성장을 기록했으나 선출고 영향을 감안하면 8월 로컬 통화 기준 4.2% 성장한 수준"이라고 설명했다.
심 연구원은 "중국 법인의 경우 약 10년 만에 두 자리 수 외형 성장이 가능할 것"이라고 전망했다. 이어 "간식 채널 주요 업체의 상장으로 올해부터 내년까지 공격적인 점포 수 확장 기조가 이어질 것"이라고 덧붙였다.
하나증권은 오리온의 올해 연간 연결 매출액과 영업이익을 각각 3조7562억원, 6502억원으로 추정했다. 매출액은 전년대비 12.7%, 영업이익은 전년대비 16.5% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 4조581억원, 7279억원으로 예상했다.
주가 측면에서는 밸류에이션 매력을 강조했다. 심 연구원은 "현재 주가는 12개월 선행 주가수익비율 9배에 거래 중"이라며 "최근 차익 실현 매물에 따른 주가 조정으로 가격 매력도가 높아졌고 곧 성수기가 시작되는 만큼 기대감을 가져볼 시점"이라고 설명했다.
오리온은 지난 2017년 오리온홀딩스에서 인적분할돼 설립된 글로벌 제과 전문기업이다. 초코파이, 포카칩, 꼬북칩 등 핵심 제과 브랜드를 바탕으로 국내를 비롯해 중국, 베트남, 러시아 등에 현지 생산 및 판매 체계를 구축하고 있다.
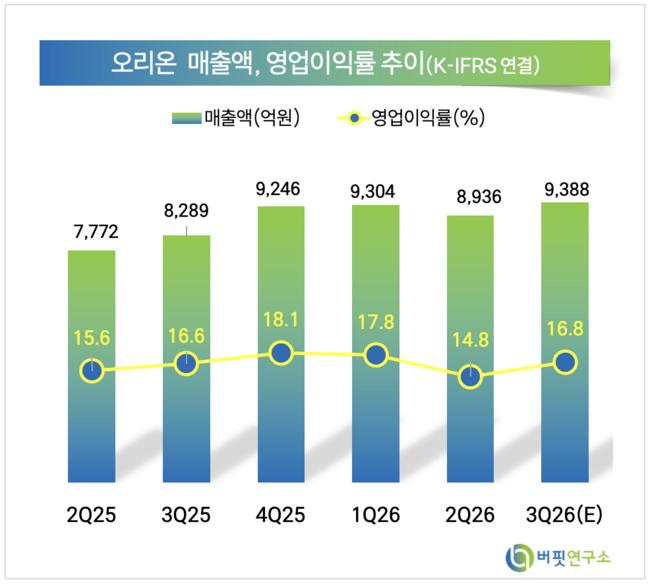 오리온 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>