Update2026.09.18 금

대신증권은 KT(030200)에 대해 투자의견 '매수'와 목표주가 7만4000원을 유지했다. KT의 지난 종가는 5만2800원이다.
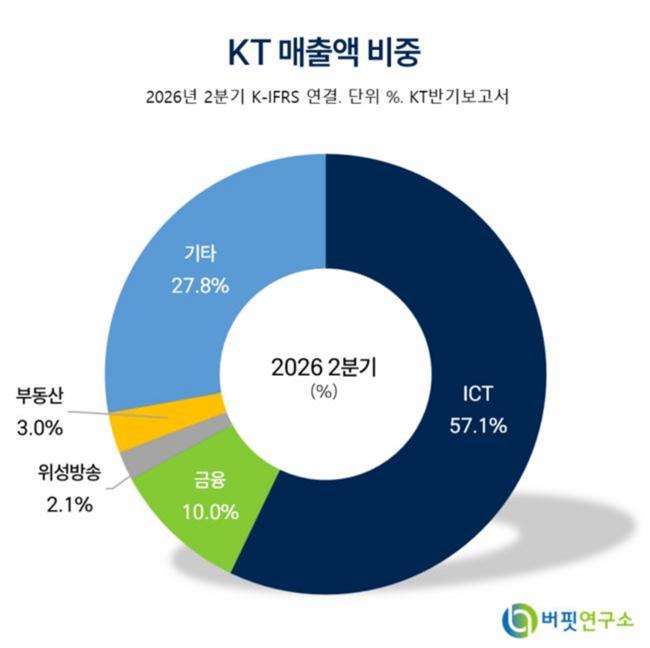 KT 매출액 비중.[이미지=버핏연구소]
김회재 대신증권 연구원은 "목표주가는 내년 예상 EPS 6193원에 PER 13배를 적용해 산출했다"며 "최근 5년 통신업 평균(KT, LG유플러스 기준)에 30% 할증을 적용한 결과"라고 밝혔다.
이어 "AIDC의 기본 전략은 실수요에 기반한 투자"라며 "향후 5년간 AI 인프라 투자에 6조원을 집행할 계획이며 2031년까지 AIDC 1GW를 단계적으로 구축할 계획"이라고 설명했다.
그는 "수도권(Tier1)은 AI 수요의 중심으로 여의도(금융 특화), 목동(국내외 CSP), 안산·용인(AI GPU Zone), 부천·청라(국내외 빅테크) 등 타겟 고객군별 클러스터로 확장하고 있다"며 "2027년부터 2029년까지 실수요에 기반한 200MW 사이트를 확보하고 추가 20여개 사이트 대상 800MW도 단계적으로 개발해 2031년까지 1GW 공급 계획을 세웠다"라고 말했다.
이어 "해저케이블 육양국은 부산, 거제 등 동남권에 집중하고 있으며 동남권(포항, 울산) 신설을 검토하고 남부권(제주)은 건설 중"이라며 "향후 AIDC에는 보스턴 다이내믹스의 로봇을 도입해 자율운용 체계를 구축할 계획"이라고 밝혔다.
KT가 제시한 매출 목표는 2026년 9000억원(AIDC 7000억원, 해저케이블 2000억원), 2031년 4조8000억원(AIDC 4조4000억원, 해저케이블 4000억원)이다.
주주환원에 대해서는 "2003년 이후 누적 배당 성향은 별도 당기순이익의 58%"라며 "2024년에 공개한 기업가치 제고 계획에 기반해 착실한 주주환원을 이행하고 있다"라고 설명했다.
그는 "2025년부터 2028년까지 예정된 자사주 1조원 중 5000억원 취득을 완료했다"며 "비핵심자산 매각이 진행된 후 자사주 잔여 5000억원의 조기 집행 가능성도 있다"라고 말했다.
이어 "12개월 선행 기준 DPS는 2700원, 수익률은 5.1%"라며 "총주주환원은 8600억원, 수익률 6.4%로 전망된다"라고 밝혔다.
자산효율화 계획도 짚었다. 그는 "보유자산 규모는 2026년 2분기 장부가 기준 12조3000억원(부동산 4조6000억원, 매도가능증권 3조3000억원, 종속기업투자 4조4000억원)"이라며 "보유 목적과 전략적 효용을 상실한 비핵심 자산의 유동화를 가속화하고 있다"라고 설명했다.
대신증권은 KT의 올해 매출액을 27조8030억원, 영업이익을 2조2960억원으로 추정했다. 내년 매출액과 영업이익은 각각 28조3580억원, 2조1360억원으로 예상했다. 2028년까지 연결 ROE 9~10% 달성을 목표로 제시했다.
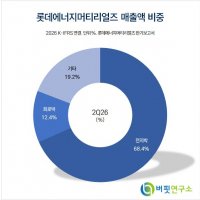
KT는 국내 대표 통신사업자로 무선·유선·기업(B2B)·단말 사업을 영위하고 있다. 2분기 기준 매출 비중은 무선 38.7%, 유선 29.1%, 기업 22.4%, 단말 9.8% 순이다. 최대주주는 현대자동차 외 1인으로 지분 8.07%를 보유하고 있으며 국민연금공단이 7.05%를 보유하고 있다. 외국인 지분율은 49.00%다. 시가총액은 13조3070억원, 52주 최고가와 최저가는 각각 6만8900원과 4만8250원이다.
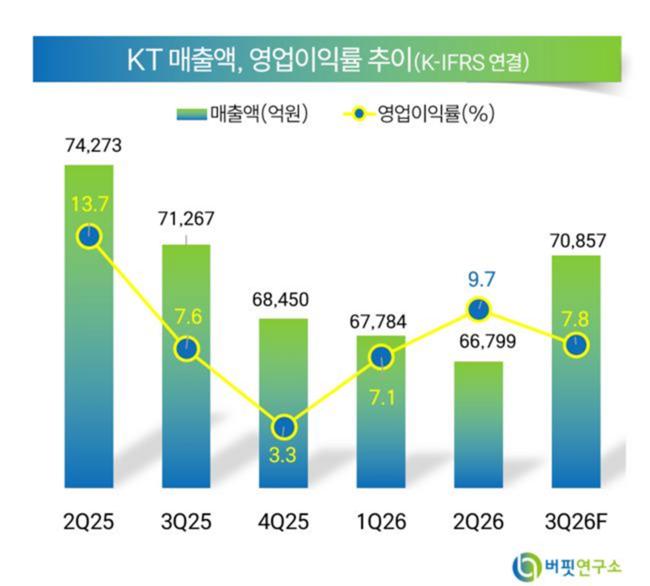 KT 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>