Update2026.09.17 목

[버핏연구소=추승수 기자] SK증권은 HD현대중공업(329180)에 대해 4행정 중속엔진 생산능력 확대와 육상 발전용 엔진 수요 증가로 엔진기계사업부의 구조적 성장이 기대된다고 전망했다. 이에 투자의견 '매수'와 목표주가 97만원을 유지했다. HD현대중공업의 전일 종가는 44만500원이다.
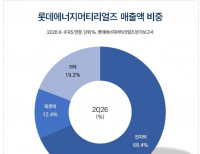
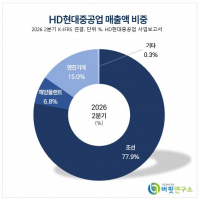
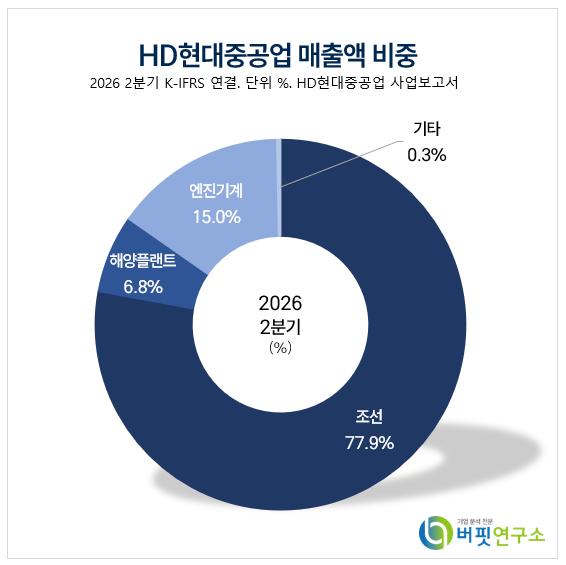 HD현대중공업 매출액 비중. [이미지=버핏연구소]
한승한 SK증권 연구원은 "HD현대중공업의 4행정 엔진 생산능력은 기존 3.0GW에서 증설이 완료되는 오는 2028년부터 램프업을 거쳐 오는 2030년 7.2GW까지 확대될 계획"이라며 "육상 발전용은 신공장 3GW와 HD현대엔진 1GW를 합쳐 4GW, 선박용은 2.3GW에서 3.2GW로 확대된다"라고 전했다.
이어 "HD현대엔진 생산능력은 기존 0.7GW에서 1GW까지 확대되며 해당 라인은 신공장이 가동되기 전인 오는 2027~2028년 선박과 육상 엔진 수요에 모두 대응할 수 있다"며 "신공장은 오는 2028년 약 30%의 가동률로 시작해 램프업을 거쳐 오는 2030년부터 생산능력을 모두 활용해 20MW급 모델을 생산할 예정"이라고 설명했다.
한 연구원은 "회사가 공유했던 육상 발전 엔진 인콰이어리 규모는 기존 약 3~9GW였으나 현재는 이를 크게 상회하는 수준으로 소통하고 있다"며 "최근 FDC(부유식 데이터센터)에 대한 하이퍼스케일러들의 인콰이어리 역시 확대되고 있다"라고 전했다.
또 "HD한국조선해양은 최근 미국 선급 ABS로부터 100MW급 규모의 BMPP(부유식 발전설비)에 대한 기본인증을 획득했다"며 "HD현대중공업은 FDC 신조 사업과 함께 발전원인 4행정 엔진을 파워십과 BMPP에 납품하며 그룹사들과 패키지 사업으로 진행할 예정"이라고 설명했다.
이어 "가시화된 수요를 기반으로 엔진기계사업부가 구조적인 성장을 보여줄 것으로 전망한다"며 "이에 따른 리레이팅도 예상한다"라고 밝혔다.
그는 "올해 상선 수주 목표를 이미 초과 달성하며 안정적인 펀더멘털을 유지하고 있다"며 "하반기 남은 기간에는 LNGC(액화천연가스운반선), VLGC(초대형가스운반선)·VLAC(초대형암모니아운반선) 중심의 선별 수주 전략을 통해 오는 2028년 이후 상선 부문의 수익성을 충분히 유지할 수 있을 것"이라고 전망했다.
SK증권은 "글로벌 지정학적 리스크 확대에 따른 해군 현대화 사이클에 맞춰 미 해군이 동맹국의 호위함 구매를 고려하고 있다"며 "중장기적으로 미국 전투함을 건조하기 위해 HD현대의 미국 진출 가능성이 높다"라고 판단했다.
이어 "미국을 제외해도 페루와 필리핀, 말레이시아, 칠레, 사우디아라비아, 이집트 등 글로벌 함정 수주 파이프라인을 다수 보유하고 있다"며 "함정 모멘텀에 따른 리레이팅도 충분히 가능할 것"이라고 전했다.
끝으로 "특수선과 4행정 엔진, FDC, SMR(소형모듈원전) 등 조선소에 붙일 수 있는 모든 추가 성장동력을 보유한 유일한 종목"이라며 "조선업 최선호주로 제시하고 최근 불거진 노조 파업 문제가 해소될 경우 저점 매수 기회"라고 판단했다.
HD현대중공업은 선박과 해양구조물, 엔진기계 등을 생산한다. 상선과 특수선, 해양플랜트 사업을 영위하며 선박용 및 발전용 엔진도 생산한다.
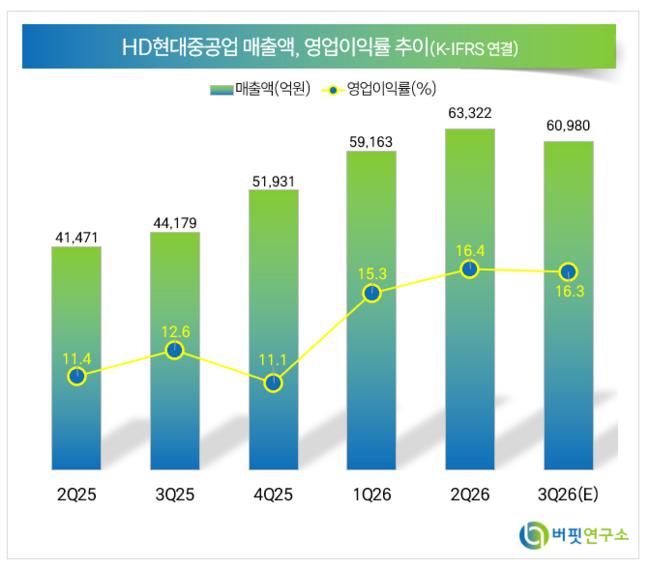 HD현대중공업 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>