Update2026.09.18 금

[버핏연구소=이연우 기자] 현대차증권은 한솔케미칼(014680)에 대해 과산화수소와 반도체용 프리커서가 실적 성장을 이끌 것으로 전망하며 투자의견 '매수'를 유지했다. 다만 국내외 반도체 소재 기업의 평균 주가수익비율(PER)을 반영해 적용 PER을 낮추면서 목표주가는 기존 41만원에서 32만5000원으로 26.2% 하향했다.
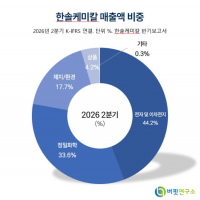
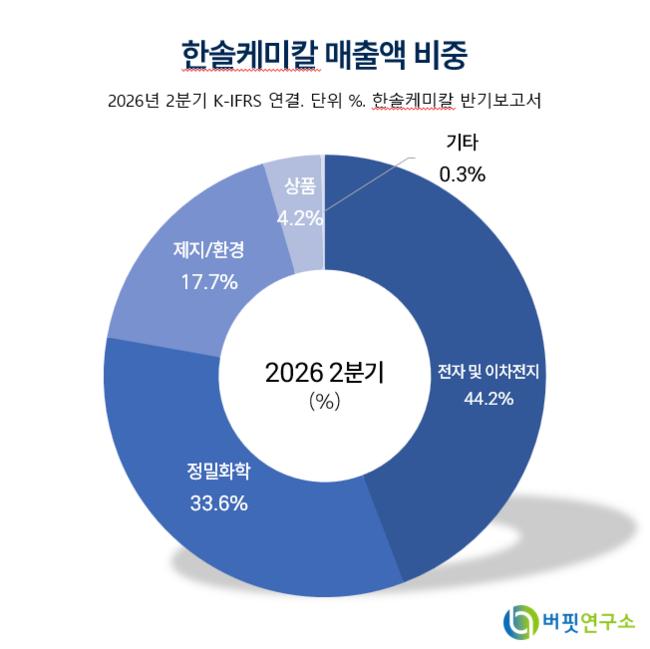 한솔케미칼 매출액 비중. [자료=버핏연구소]
윤동욱 현대차증권 연구원은 과산화수소 수요 증가가 정밀화학 부문의 성장을 이끌 것으로 전망했다. 고객사의 신규 반도체 공장 가동에 대응해 과산화수소 생산능력을 25% 늘릴 계획이며, 증설 물량은 내년 하반기부터 매출에 반영될 것으로 예상했다. 현재 과산화수소 설비는 고객사 수요 증가로 최대 생산능력 수준에서 가동 중이며 오는 2029년 이후 수요에 대응하기 위한 추가 증설도 검토 중이다.
반도체용 프리커서도 성장축으로 꼽았다. 프리커서 매출의 40% 이상을 차지하는 TSA 소재는 주요 고객사의 2나노미터(nm) 생산능력 확대에 따라 공급량이 늘어날 전망이다. 올해 하반기 Hf·Zr 등 고유전율(High-K) 소재의 원천 특허가 만료되면 내년부터 신규 고객사를 확보해 관련 매출을 확대할 수 있을 것으로 봤다.
올해 실적도 성장세를 이어갈 전망이다. 현대차증권은 올해 한솔케미칼 매출액을 전년대비 12% 증가한 9899억원, 영업이익을 12.6% 늘어난 1759억원으로 예상했다. 영업이익률은 17.8%로 전망했다.
내년에는 증설 효과가 본격 반영되면서 성장 폭이 커질 것으로 내다봤다. 매출액은 전년대비 20.2% 증가한 1조1902억원, 영업이익은 30.5% 늘어난 2294억원으로 전망했다. 영업이익률도 19.3%까지 높아질 것으로 예상했다.
실적 전망과 달리 목표주가는 낮췄다. 현대차증권은 한솔케미칼의 내년 예상 주당순이익(EPS)을 기존 1만7458원에서 1만9421원으로 높였지만, 목표 주가수익비율(PER)은 기존 23.6배에서 국내외 반도체 소재 기업 평균인 16.7배로 낮췄다. 이에 목표주가를 32만5000원으로 산출했다. 현재 주가 대비 상승여력은 51.2%다.
한솔케미칼은 과산화수소 등 정밀화학 제품과 반도체용 프리커서, 디스플레이, 이차전지 소재 등을 생산하는 정밀화학 전문기업이다.
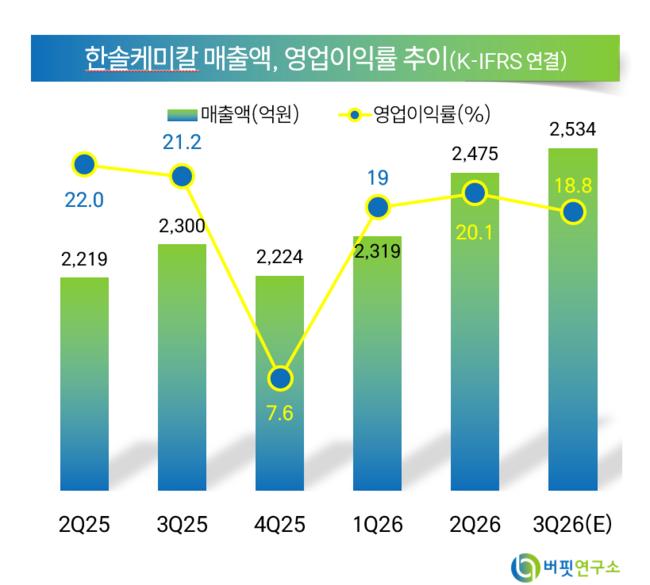 한솔케미칼 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>