
Update2026.09.21 월

[버핏연구소=홍승환 기자] 메리츠증권은 롯데관광개발(032350)에 대해 외국인 관광객 증가와 VIP 롤링 고객 유치 전략을 바탕으로 카지노 주요 영업지표가 개선되고 있다며 투자의견 ‘매수’를 유지했다. 다만 실적 추정치와 적용 배수를 조정해 적정주가는 기존 3만원에서 2만5000원으로 하향했다. 롯데관광개발의 전일 종가는 1만1720원이다.
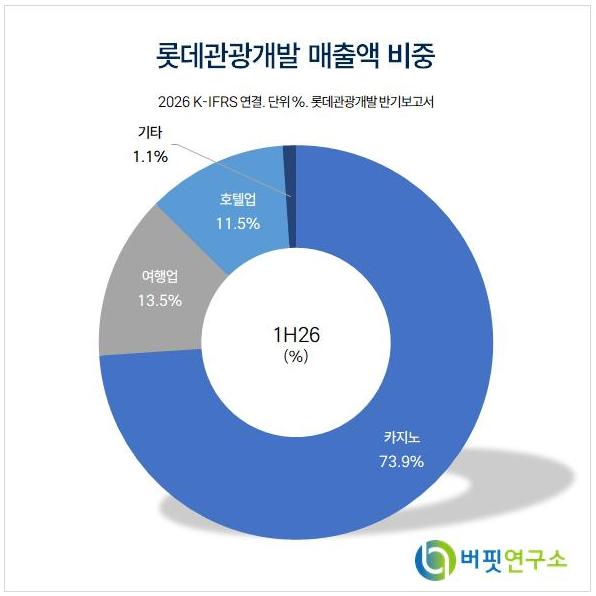 롯데관광개발 매출액 비중. [이미지=버핏연구소]김민영 메리츠증권 연구원은 “7월 방한 외래객은 209만3000명으로 전년동월대비 20.8% 증가하며 역대 최대치를 기록했다”며 “제주와 부산의 외국인 방문객도 1~7월 누적 각각 146만8000명, 292만7000명을 기록하며 증가세가 이어지고 있다”고 밝혔다.
이어 “제주 국제선 공급 확대와 9월 추석, 10월 중국 국경절 연휴를 고려하면 카지노 고객 유입 기대감은 유효하다”며 “다만 연휴 전후 체류 일정 분산과 방문 시점 변동으로 월별 변동성이 확대될 수 있어 9~10월 방문객과 드롭액 추이를 지속적으로 확인할 필요가 있다”고 설명했다.
반면 마카오 카지노 시장은 단기 둔화 흐름이 나타나고 있다. 김 연구원은 “마카오의 8월 총카지노매출(GGR)은 218억9000만MOP로 전년동월대비 1.2% 감소해 6월 이후 3개월 연속 감소했다”고 밝혔다. 다만 “1~8월 누적 GGR은 1690억4000만MOP로 전년동기대비 3.7% 증가하며 완만한 성장세는 유지하고 있다”고 덧붙였다.
롯데관광개발의 8월 카지노 실적에서는 VIP 롤링 전략의 효과가 확인됐다. 8월 카지노 방문객은 5만9000명으로 전년동월대비 3.5% 증가했고, 드롭액은 3364억원으로 19.7% 늘었다. 전월대비로는 27.6% 증가했다. 인당 드롭액도 크게 늘었다. 8월 인당 드롭액은 570만원으로 전월 420만원보다 35.6% 증가했다.
반면 카지노 순매출은 462억원으로 전년동월대비 7.5% 늘었지만 전월대비로는 10.4% 감소했다. 김 연구원은 “VIP 고객의 베팅 기여도가 높아지면서 홀드율 변동성이 확대된 영향”이라고 분석했다.
이어 “고액 베팅 비중이 확대되면 월별 홀드율 변동성이 커질 수 있다는 점을 고려하면 순매출보다 드롭액과 인당 드롭액이 동시에 증가했다는 점에 주목할 필요가 있다”고 평가했다.
VIP 롤링 고객 유치를 위한 운영 변화도 성과를 내고 있는 것으로 봤다. 김 연구원은 “테이블별 최대 베팅 한도 조정과 롤링 전용 공간 운영 재개 등 롤링 고객 유치 전략의 성과가 가시화되고 있다”고 밝혔다.
롯데관광개발은 일반 테이블 최대 베팅 한도를 1억원, 프리미엄 테이블은 1억5000만원까지 높였다. 리포트 5페이지의 베팅 한도 변화 자료에서도 고액 베팅 가능 테이블이 확대되는 흐름이 나타난다.
객실 수용 여력도 충분한 것으로 평가됐다. 김 연구원은 “2분기 카지노 고객 사용 객실 비중은 51.8%까지 확대됐지만 추가로 수용할 수 있는 여력이 충분하다”며 “롤링 고객 방문이 반복될 경우 드롭액 추가 성장도 가능하다”고 전망했다.
오는 3분기 실적은 역대 최대 수준이 예상됐다. 메리츠증권은 롯데관광개발의 3분기 연결기준 매출액과 영업이익을 각각 2065억원, 549억원으로 전망했다. 이는 전년동기대비 각각 10.6%, 3.7% 증가하는 수준이다.
오는 3분기 카지노 매출액은 1577억원으로 예상됐다. 카지노 드롭액은 1조446억원으로 전년동기대비 23.1% 증가할 것으로 봤다. 다만 홀드율은 15.1%로 전년동기 17.6%보다 낮아질 것으로 전망했다. 호텔 매출액은 259억원, 여행 부문은 198억원, 리테일은 11억원으로 예상됐다.
영업이익률은 3분기 26.6%로 전망됐다. 전년동기 28.4%보다는 낮지만 1분기 18.4%, 2분기 25.5%에 이어 높은 수준을 유지할 것으로 봤다. 연간 실적도 성장세가 이어질 전망이다. 메리츠증권은 롯데관광개발의 올해 연결기준 매출액과 영업이익을 각각 7551억원, 1846억원으로 예상했다. 이는 전년대비 각각 15.6%, 28.8% 증가하는 수준이다.
내년 매출액과 영업이익은 각각 8485억원, 2318억원으로 추정했다. 영업이익은 올해보다 25.6% 증가할 것으로 전망했다. 수익성도 점차 개선될 것으로 봤다. 영업이익률은 지난해 21.9%에서 올해 24.4%, 내년 27.3%, 2028년 30.9%까지 높아질 것으로 예상했다.
카지노가 실적 성장을 주도할 전망이다. 메리츠증권은 올해 카지노 매출액을 5682억원으로 추정했다. 내년 카지노 매출액은 6707억원으로 올해보다 18% 증가할 것으로 봤다. 연간 카지노 드롭액은 지난해 2조7676억원에서 올해 3조3304억원, 내년 4조388억원으로 확대될 것으로 전망했다.
호텔 부문 매출액은 올해 914억원, 내년 934억원으로 예상됐다. 여행 부문은 올해 878억원, 내년 799억원으로 추정했다. 순이익도 개선될 전망이다. 올해 당기순이익은 449억원으로 예상됐다. 내년에는 1183억원으로 늘어 올해보다 두 배 이상 증가할 것으로 전망했다.
재무구조는 여전히 주요 변수다. 메리츠증권은 올해 부채비율을 447.4%로 전망했다. 내년에는 345.5%, 2028년에는 251.2%로 점차 낮아질 것으로 봤다. 김 연구원은 “향후 롤링 고객의 재방문과 드롭액 성장 지속 여부, 2027년 리파이낸싱 조건, 관광진흥개발기금 개편안의 구체화 여부가 주요 변수로 작용할 전망”이라고 밝혔다.
관광진흥개발기금 관련 비용 부담 우려는 최근 주가 조정 요인으로 꼽혔다. 다만 메리츠증권은 주요 영업지표 개선세가 이어지고 있어 관련 불확실성이 완화될 경우 밸류에이션 재평가 가능성이 있다고 판단했다.
목표주가는 12개월 선행 EBITDA를 기준으로 산정됐다. 메리츠증권은 12개월 선행 EBITDA 3074억원에 최근 2개년 평균 EV/EBITDA 10.4배를 적용해 영업가치 3조1967억원을 산출했다.
여기에 순차입금 1조2260억원을 차감해 적정 기업가치를 1조9707억원으로 평가했다. 발행주식수 7972만5500주를 기준으로 산출한 적정가치는 주당 2만4719원이며, 이를 반영해 적정주가를 2만5000원으로 제시했다.
밸류에이션은 내년 기준으로 낮아질 것으로 전망됐다. 메리츠증권은 롯데관광개발의 올해 주가수익비율(PER)을 20.7배, 내년은 7.9배로 추정했다. EV/EBITDA는 올해 7.3배, 내년 6.0배로 예상했다.
김 연구원은 “현재 주가는 2027년 기준 PER 7.9배, EV/EBITDA 6.0배로 밸류에이션 매력도가 높은 구간”이라며 “영업지표 개선이 실적 성장으로 이어지고 관련 불확실성이 완화될 경우 밸류에이션 리레이팅이 가능하다”고 평가했다.
롯데관광개발은 제주 드림타워 복합리조트를 중심으로 외국인 전용 카지노와 호텔, 여행, 리테일 사업을 영위하고 있다. 최근에는 방한 외국인 증가, 제주 국제선 공급 확대, VIP 롤링 고객 유치, 드롭액 증가, 카지노 고객 객실 이용률 상승이 주요 투자 변수로 꼽힌다.
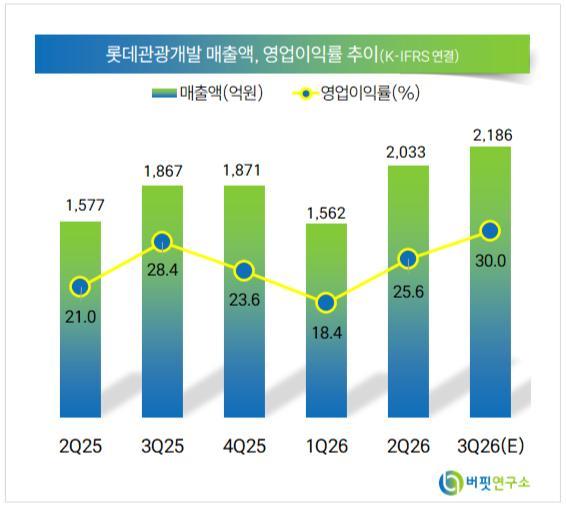 롯데관광개발 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














