Update2026.09.23 수

[버핏연구소=손민정 기자] NH투자증권이 22일 KCC(002380)에 대해 "실리콘 사업부의 수익성 개선 본격화와 자사주 소각, 특별배당 등 주주환원 기조의 지속적인 확대가 긍정적"이라며 투자의견 '매수'를 유지하고 목표주가를 73만원으로 '상향'했다. KCC의 전일종가는 46만5000원이다.
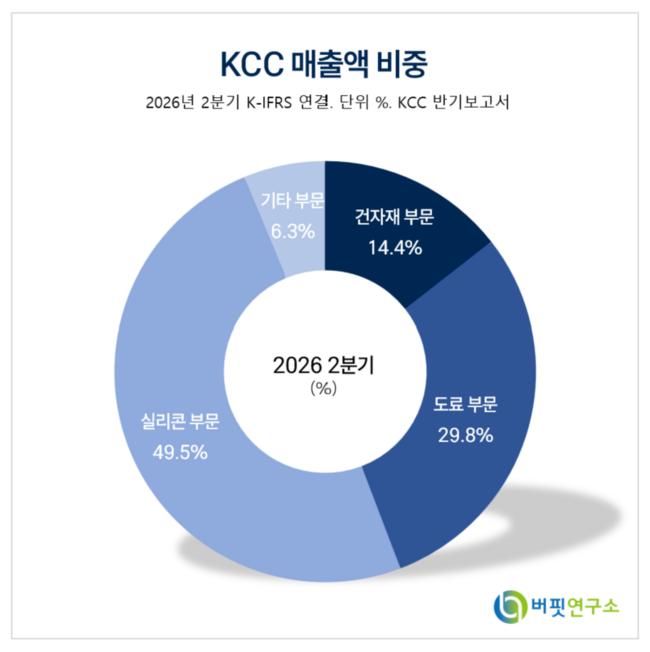 KCC 매출액 비중. [자료=KCC 반기보고서]
이은상 NH투자증권 애널리스트는 KCC 실리콘 사업부의 펀더멘털 개선에 대해 "실리콘 부문이 구조적 이익 반등기에 진입했다"며 "저가 제품의 믹스를 줄이고 헬스케어, 화장품, 전기전자 향 고수익 제품군을 적극 확대하고 있으며, 공급 과잉 해소와 원가 상승 압력에 기반한 판가 인상 역시 반영되고 있다"고 분석했다.
이은상 애널리스트는 글로벌 실리콘 업계 재편과 수익성 전망과 관련해 "다우(Dow)의 영국 공장 폐쇄와 엘켐(Elkem)의 실리콘 사업부 매각이 맞물리며 글로벌 실리콘 공급망이 재편 중"이라며 "이에 따라 2026년 하반기 실리콘 부문의 영업이익률은 전년 동기 대비 4%포인트 상승한 5% 수준으로 뚜렷하게 개선될 것"이라고 설명했다.
이 애널리스트는 "지난 8월 20일 기업가치 제고 계획을 통해 삼성물산 특별배당으로 확보 가능한 배당 재원 2200억원의 활용 방안을 제시했다"며 "재환원율 50% 가정 시 2028년 주당 1만5000원 수준의 재배당 지급이 예상되며, 해외 신용등급 상향 목적의 지분 매각 가능성도 여전히 열려 있다"고 진단했다.
끝으로 그는 "지난 3월 9일 발표한 계획에 따라 2027년 9월 내로 보유 자사주의 77%(발행주식 총수의 13% 규모)를 소각할 예정이어서 강력한 주주환원 랠리가 기대된다"고 평가했다.
KCC는 헬스케어, 화장품, 전기전자 등 다양한 산업에 쓰이는 실리콘 사업을 영위하고 있다. 최근 고수익 실리콘 제품군으로의 믹스 개선을 추진함과 동시에, 삼성물산 보유 지분을 활용한 특별배당 재환원과 대규모 자사주 소각 계획을 발표하는 등 적극적인 기업가치 제고 및 주주환원 정책을 펼치고 있다.
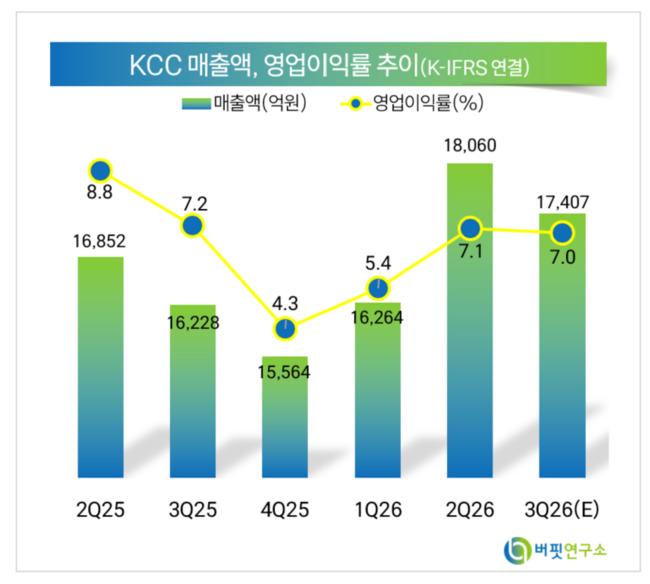 KCC 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>