Update2026.09.28 월

[버핏연구소=손민정 기자] SK증권이 28일 서진시스템에 대해 "베트남 법인의 불확실성이 모두 제거된 가운데 반도체 장비의 고성장과 ESS 및 수소연료전지 사업의 실적 회복이 뚜렷하다"며 투자의견 '매수'를 유지하고 목표주가를 7만원으로 '상향'했다. 서진시스템의 지난 종가는 3만2150원이다.
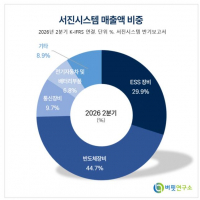
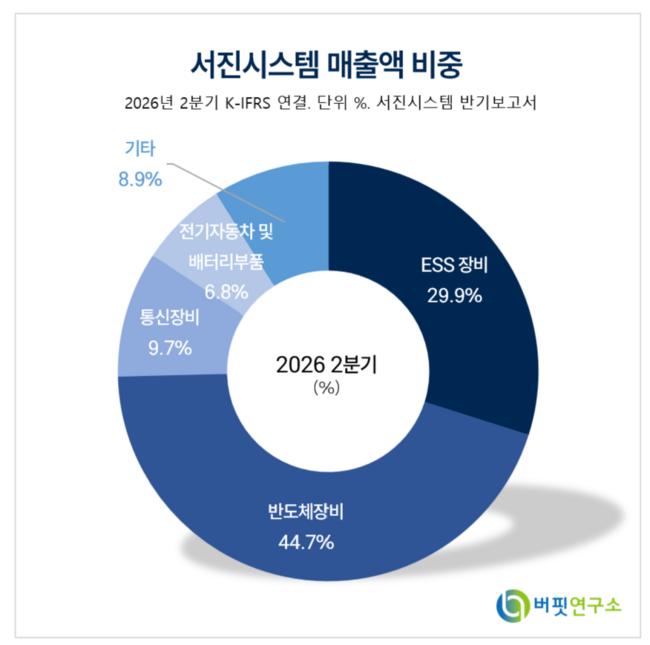 서진시스템 매출액 비중. [자료=서진시스템 반기보고서]
나승두 SK증권 애널리스트는 "공시 및 언론을 통해 서진시스템의 베트남 법인 불확실성이 모두 제거됐으며, 한국과 베트남의 관계 강화 및 협력 확대에 따른 수혜 국면에 진입했다"고 분석했다.
나승두 애널리스트는 "반도체 장비 사업 담당 법인 실적이 연평균 두 자릿수 이상 성장하는 가운데 올해 상반기 누적으로 전년 동기 대비 96% 성장했다"며 "상반기 기대에 미치지 못했던 에너지저장장치(ESS) 실적은 3분기 기점 글로벌 고객사 인도 물량 회복과 미국 거점 라인 출하로 하반기부터 내년까지 나누어 반영되며 뚜렷한 회복세를 보일 것"이라고 설명했다.
나 애널리스트는 수소연료전지 및 생산기지 가동 현황에 대해 "AI 인프라 핵심 에너지원인 수소연료전지는 고객사 수주 급증으로 위탁생산 장기공급계약 논의가 구체화되고 있고, 전체 금액 수준은 시장 기대치를 상회할 것"이라며 "베트남 생산기지와 미국 현지 조립 라인 가동이 3분기부터 정상화 국면에 접어들면 주요 고객사의 차세대 제품 생산도 차질 없이 진행돼 뚜렷한 상저하고 흐름이 예상된다"고 진단했다.
끝으로 그는 "서진시스템은 글로벌 AI 인프라 공급망의 핵심 기업으로 완전히 자리 잡았으며 주요 고객사의 수주 및 실적 전망치 상향에 따라 동사의 실적 전망도 점진적 상향이 필요하다"며 "국내 증시 조정과 개별 불확실성을 떨쳐낸 만큼 수익성 회복에 따른 주가 재평가가 필요한 시점"이라고 평가했다.
서진시스템은 반도체 장비, 에너지 주변기기, ESS 및 수소연료전지 위탁생산 사업을 영위하며 글로벌 AI 인프라 공급망으로 자리 잡은 회사다. 베트남 생산기지와 미국 현지 조립 라인을 거점으로 글로벌 주요 고객사에 관련 부품 및 장비를 공급하고 있다.
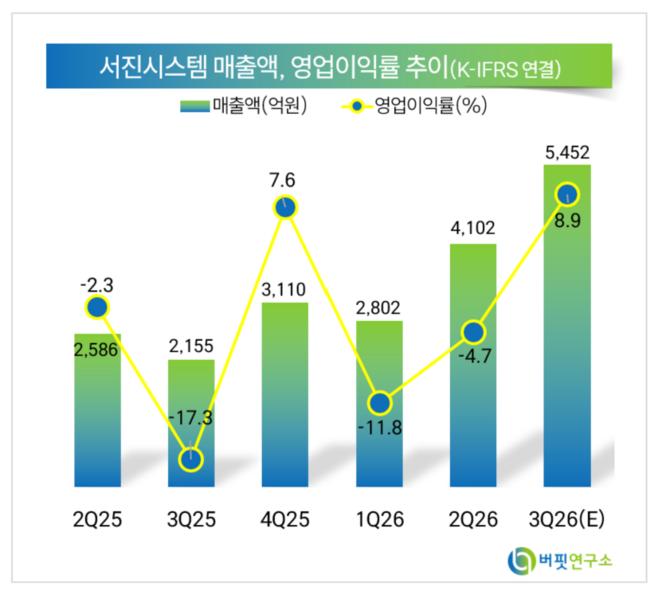 서진시스템 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>