Update2026.10.01 목

[버핏연구소=손민정 기자] 삼성증권이 1일 LG에너지솔루션(373220)에 대해 "3분기 영업이익은 수취한 일회성 이익이 부정적 환율 효과를 상쇄하며 컨센서스를 상회할 전망이나, 향후 주가 및 펀더멘털의 핵심은 4분기 북미 에너지저장장치(ESS) 배터리팩 생산 병목 현상의 소멸 여부"라며 투자의견 '매수'와 목표주가를 유지했다. LG에너지솔루션의 전일종가는 35만7000원이다.
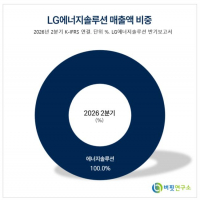
 LG에너지솔루션 매출액 비중. [자료=버핏연구소]
조현렬 삼성증권 애널리스트는 "LG에너지솔루션의 3분기 영업이익은 전 분기 대비 210% 증가한 3517억원으로 시장 컨센서스(3080억원)를 상회할 전망"이라며 "고객사로부터 수취한 일회성 이익이 환율 하락 영향을 상쇄한 가운데, 미국 첨단 제조 생산 세액공제(AMPC) 수혜 금액은 전 분기 대비 56% 증가한 3750억원에 달할 것"이라고 분석했다.
조현렬 애널리스트는 사업 부문별 출하량 및 실적 흐름과 관련해 "소형전지는 아시아 저속 전기차(LEV) 판매 호조로 출하량이 6% 증가하고, 자동차전지도 유럽 고객향 판매 확대와 미국 GM JV 재가동에 힘입어 출하량이 20% 성장할 것"이라며 "ESS전지는 북미 신규 공장 가동률 극대화로 판매량이 46% 늘어나겠으나 배터리팩 생산 병목 현상이 지속되면서 적자 기조가 이어질 것으로 추정된다"고 설명했다.
조 애널리스트는 "2026년 ESS 수주 목표인 90GWh 중 30GWh를 충족한 것으로 파악되며 잔여 물량은 4분기와 내년 1분기 중 수주가 완료될 전망"이고 "ESS 추가 수주 소식이 단기 주가 촉매로 작동하는 가운데, 올해 실적의 걸림돌이었던 배터리팩 생산 병목 현상이 4분기부터 점진적으로 소멸하는지 여부가 가장 중요한 관전 포인트"라고 진단했다.
끝으로 그는 "북미 ESS 생산 차질 영향이 계획대로 4분기부터 해소돼 수익성 개선이 확인될 경우 2027년 ESS 펀더멘털 개선과 함께 시장 컨센서스 상향이 가능할 것"이라고 예측했다.
LG에너지솔루션은 소형전지, 자동차전지, ESS 전지 등을 개발·생산하는 글로벌 배터리 제조 기업이다. 아시아, 유럽, 북미 등 글로벌 거점을 기반으로 완성차 업체들과의 합작법인(GM JV 등) 및 신규 공장을 가동하고 있으며, AMPC 수혜와 ESS 수주 확대를 통해 배터리 포트폴리오를 다변화하고 있다.
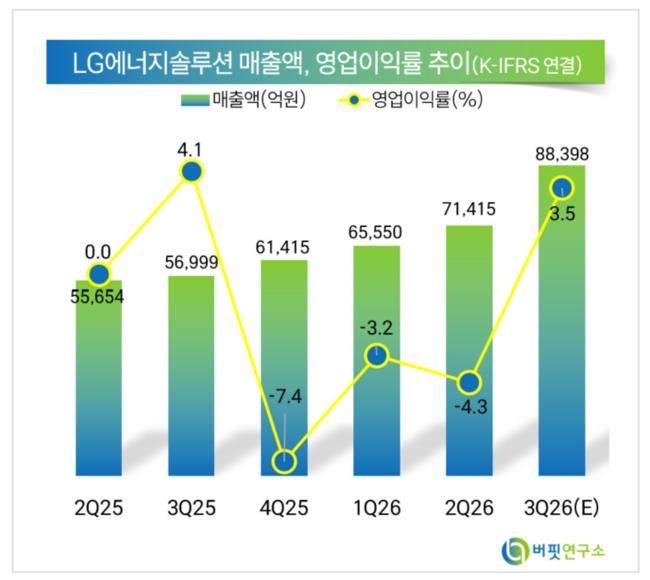 LG에너지솔루션 최근 분기별 매출액 및 영업.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>