Update2026.10.06 화

[버핏연구소=손민정 기자] 키움증권이 6일 LG이노텍(011070)에 대해 "3분기 실적은 환율 급락 여파로 컨센서스를 하회할 전망이나 이미 주가에 선반영됐으며, 4분기 이익 정상화와 FC-BGA(ABF기판) 등 기판 사업부의 성장 모멘텀에 주목해야 한다"며 투자의견 '매수(BUY)'와 목표주가 110만원을 유지했다. LG이노텍의 지난 종가는 57만4000원이다.
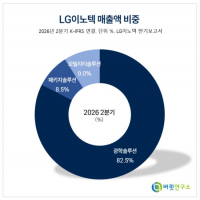
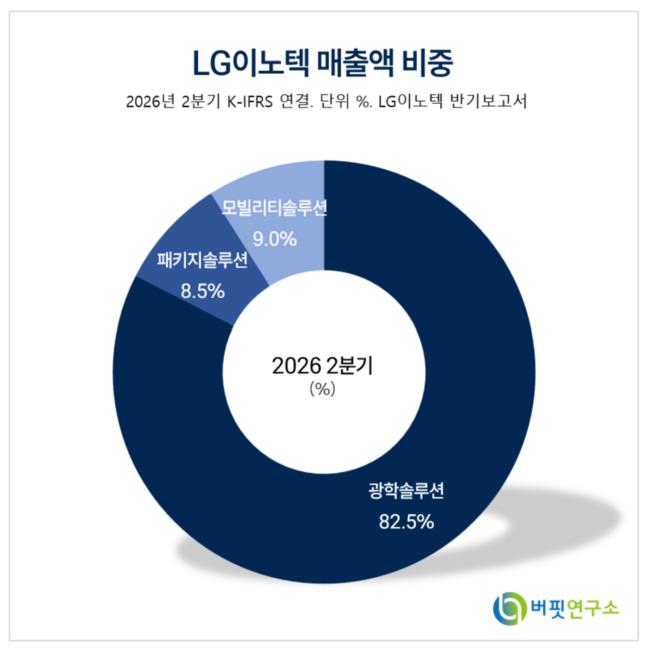 LG이노텍 매출액 비중. [자료=LG이노텍 반기보고서]
권민규 키움증권 애널리스트는 "LG이노텍의 3분기 예상 매출액은 전년 동기 대비 9% 증가한 5조8598억원, 영업이익은 55% 감소한 917억원으로 컨센서스(1432억원)를 36% 하회할 전망"이라며 "이는 수요나 판가 등 펀더멘털의 문제가 아닌, 고환율 시기인 2분기에 매입한 원재료가 환율이 급락한 3분기 기준 출하로 연결된 일시적 영향 때문"이라고 분석했다.
권민규 애널리스트는 사업 부문별 업황 및 4분기 개선 가능성에 대해 "광학솔루션 부문은 화소 상향과 가변조리개 탑재로 ASP가 상승하고 높은 점유율이 유지되는 가운데 중국 내 북미 고객사 수요 회복으로 4분기 이익률 정상화가 기대된다"며 "패키징 사업부도 PC CPU향 FC-BGA 공급 성공 및 로드맵 단축, 서버/스위치향 물량의 연내 공급 시작, BT 기판 판가 우상향 등으로 견조한 업황을 이어가고 있다"고 설명했다.
권 애널리스트는 "LG이노텍의 주요 고객사들의 높은 수요가 지속되는 가운데 다수 고객사와 장기 공급 물량에 대한 논의가 활발히 진행 중"이라며 "특히 에이전틱 AI 확산에 따른 CPU 수요 증가로 메인 고객사와의 협력 관계 및 동사의 역할에 대한 기대감이 한층 높아지고 있다"고 진단했다.
끝으로 그는 "현재 주가는 기판 관련 기대감이 반영되기 이전 과거 3년 평균과 유사하며 동종 peer 대비로도 대폭 할인된 상태"라며 "환율 및 모바일 판매량 우려 등 악재는 이미 주가에 충분히 반영되었으므로 ABF 호황과 실적 정상화를 내다본 매수 접근이 매력적인 시점"이라고 평가했다.
LG이노텍은 스마트폰용 카메라 모듈 및 3D 센싱 모듈을 포함한 광학솔루션과 PC/서버용 FC-BGA, RF-SiP 등 반도체 기판을 생산·공급하는 글로벌 IT 부품 전문 기업이다. 북미 핵심 IT 고객사 및 글로벌 반도체 업체들과 긴밀한 협력 관계를 구축하고 있으며, 하이엔드 반도체 패키징 기판 중심으로 사업 포트폴리오를 고도화하고 있다.
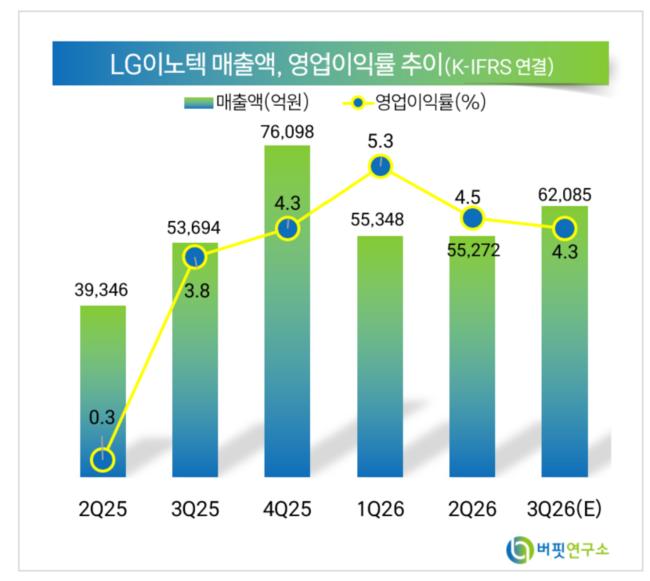 LG이노텍 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>