Update2026.10.12 월

[버핏연구소=이승윤 기자] 메리츠증권은 12일 솔브레인(357780)에 대해 올해부터 2028년까지 매년 신규 공장 투자가 이어지며 실적 성장이 이어질 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 50만원으로 상향했다. 솔브레인의 전일 종가는 41만1500원이다.
김동관 메리츠증권 애널리스트는 “3분기 매출액 3316억원(+38%, 이하 전년동기대비), 영업이익 522억원(+52%), 영업이익률 16%를 기록할 것”이라며 “환율 하락 영향에도 국내 메모리사 신규 DRAM 공장(P4, M15X) 가동 확대로 인한 물량 증가와 가격 인상 효과로 외형 성장이 지속될 것”으로 예상했다.
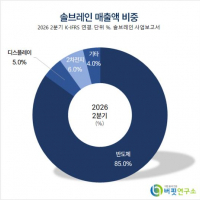
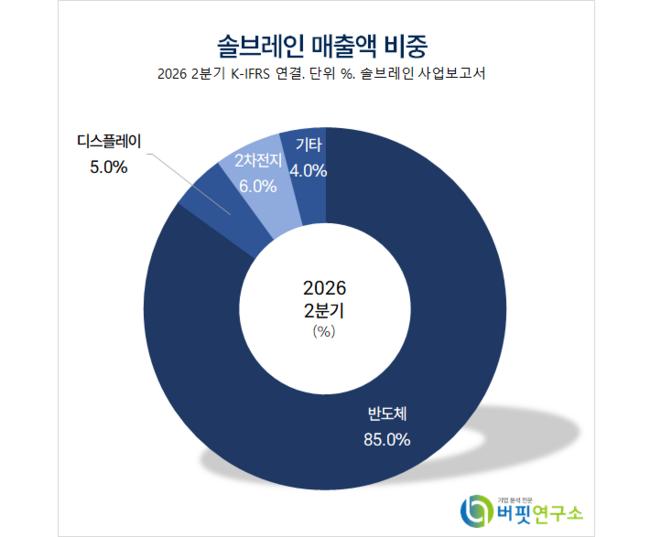 솔브레인 매출액 비중. [자료=버핏연구소]
김동관 애널리스트는 “수익성은 원재료 가격 안정화 및 판가 인상에 힘입어 전분기 대비 개선될 것”이라며 “성과급 일부 반영 및 환율 하락에 기존 예상치(영업이익률 17%)는 하회할 것”으로 추정했다.
김 애널리스트는 “4분기에도 P4, M15X 등 DRAM 공장 가동 확대와 테일러 파운드리 공장 후속 출하로 물량 증가세가 확대될 것”이라며 “솔브레인은 지난 8월 국내 공장에서 테일러 공장으로의 초도 물량을 출하했다”고 전했다.
그는 “현재 해당 공장은 초기 시생산 단계에 있는 상황이고 4분기 솔브레인의 2차 북미 공장 향 발주서 수령 및 소재 출하가 더해질 것”이라며 “범용 소재에 더해 선단 파운드리 향 고부가 초산계 에천트 공급이 확대되며 질적 성장도 가능할 것”으로 판단했다.
한편 “솔브레인이 계획 중이던 북미 현지 소재 공장도 최근 착공에 나섰고 해당 공장은 2028년 상반기부터 고객사 북미 공장으로의 범용 소재 현지 공급에 나설 예정”이라며 “2028년 이후까지 지속될 메모리 웨이퍼 생산능력 증가에 더해 파운드리 공급 여력까지 확대되며 장기 성장 가시성도 강화되고 있다”고 밝혔다.
이어 “환율과 성과급 등 단기적인 이익 추정치 변동 요인에도 중장기적 물량 증가의 초입에 있다는 점에 주목해야 한다”며 “AI 인프라 투자 확대로 인한 메모리 수요 폭증 속 고객사는 사상 최대 규모로 생산능력을 확충하고 있다”고 전했다.
끝으로 “올해(P4, M15X), 내년(P4, Y1, 테일러), 2028년(P5, Y1) 등 매년 이어질 신규 공장 투자와 함께 솔브레인 실적도 성장할 것”이라며 “안정적 실적 성장이 확인되며 솔브레인의 기업가치도 사이클 후반까지 동반 확대될 것”으로 예상했다.
솔브레인은 반도체·디스플레이·2차전지용 화학 소재를 생산해 주요 제조사에 공급한다. 2020년 솔브레인홀딩스에서 인적분할해 설립됐다.
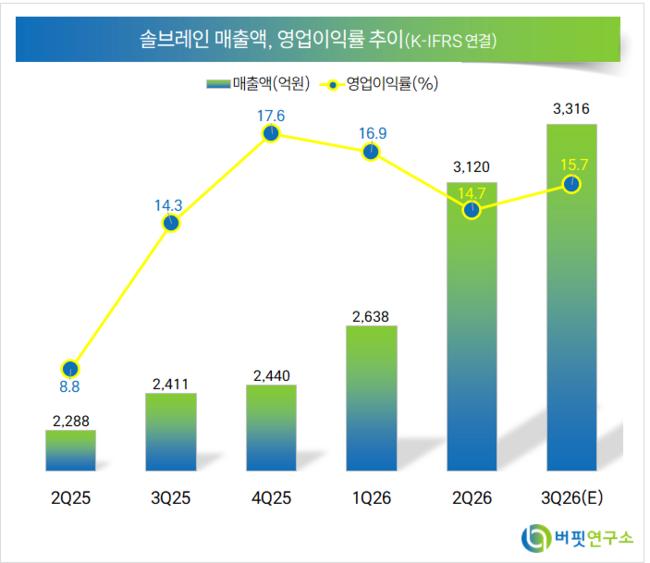 솔브레인. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>