Update2026.10.14 수

[버핏연구소=추승수 기자] DS투자증권은 삼성중공업(010140)에 대해 고선가 선박의 매출 반영 확대와 FLNG(부유식 액화천연가스 생산설비) 사업 성장, FDC(부유식 데이터센터) 신규 수주 가능성을 바탕으로 실적 개선이 본격화될 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 4만2000원을 유지했다. 삼성중공업의 전일 종가는 1만8010원이다.
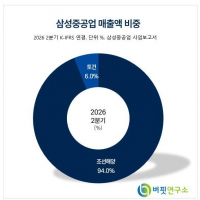
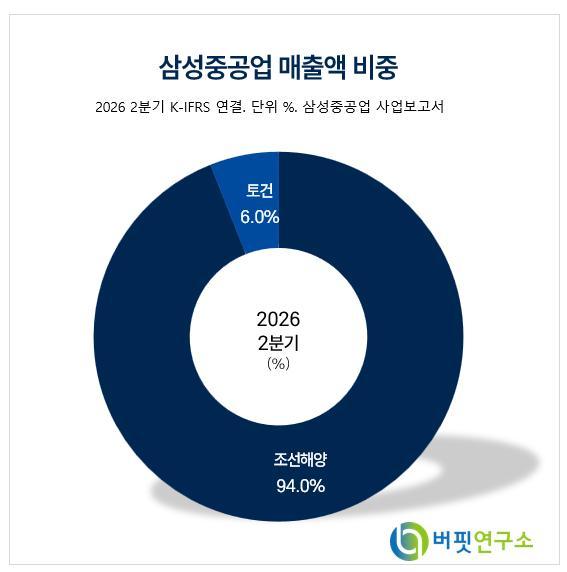 삼성중공업 매출액 비중. [이미지=버핏연구소]
김대성 DS투자증권 연구원은 "올해 3분기 매출액은 전년동기대비 22.8% 증가한 3조2000억원, 영업이익은 59.2% 늘어난 3791억원으로 시장 컨센서스를 약 10% 상회할 전망"이라며 "영업이익률은 11.7%를 기록할 것"이라고 전했다.
이어 "하계 휴가와 추석 연휴 등으로 조업일수가 전분기보다 9일 감소하지만 글로벌 오퍼레이션과 2도크 재가동에 따른 매출 확대가 이를 상쇄할 것"이라며 "매출액은 전분기대비 소폭 증가할 것으로 예상한다"라고 설명했다.
김 연구원은 "올해 3분기 매출 내 가스선 비중은 72%로 지난 2분기 74%보다 소폭 감소할 전망"이라며 "다만 지난 2024년 이후 수주한 고선가 물량의 매출 반영 비중 확대와 LNG(액화천연가스) 선가 상승 효과가 이어지면서 수익성 개선세는 유지될 것"이라고 전했다.
DS투자증권은 올해 4분기 중 삼성중공업의 FDC 신규 수주 가능성에도 주목했다. 김 연구원은 "무스테리안과의 프로젝트 협업을 통해 100MW(메가와트) 규모의 FDC 수주가 유력한 상황"이라며 "50MW급 2기로 구성되며 프로젝트 가동 시점이 오는 2028년 2분기라는 점을 고려하면 올해 4분기 내 본계약 체결 가능성이 높다"라고 설명했다.
이어 "해당 모델은 최근 선급 인증을 획득한 50MW급 선형을 기반으로 할 가능성이 높다"며 "길이 190m, 폭 60m, 깊이 20m 규모로 최근 재가동에 들어간 길이 390m, 폭 65m의 2도크에서 2기를 동시에 병렬 건조할 예정"이라고 전했다.
또 "조선 3사 가운데 FDC 상용화 속도가 가장 빠를 것으로 기대된다"며 "기존 고부가가치 선종을 상회하는 선가를 확보할 경우 제품 구성 개선과 구조적인 기업가치 재평가를 이끌 수 있을 것"이라고 전망했다.
김 연구원은 "FLNG 사업도 순항 중"이라며 "올해 하반기 델핀 2호기 추가 수주에 이어 웨스턴향 대형 FLNG 역시 오는 2027년 상반기 내 수주가 유력하다"라고 전했다.
이어 "수주잔고가 채워지는 만큼 FLNG 매출액은 오는 2027년부터 약 3조2000억원 수준까지 확대될 전망"이라며 "설계 변경 등에 따른 계약금액 조정인 체인지 오더 정산이 본격적으로 시작되면서 수익성도 점차 개선될 것"이라고 설명했다.
또 "삼성중공업은 100% 환헤지 정책을 유지하고 있어 환율 변동성이 확대되는 국면에서 경쟁사와의 실적 격차도 점차 줄어들 것으로 기대된다"라고 평가했다.
끝으로 "독보적인 FLNG 경쟁력과 신규 FDC 모멘텀을 바탕으로 실적 안정성과 성장성을 모두 확보했다"며 "목표주가 4만2000원과 투자의견 매수, 업종 내 최선호주 의견을 유지한다"라고 전했다.
삼성중공업은 선박과 해양플랜트를 건조한다. LNG운반선과 원유운반선 등 상선을 비롯해 FLNG 등 해양설비 사업을 영위하며 최근에는 부유식 데이터센터 등 신규 해양 인프라 사업도 추진하고 있다.
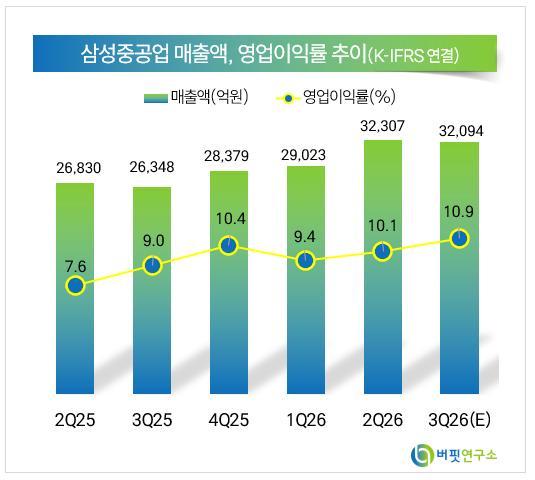 삼성중공업 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>