Update2026.10.15 목

하나증권은 동국제강(460860)에 대해 이번 3분기 판매 감소에도 스프레드 확대로 양호한 영업실적이 예상되고 원/달러 환율 하락과 중국산 H형강 수입 규제 지속이 긍정적이라며 투자의견 '매수'와 목표주가 1만4000원을 유지했다. 동국제강의 전일 종가는 8940원이다.
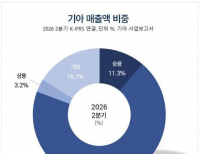
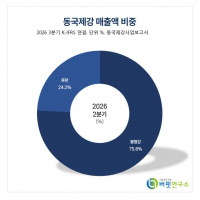
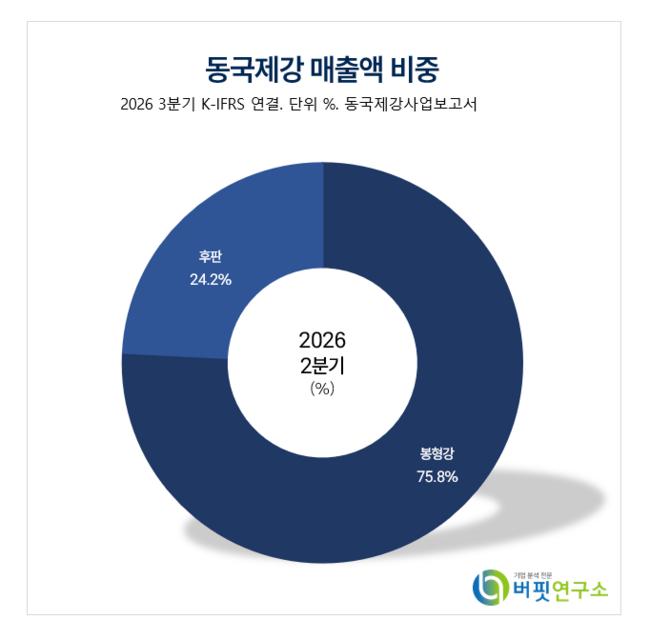 동국제강 매출액 비중.[이미지=버핏연구소]
박성봉 하나증권 연구원은 "동국제강의 이번 3분기 매출액과 영업이익은 각각 9641억원, 298억원을 기록할 것"이라며 "계절적 비수기, 추석 연휴 및 일부 공장 보수 영향으로 봉형강 판매량은 70만톤, 후판은 공장 보수로 22만3000톤의 판매에 그칠 것"이라고 밝혔다.
매출액은 전년동기대비 25.3% 늘지만 전분기대비 3.2% 줄고, 영업이익은 전년동기대비 21.5% 늘지만 전분기대비 34.5% 감소하는 수준이다. 영업이익률은 3.1%로 예상된다.
이어 "전기로 원재료 투입단가가 전분기대비 3.5% 상승하는 반면 철근을 포함한 봉형강 ASP는 5% 상승하면서 봉형강 스프레드가 확대된 것으로 추정된다"며 "후판 또한 압연 원재료 가격이 5% 상승한 반면 ASP가 이를 상회하는 6% 오르며 스프레드가 확대됐다"고 설명했다.
다만 판매량 감소로 고정비 부담은 커졌다. 그는 "판매량 감소에 따른 고정비 확대 영향으로 전분기대비로는 수익성이 다소 악화될 전망"이라고 분석했다.
오는 4분기에는 판매가 늘어날 전망이다. 박 연구원은 "오는 4분기 봉형강 판매는 75만4000톤, 후판은 공장 보수 완료 이후 24만톤으로 전분기대비 각각 7.8%, 7.3% 증가할 것"이라며 "지난 7월부터 국내 고철 가격이 약세를 지속하는 가운데 H형강 중심으로 가격 인상을 추진하고 있어 오는 4분기에도 봉형강 스프레드는 확대될 것"이라고 전망했다.
그는 "이번 3분기 원/달러 환율 하락분이 오는 4분기 원가로 반영되면서 후판 또한 스프레드 확대가 예상된다"며 "형강 공장 개보수 비용 약 100억원을 감안하면 오는 4분기 영업이익은 416억원을 기록할 것"이라고 진단했다. 전분기대비 39.8% 증가하는 수준이다.
주가 측면에서는 재평가 여지가 있다고 봤다. 박 연구원은 "올해 견조한 영업실적이 예상됨에도 현재 주가는 PBR 0.22배 수준에 불과하다"며 "원/달러 환율 급락으로 후판 사업의 수익성 개선이 기대되는 가운데 최근 한국 정부의 중국산 H형강 반덤핑 관세 조치 연장 발표로 관세 중단에 대한 우려가 해소된 점도 긍정적"이라고 평가했다.
하나증권은 동국제강의 올해 매출액과 영업이익을 각각 3조8606억원, 1384억원으로 추정했다. 매출액은 전년대비 20.5%, 영업이익은 133.0% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 4조449억원, 1757억원으로 예상했다. 올해 주당배당금은 600원으로 지난해 400원보다 늘어날 것으로 내다봤다.
동국제강은 봉형강과 후판을 생산하는 철강 기업이다. 최대주주는 동국홀딩스 외 8인으로 지분 37.40%를 보유하고 있으며 국민연금공단이 6.13%를 갖고 있다. 외국인 지분율은 25.95%다. 시가총액은 4435억원, 52주 최고가와 최저가는 각각 1만6310원과 7770원이다.
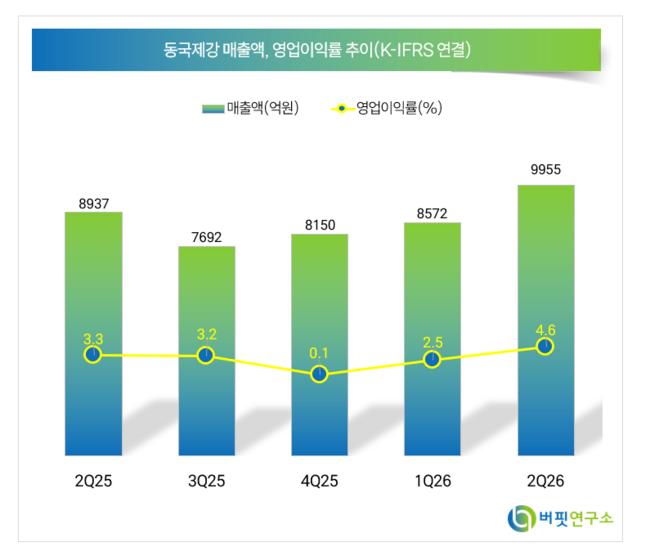 동국제강 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>