Update2026.10.16 금

[버핏연구소=홍승환 기자] LS증권은 현대차(005380)에 대해 3분기 파업에 따른 생산 차질로 실적이 시장 기대치를 밑돌겠지만 4분기부터 생산 정상화와 신차 확대를 바탕으로 실적 반등이 가능할 것으로 전망했다. 투자의견 ‘매수’를 유지했지만 목표주가는 기존 65만원에서 52만원으로 하향했다. 현대차의 전일 종가는 29만5500원이다.
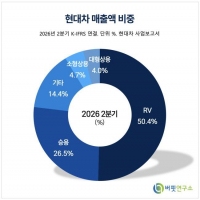
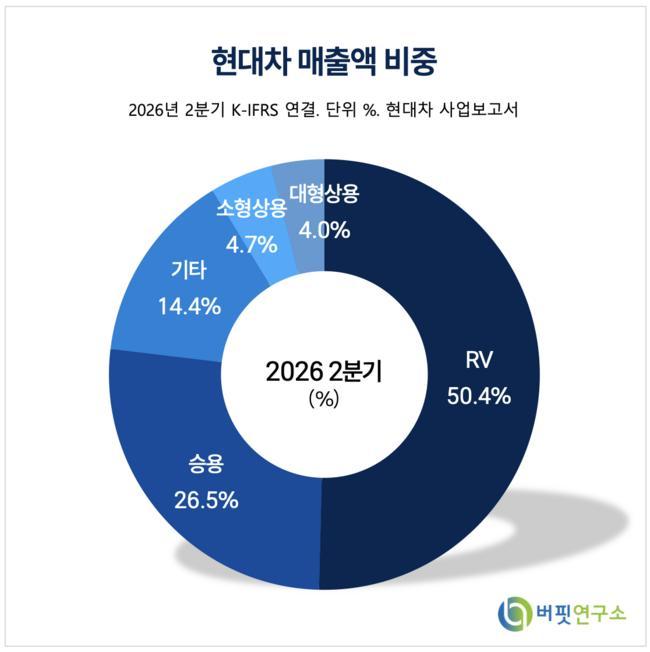 현대차 매출액 비중. [이미지=버핏연구소]
이병근 LS증권 연구원은 “현대차는 3분기 매출액 42조4000억원, 영업이익 2조5000억원을 기록해 시장 컨센서스를 하회할 전망”이라며 “각 부문별 영업이익은 자동차 1조7000억원, 금융 5501억원으로 예상한다”고 밝혔다.
3분기 매출액은 전년동기대비 9.4%, 전분기대비 13.9% 감소할 것으로 전망됐다. 영업이익은 전년동기대비 2.8%, 전분기대비 13.5% 줄어들 것으로 예상됐다. 영업이익률은 5.8%로 전망했다.
LS증권이 제시한 3분기 매출액 전망치는 42조3520억원으로 시장 컨센서스 45조6270억원을 7.2% 밑도는 수준이다. 영업이익은 2조4660억원으로 컨센서스 2조5580억원보다 3.6% 낮다.
지배주주순이익은 2조2130억원으로 전년동기대비 2.1%, 전분기대비 12.2% 감소할 것으로 전망했다. 시장 컨센서스 2조2440억원보다 1.4% 낮은 수준이다.
3분기 부진에는 파업에 따른 생산 차질이 영향을 미쳤다. 현대차는 3분기 글로벌 도매 판매 91만8000대를 기록했다. 중국을 제외한 판매량은 90만9000대로 전년동기대비 9.6% 감소했다.
이 연구원은 “7~8월에 발생한 파업 영향으로 약 5만5000대 규모의 생산 차질이 발생했다”고 설명했다.
HEV 판매 증가세도 둔화됐다. 이 연구원은 “파업 영향으로 HEV 판매 증가율이 1%에 그치면서 HEV 판매 확대에 따른 믹스 개선 효과도 시장 기대에 미치지 못했다”고 평가했다.
자동차 부문의 3분기 매출액은 31조5330억원으로 전년동기대비 14.1% 감소할 것으로 전망했다.
자동차 부문 영업이익은 1조6770억원으로 전년동기대비 2.0%, 전분기대비 14.9% 감소할 것으로 예상했다. 영업이익률은 5.3%로 전망했다.
금융 부문은 상대적으로 외형 성장이 이어질 전망이다. 3분기 금융 부문 매출액은 7조9150억원으로 전년동기대비 10.1% 증가할 것으로 예상했다.
다만 영업이익은 5500억원으로 전년동기대비 4.5%, 전분기대비 27.5% 감소할 것으로 봤다. 금융 부문 영업이익률은 6.9%로 전망했다.
4분기부터는 생산 정상화와 신차 확대를 통한 실적 반등이 기대됐다.
이 연구원은 “4분기부터는 3분기 파업 영향으로 지연된 생산량 회복과 신차 확대가 본격화되면서 전분기대비 매출과 수익성 개선이 기대된다”고 밝혔다.
LS증권은 현대차의 4분기 매출액을 47조600억원으로 전망했다. 전분기대비 11.1%, 전년동기대비 0.5% 증가하는 수준이다.
4분기 영업이익은 2조3590억원으로 전년동기대비 39.2% 증가할 것으로 예상했다. 영업이익률은 5.0%로 전망했다.
자동차 부문 매출액은 36조1800억원으로 전분기대비 14.7% 증가할 것으로 예상했다.
자동차 부문 영업이익도 1조7300억원으로 전분기대비 3.2%, 전년동기대비 43.1% 증가할 것으로 전망했다.
판매량은 4분기 105만2000대로 전년동기대비 1.0% 증가할 것으로 예상했다.
보급형 전기차 아이오닉3도 유럽 판매 회복에 기여할 전망이다.
이 연구원은 “현대차는 보급형 전기차 아이오닉3의 튀르키예 생산을 9월부터 시작했다”며 “이를 통해 유럽 시장 판매량은 점차 회복될 전망”이라고 밝혔다.
내년부터는 북미 시장을 중심으로 하이브리드차 확대에 따른 믹스 개선 효과도 본격화될 것으로 봤다.
이 연구원은 “현대차그룹 메타플랜트 아메리카(HMGMA)를 통한 HEV 미국 현지 생산 확대와 제네시스 HEV 모델의 순차적 출시를 통해 내년부터 북미를 중심으로 믹스 개선이 본격화될 것”이라고 설명했다.
올해 실적은 지난해보다 다소 둔화될 것으로 예상했다. LS증권은 현대차의 올해 연결기준 매출액과 영업이익을 각각 184조5660억원, 10조1900억원으로 전망했다.
매출액은 전년대비 0.9%, 영업이익은 11.1% 감소하는 수준이다.
올해 영업이익률은 지난해 6.2%에서 5.5%로 낮아질 것으로 예상했다.
올해 순이익은 10조2840억원으로 전망했다. 지난해 10조3650억원보다 0.8% 감소하는 수준이다.
지배주주순이익은 9조1860억원으로 지난해 9조4460억원보다 2.8% 줄어들 것으로 예상했다.
내년부터는 이익 성장세가 재개될 전망이다. LS증권은 현대차의 내년 매출액과 영업이익을 각각 193조2410억원, 11조2270억원으로 전망했다.
매출액은 올해보다 4.7%, 영업이익은 10.2% 증가하는 수준이다.
내년 영업이익률은 5.8%로 올해보다 0.3%p 개선될 것으로 예상했다.
2028년 매출액과 영업이익은 각각 206조6280억원, 11조4950억원으로 전망했다. 영업이익률은 5.6%로 예상했다.
LS증권은 원화 약세 지속을 반영해 실적 추정치를 낮췄다. 올해 매출액 전망치는 기존 192조8740억원에서 184조5660억원으로 4.3% 하향했다.
올해 영업이익 전망치는 기존 10조9170억원에서 10조1900억원으로 6.7% 낮췄다.
내년 매출액 전망치는 기존 205조1940억원에서 193조2410억원으로 5.8% 하향했다. 영업이익 전망치도 기존 12조440억원에서 11조2270억원으로 6.8% 낮췄다.
올해 순이익 전망치는 기존 9조8000억원에서 9조1860억원으로 6.3% 하향했고 내년 순이익 전망치도 11조50억원에서 10조2880억원으로 6.5% 낮췄다.
배당은 안정적인 수준을 유지할 것으로 전망했다. LS증권은 현대차의 올해 주당배당금(DPS)을 1만2500원으로 예상했다. 내년과 2028년에도 각각 1만2500원을 전망했다.
예상 배당수익률은 올해부터 2028년까지 각각 4.2%로 추정했다.
현금흐름은 올해 큰 폭으로 개선될 것으로 봤다. LS증권은 현대차의 올해 영업활동현금흐름을 17조9230억원으로 예상했다. 지난해에는 5조9910억원의 현금유출이 발생했다.
내년 영업활동현금흐름은 12조7540억원, 2028년에는 13조4940억원으로 전망했다.
올해 말 현금 및 현금성자산은 26조1300억원으로 지난해 18조3610억원보다 증가할 것으로 예상했다.
다만 자동차 금융사업을 포함한 연결 기준 특성상 순차입금은 높은 수준을 유지할 전망이다. LS증권은 순차입금을 올해 160조2020억원, 내년 167조700억원, 2028년 173조9150억원으로 추정했다.
목표주가는 기존 65만원에서 52만원으로 하향했다.
LS증권은 현대차의 12개월 선행 주당순이익(EPS) 4만6920원에 목표 주가수익비율(PER) 11배를 적용해 목표주가 52만원을 산출했다.
현 주가 대비 상승여력은 76.0%다.
밸류에이션은 상대적으로 낮은 수준으로 평가했다.
이 연구원은 “현재 주가는 12개월 선행 PER 기준 6.1배로 레거시 완성차 업체 평균 7.7배보다 낮은 수준”이라고 밝혔다.
Physical AI 사업의 구체화도 향후 밸류에이션 재평가 요인으로 제시됐다.
이 연구원은 “RMAC 성과 구체화와 로봇 생산법인(RA) 착공 등 Physical AI 사업이 구체화될 경우 밸류에이션 할증이 가능할 전망”이라고 평가했다.
올해 예상 EPS는 4만3753원으로 전망했다. 내년은 4만9179원, 2028년은 5만1442원으로 예상했다.
PER은 올해 6.8배, 내년 6.0배, 2028년 5.7배로 낮아질 것으로 전망했다.
주가순자산비율(PBR)은 올해와 내년, 2028년 모두 0.6배 수준으로 예상했다.
자기자본이익률(ROE)은 올해 7.7%에서 내년 8.2%로 개선되고 2028년에는 8.1%를 기록할 것으로 전망했다.
현대차는 승용차와 SUV, 하이브리드차, 전기차 등을 생산·판매하는 글로벌 완성차 기업이다. 최근에는 3분기 파업에 따른 생산 차질 이후 4분기 생산 정상화, 아이오닉3의 유럽 판매 확대, HMGMA를 통한 미국 HEV 현지 생산, 제네시스 HEV 출시와 Physical AI 사업 구체화 여부가 주요 투자 포인트로 꼽힌다.
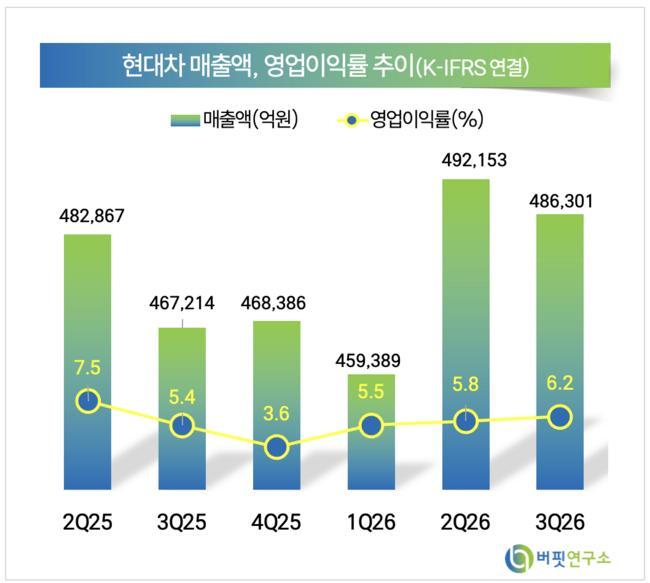 현대차 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>