Update2026.11.23 월

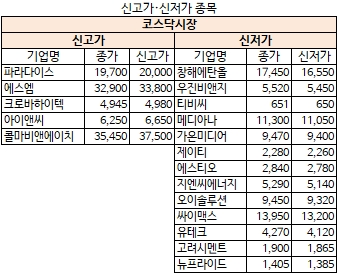
[버핏연구소 김승범 연구원] 27일 한국거래소에 따르면 코스피시장에서 52주 신고가를 경신한 종목은 하이트진로(000080), 유화증권(003460), KPX케미칼(025000), 롯데관광개발(032350) 등 10개 종목이었고, 코스닥 시장에서는 에스엠(041510), 아이앤씨(052860), 크로바하이텍(043590), 콜마비앤에이치(200130) 등 5개 종목이 신고가를 경신했다. 반면 코스피시장에서 이스타코(015020), 청호컴넷(012600), 세방전지(004490), 삼아알미늄(006110) 등 6개 종목이 52주 신저가를 경신했고, 코스닥 시장에서는 창해에탄올(004650),우진비앤지(018620), 제이티(089790), 고려시멘트(198440) 등 13개 종목의 주가가 1년 중 가장 낮았다.

코스피시장에서 하이트진로가 52주 신고가를 경신했다. 하이트진로는 전일대비 1.88% 상승한 2만7150원에 장을 마감했다. 하이트진로는 장중 한 때 2만7200원까지 오르며 52주 신고가를 경신했다. 최근 하이트진로 노사가 임금 4% 인상을 포함한 임답협안에 합의했다는 소식과 맥주공장 한 곳을 매각한다는 소식에 주가가 상승한 것으로 풀이된다.
지난달 25일부터 파업을 진행해온 하이트진로 노조는 임금 4% 인상을 포함한 임단협안에 합의하며 지난 20일 파업을 종료했다. 당초 하이트진로 노조는 임금인상 9%를 요구하며 임금동결을 제시한 사측과 의견차를 보였다. 이후 20여 차례가 넘는 교섭을 벌이며 의견차이를 좁혔다.
또 하이트진로는 국내 맥주공장 1곳 매각한다는 언론 보도에 대해 『검토 중에 있으나 확정된 사항은 없다』고 공시했다
한편 하이트진로는 「필라이트」 판매 호조가 이어지면서 3분기 맥주부문 흑자전환으로 주가 상승을 이어가고 있다.
현대차투자증권의 송하연 애널리스트는 『필라이트 효과로 3분기 맥주부문의 흑자전환이 기대되며, 음식료 업종 내에서 가장 두 드러진 주가상승세를 나타내고 있다』며 『3Q17 매출액 5,105(YoY +4.3%), 영업이익 399억원(YoY +43.9%, OPM 7.8%)를 기록할 것』이라고 전망했다.
이어 『노사가 4% 임금 인상에 합의하면서 파업이 종료됐다』며 『4분기에는 파업의 영향으로 일시적 인 부담이 있을 것으로 예상하지만 명예퇴직 등으로 인건비 절감 폭이 더 클 것』이라고 예상했다.
코스닥 시장에서는 에스엠의 주가가 급등하며 이틀 연속 신고가를 갈아치웠다. 에스엠은 전날 종가와 같은 3만2900원에 장을 마감했다. 장중 한 때 3만3800원까지 오르며 신고가를 기록했다. 중국의 사드 보복에도 이익 개선 요인이 많다는 분석이 나오면서 주가가 상승한 것으로 풀이된다.
하나금융투자의 이기훈 애널리스트는 『동방신기, 슈퍼주니어의 군 제대 후 일본 콘서트 투어 확대와 SK그룹향 광고 매출 증가로 2018년 500억~550억원의 영업이익이 기대된다』며 『중국 없이도 확실하고 가파른 이익 개선이 가능해 본업 의 방향성을 주가가 어느 정도 선 반영한 상황』이라고 분석했다.
이어 『중국에 직접 진출한 몇 안 되는 콘텐츠 업체로 「한한령」 해소 시 중국 내 아이돌 매내지먼트/콘서 트/콘텐츠 공동 제작 등 가파른 중국향 매출 성장이 예상된다』며 『중국 매출 비중이 최대 15%를 넘지 못 해 성장 잠재력도 풍부하다』고 덧붙였다.
반면 코스피 시장에서는 이스타코의 주가가 급락해 신저가를 기록했다. 이날 이스타코는 전일대비 7.57% 하락한 684원에 장을 마감했다. 장중 한 때 664원까지 하락하며 신저가를 기록했다. 80억원대 소송을 당했다는 소식에 주가가 하락해온 것으로 풀이된다.
이스타코는 씨케이그룹이 서울남부지법에 회사를 상대로 80억원대 계약금 상환 청구소송을 제기했다고 10일 공시했다. 자기자본의 18.94%에 해당하는 금액으로 부동산 매매계약 해제에 따른 계약금 및 위약금 청구사건으로 알려졌다.
회사 측은 『변호사와 협의 아래 법적 절차에 대응할 것』이라며 『상환금액을 원고와 적극협상하는 한편 청구금액 80억원을 마련하기위해 노력하겠다』고 밝혔다.
코스닥시장에서 창해에탄올은 경쟁 심화와 판매관리비 증가에 3분기 부진한 실적을 기록할 것이라는 우려감에 신저가를 경신했다. 창해에탄올은 장중 한 때 1만6550원까지 하락하며 신저가를 경신했다. 다만 창해에탄올이 자사주 취득을 결정했다는 소식에 주가가 반등하며 전일대비 3.56% 상승한 1만7450원에 장을 마감했다.
창해에탄올은 시장점유율 20%를 차지하는 주정업계 1위 업체임에도 불구하고 경쟁이 치열해지는 가운데 판관비가 증가하면서 부진한 실적을 기록했다. 특히 올 상반기까지 영업이익이 47억원으로 전년 동기 대비 27% 감소했다.
창해에탄올은 주식가격 안정 및 주주가치 제고를 위해 보통주 11만주를 자기주식으로 취득하기로 결정했다고 27일 공시했다. 총 취득예정금액은 약 18억원이다. 취득예상기간은 오는 30일부터 12월 26일까지다. [ⓒ무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>