
Update2026.11.23 월

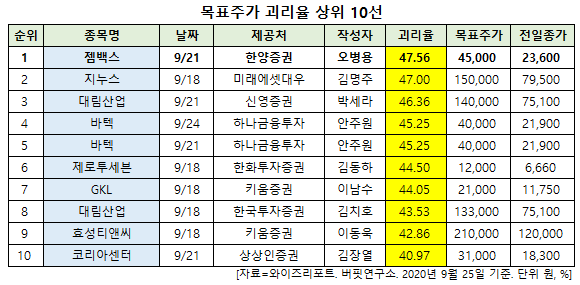
[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 젬백스(082270)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
25일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 젬백스의 목표주가 괴리율이 47.56%로 가장 높았다. 지난 21일 한양증권의 오병용 애널리스트는 젬백스의 목표주가를 4만5000원으로 제시하며 전일 종가(2만3600원) 대비 47.56%의 괴리율을 기록했다.
젬백스이 목표주가 괴리율 1위를 기록한 가운데 지누스(013890)(47%), 대림산업(000210)(46.36%), 바텍(043150)(45.25%) 등의 순이다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
21일 한양증권의 오병용 애널리스트는 "젬백스는 지난해 12월 알츠하이머 신약 ‘GV1001’의 임상 2상 탑라인 결과발표 이후, 9개월이 지난 현재까지 아무런 이벤트가 없어 주가는 지지부진 했다"며 "그러나 곧 임상 2상 전체 데이터와 작용기전에 관한 연구결과가 논문을 통해서 발표될 예정이며 10월경 국내 임상 3상을 위한 임상시험계획서(IND) 및 조건부시판허가를 신청할 계획"이라고 설명했다.
이어 "현재 미국 임상 프로토콜 확장을 FDA(미국 식품의약국)와 협의 중이며 협의 결과가 곧 발표될 것"이라며 "바이오 주식은 이벤트가 있어야 시장의 관심을 받는데 젬백스도 결국 이벤트가 몰려 있는 시점에 왔다"고 평가했다.
한편 "알츠하이머 임상 2상 연구책임자였던 한양대병원 고성호 교수팀은 지난 6월 임상 전체 데이터와 작용기전에 관한 논문을 최고수준의 글로벌 학술지들에 제출했다"며 "지난 탑라인(1차지표) 데이터는 물론 탁월했는데 여기서 2차지표와 작용기전에 관한 연구결과가 밝혀지면 신약에 대한 가치는 더 커질 것"이라고 언급했다.
그는 "젬백스는 지난해 5월 FDA로부터 미국 임상 2상을 승인 받았으나 FDA와 오랫동안 임상 규모 확장에 대해 협의 해왔다"며 "최근 FDA로부터 기존 중증 환자대상 임상을 경증환자까지 확대하라는 제안을 받기도 했다"고 파악했다.
또 "회사에 따르면 FDA와의 협의가 마무리 단계에 있어 곧 임상시험 프로토콜 변경이 확정될 것"이라며 "향후 적응증을 경증 알츠하이머까지 확장하고, 피험자수를 늘려 재 승인을 받을 것으로 보인다"고 내다봤다.
아울러 "임상 프로토콜 변경이 확정된다면 타겟하는 시장규모가 늘어나게 되고 ‘GV1001’의 가치는 그만큼 크게 증가하게 될 것"이라고 덧붙였다.
젬백스는 반도체 및 디스플레이용 코팅 레진, 필터 제조 및 판매 업체로 연결대상 종속회사가 환경오염제어 사업 및 바이오 사업(항암 및 항염)을 영위하고 있다.
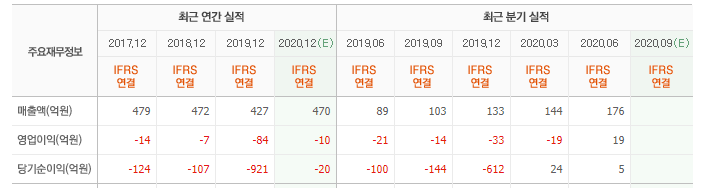
젬백스 최근 실적. [이미지=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
082270: 젬백스, 013890: 지누스, 000210: 대림산업, 043150: 바텍, 043150: 바텍, 159580: 제로투세븐, 114090: GKL, 000210: 대림산업, 298020: 효성티앤씨, 290510: 코리아센터
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














