즐겨찾기로 설정하기
로그인
회원가입
PDF보기
Update
2026.10.22
목
전체뉴스
증권
저PER, 저PBR
투자뉴스
산업
실적분석
경제
국내경제
글로벌
오피니언
투자칼럼
투자첫걸음
행복한투자이야기
북리뷰
커뮤니티
AI알고리즘
AI알고리즘
독립리서치
이용안내
독립리서치
INFORMATION
IR
IR
탐방 대행
탐방 대행
온라인강의
이용안내
투자북클럽
투자의지혜
투자의지식
포럼
포럼
버핏연구소는
CEO 인사말
VISION
HISTORY
보도자료
투자교육
알립니다
오시는 길
English
日本語
中文
Top
기사 메일전송
HOME
증권
투자뉴스
[장마감] 코스피 1.34%↑(2648.76), 코스닥 0.19%↑(857.60)
정희민 기자
기사등록 2024-02-16 16:56:53
목록으로
구글 선호 출처로 추가
facebook
twitter
band
kakao Talk
kakao
naverShare
Telegram
기사수정
taemm071@naver.com
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
'버핏연구소' 구독하기
이메일 주소
*
이름
(필수)
개인정보 수집 및 이용
에 동의합니다.
개인정보 수집 및 이용
뉴스레터 발송을 위한 최소한의 개인정보를 수집하고 이용합니다. 수집된 정보는 발송 외 다른 목적으로 이용되지 않으며, 서비스가 종료되거나 구독을 해지할 경우 즉시 파기됩니다.
닫기
(선택)
광고성 정보 수신
에 동의합니다.
광고성 정보 수신
제휴 콘텐츠, 프로모션, 이벤트 정보 등의 광고성 정보를 수신합니다.
닫기
구독하기
0
로그인 후, 댓글 작성이 가능합니다.
헤드라인
[원자재] 아연, 내년 공급과잉 전환… 부족 8만8000톤서 과잉 2만5000톤으로
에스에이엠티, 전자장비와기기주 저PER 1위... 1.77배
[버핏 리포트] 네오위즈, ‘P의 거짓’ 차기작 기대감은 남았다...실적 전망은 하향 - 키움
[버핏 리포트] LS에코에너지, 전선 계열사 협업 확대로 중장기 성장 기대 – NH
[버핏 리포트] 현대로템, 우려보다 기대에 무게 둘 시점...K2 전차 수출 경쟁력 유효 - LS
[버핏 리포트] SK바이오팜, 3Q 실적 순항…'오파칼림' 임상 재개·특허 방어 핵심 - DS
[버핏 리포트] 포스코퓨처엠, 기존 삼원계 양극재 → 'LFP 라인'으로 전환...투자비 부담 ↓ - LS
최신기사
[원자재] 아연, 내년 공급과잉 전환… 부족 8만8000톤서 과잉 2만5000톤으로
에스에이엠티, 전자장비와기기주 저PER 1위... 1.77배
[버핏 리포트] 네오위즈, ‘P의 거짓’ 차기작 기대감은 남았다...실적 전망은 하향 - 키움
[버핏 리포트] LS에코에너지, 전선 계열사 협업 확대로 중장기 성장 기대 – NH
[버핏 리포트] 현대로템, 우려보다 기대에 무게 둘 시점...K2 전차 수출 경쟁력 유효 - LS
[버핏 리포트] SK바이오팜, 3Q 실적 순항…'오파칼림' 임상 재개·특허 방어 핵심 - DS
[버핏 리포트] 포스코퓨처엠, 기존 삼원계 양극재 → 'LFP 라인'으로 전환...투자비 부담 ↓ - LS
[버핏 리포트] 한화생명, 3분기 투자손익 부진에 적자전환 전망...’700종신' 중단·배당이 관건 - iM
[버핏 리포트] 녹십자, 매출 14% '감소'에도 영업이익 40% '증가'...알리글로 수출·제품 믹스 개선 - 한국투자
[버핏 리포트] 휴젤, 미국 직판 전환에 단기 실적 부담…'글로벌 성장·수익성 회복' 주목 - 키움
최신뉴스
더보기
[원자재] 아연, 내년 공급과잉 전환… 부족 8만8000톤서 과잉 2만5000톤으로
세계 정련 아연 시장이 내년 공급과잉으로 돌아설 전망이다. 생산 증가 속도가 수요를 앞지르는 데다 중국의 수요 증가세가 크게 꺾이기 때문이다. 정련 납 역시 공급과잉 폭이 더 커질 것으로 예상된다.국제납아연연구그룹(ILZSG)은 2027년 세계 정련 아연 수급이 2026년 8만8000톤 공급부족에서 2만5000톤 공급과잉으로 전환될 것으로 내다봤다. .
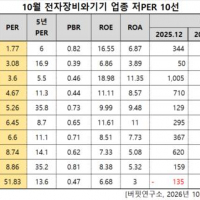
에스에이엠티, 전자장비와기기주 저PER 1위... 1.77배
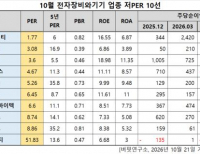
에스에이엠티(대표이사 박두진. 031330)가 10월 전자장비와기기주 저PER 1위를 기록했다.버핏연구소 조사 결과에 따르면 에스에이엠티가 10월 전자장비와기기주 PER 1.77배로 가장 낮았다. 이어 현우산업(092300)(3.08), 에스텍(069510)(3.6), 인터플렉스(051370)(4.67)가 뒤를 이었다.에스에이엠티는 2분기 매출액 2조5805억원, 영업이익 1476억원으로 전년동기.
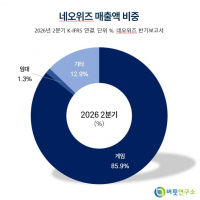
[버핏 리포트] 네오위즈, ‘P의 거짓’ 차기작 기대감은 남았다...실적 전망은 하향 - 키움
키움증권은 네오위즈(095660)의 실적 눈높이가 낮아진 가운데 'P의 거짓' 차기작 공개가 기업가치의 흐름을 바꿀 주요 계기가 될 것으로 봤다. 투자의견 '매수'와 목표주가 3만원을 유지했다. 네오위즈의 지난 종가는 1만8450원이다.김진구 키움증권 연구원은 최근 네오위즈가 차기 신작에 대한 정보 부족으로 시장의 관심에서 다...
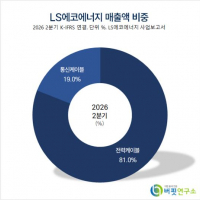
[버핏 리포트] LS에코에너지, 전선 계열사 협업 확대로 중장기 성장 기대 – NH
NH투자증권은 21일 LS에코에너지(229640)에 대해 전선 계열사와의 협업 확대로 중장기 성장이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 8만4000원으로 상향했다. LS에코에너지의 전일 종가는 4만9450원이다.이민재 NH투자증권 애널리스트는 “3분기 연결 매출액 3515억원(+51%, 전년동기대비), 영업이익 222억원(+50%)으로 당사 추...
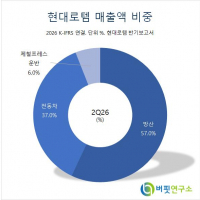
[버핏 리포트] 현대로템, 우려보다 기대에 무게 둘 시점...K2 전차 수출 경쟁력 유효 - LS
LS증권이 21일 현대로템(064350)에 대해 글로벌 방산 업종 밸류에이션 하락을 반영하더라도 현 주가 수준에서는 신규 수주 지연 우려보다 계약 체결에 따른 주가 상승을 기대할 시점이라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 33만원에서 15만5000원으로 하향 조정했다. 현대로템의 전일 종가는 8만6900원이다.이재광...
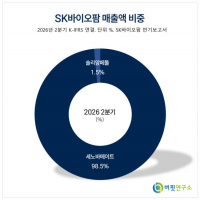
[버핏 리포트] SK바이오팜, 3Q 실적 순항…'오파칼림' 임상 재개·특허 방어 핵심 - DS
DS투자증권이 21일 SK바이오팜(326030)에 대해 "3분기 엑스코프리 매출 호조와 일본 마일스톤 유입으로 견조한 실적이 예상되며, 차기 신약 후보물질의 임상 재개와 특허 합의가 중장기 성장의 핵심 변수"라며 투자의견 '매수'와 목표주가 15만5000원을 유지했다. SK바이오팜의 전일종가는 7만4500원이다.김민정 DS투자증권 애널리스트는 "SK바.
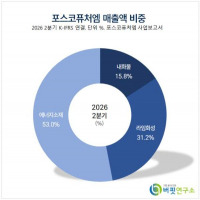
[버핏 리포트] 포스코퓨처엠, 기존 삼원계 양극재 → 'LFP 라인'으로 전환...투자비 부담 ↓ - LS
LS증권은 포스코퓨처엠(003670)에 대해 기존 삼원계 양극재 생산라인을 LFP(리튬인산철) 라인으로 전환하는 전략이 신규 증설보다 투자비 부담을 낮추면서 가동률을 높일 수 있다고 평가했다. 투자의견 ‘보유(Hold)’를 유지하면서 목표주가는 기존 14만원에서 15만3000원으로 상향했다. 포스코퓨처엠의 전일 종가는 17만8200원이다.정경희 LS...
많이 본 뉴스
더보기
[버핏 리포트] 대한항공, 고운임 안착에 아시아나 턴어라운드...목표가↑ - KB
KB증권은 대한항공(003490)에 대해 여객 및 화물 운임의 구조적 상승과 종속기업인 아시아나항공의 손익 개선이 가시화되고 있다며 투자의견 ‘Buy’를 유지하고 목표주가를 기존 4만원에서 4만2000원으로 5.0% 상향 조정했다. 9월 22일 기준 대한항공의 주가 상승여력은 33.8%다.강성진 KB증권 연구원은 "외국인의 한국 관광 선호도가 높아지..
[버핏 리포트] 포스코퓨처엠, SK온과 LFP 양극재 수주 계약... 연평균 양극재 판매량 29.5%↑ – DS
DS증권은 23일 포스코퓨처엠(003670)에 대해 SK온과 LFP 양극재 수주 계약을 맺어 연평균 양극재 판매량이 전년대비 29.5% 증가할 전망이라며, 투자의견 ‘매수’와 목표주가 29만원을 유지했다. 포스코퓨처엠의 전일 종가는 18만4200원이다.최태용 DS증권 애널리스트는 “포스코퓨처엠은 지난 22일 SK온과 내년부터 2029년까지 1조742억원의 LF...
[버핏 리포트] 삼성물산, 하이테크 중심 건설부문 실적 개선...'삼성전자 배당'향 주주환원 기대 - SK
SK증권은 삼성물산(028260)에 대해 하이테크 중심의 건설부문 실적 개선과 삼성전자 배당 확대에 따른 주주환원 증가가 기대된다며 투자의견 ‘매수’와 목표주가 55만원을 유지했다. 삼성물산의 전일 종가는 36만7000원이다.최관순 SK증권 연구원은 “삼성물산의 올해 매출액은 45조8000억원, 영업이익은 3조8000억원으로 예상한다”..
[원자재] 인도네시아 니켈 감산... 그럼에도 값은 1만6410달러로 하락
세계 1위 니켈 생산국 인도네시아가 2026년 생산쿼터를 대폭 줄였지만 공급조절 효과는 제한되고 있다. 일부 업체에 쿼터가 추가 배정된 데다 광석 수입이 크게 늘었기 때문이다. 거래소 재고까지 쌓이면서 니켈 가격은 오히려 하락세로 돌아섰다.인도네시아 당국은 2026년 니켈 광석 생산쿼터를 2억5000만~2억6000만톤으로 책정했다. 전년 3억7900...
[버핏 리포트] 삼성전기, CPU 아래엔 ABF·옆엔 MLCC...에이전틱 AI 확산 '동시 수혜' - 메리츠
메리츠증권은 삼성전기(009150)에 대해 AI 확산에 따른 MLCC(적층세라믹콘덴서)와 ABF(아지노모토 빌드업 필름) 기판 수요 증가로 가파른 이익 성장이 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 적정주가는 기존 대비 상향한 220만원을 제시했다. 삼성전기의 전일 종가는 148만6000원이다.양승수 메리츠증권 연구원은 "올해 3..
모바일 버전 바로가기



 목록으로