Update2026.10.27 화

[버핏연구소=홍승환 기자] 키움증권은 한미약품(128940)에 대해 릴리향 기술이전으로 연구개발 경쟁력을 재입증했다며 투자의견을 ‘매수’로 상향하고 목표주가를 66만원으로 제시했다. 한미약품의 전일 종가는 53만9000원이다.
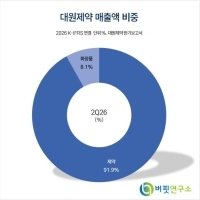
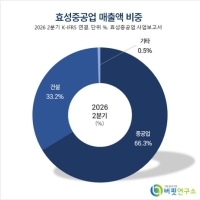
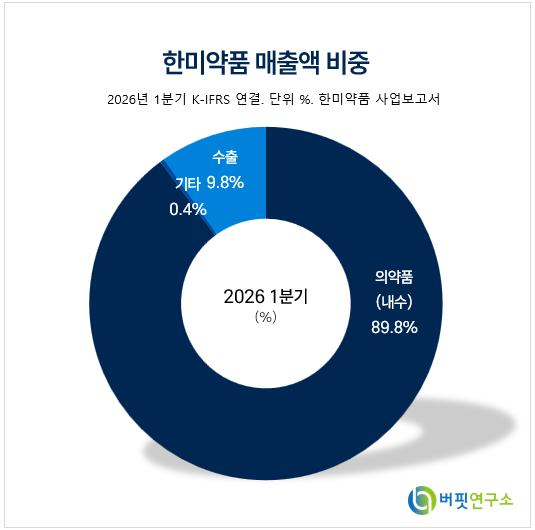 한미약품 매출액 비중. [이미지=버핏연구소]
허혜민 키움증권 연구원은 “한미약품은 전일 릴리향 소네페글루타이드 기술이전 소식에 주가가 10% 상승했고 시가총액은 약 6149억원 증가했다”며 “빅파마향 대규모 기술이전은 지난 2020년 머크에 기술이전한 이후 6년 만이다”라고 밝혔다.
이어 “임성기 회장 별세 이후 경영권 분쟁과 지배구조 불확실성을 거쳤지만, 올해 기술이전을 통해 다시 한 번 연구개발 중심 기업으로 경쟁력을 입증했다”며 “글로벌 상용화 트랙 레코드를 보유한 랩스커버리 플랫폼의 월 1회 제형이라는 상업적 차별화 강점을 기반으로 릴리의 기존 포트폴리오와의 시너지도 기대된다”라고 평가했다.
한미약품은 전일 릴리에 랩스커버리 플랫폼을 적용한 지속형 GLP-2 아날로그 바이오신약 소네페글루타이드를 기술 이전했다. 계약금은 7500만달러, 약 1129억원이며 최대 계약 규모는 12억6000만달러, 약 1조9000억원이다.
허 연구원은 “소네페글루타이드는 장부전 동반 단장증후군 환자를 대상으로 글로벌 2상 DOLPHINS-2를 진행 중”이라며 “미국에서는 18명 환자 등록을 목표로 진행 중이고 2027년 말 종료가 예상된다”라고 설명했다.
이어 “GLP-1은 혈당, 식욕, 위배출 지연에 관여하지만 GLP-2는 장 점막 성장, 흡수 개선, 정맥영양 의존도 감소가 핵심이다”며 “장 재생과 흡수 개선에 초점을 둔 희귀질환 치료제”라고 분석했다.
그는 “단장증후군은 선천적 또는 기타 원인으로 소장의 60% 이상이 소실되는 희귀질환”이라며 “전 세계 신생아 10만명당 약 24.5명꼴로 발생한다”라고 덧붙였다.
현재 유일한 GLP-2 승인 약물은 다케다의 가텍스(Gattex, 테두글루타이드)다. 해당 치료제는 2012년 미국 식품의약국(FDA) 승인을 받은 일 1회 단장증후군 치료제다.
허 연구원은 “릴리는 이번 계약을 통해 GLP 펩타이드 개발 역량을 희귀 장질환으로 확장했다”며 “릴리는 2024년 모픽(Morphic)을 32억달러에 인수하며 염증성장질환 포트폴리오를 강화한 바 있다”라고 말했다.
이어 “GLP-2는 기존 승인 타깃이 있어 성공 가능성이 높고, 매일 투여하는 GLP-2 대비 투약 편의성을 개선해 상업적으로 차별화할 수 있다는 강점이 있다”며 “소네페글루타이드는 한미약품의 랩스커버리 플랫폼 기반 물질”이라고 설명했다.
그는 “한미약품은 랩스커버리 기반 호중구감소증 바이오신약 롤베돈의 글로벌 상업화 경험을 보유하고 있다”며 “이 점도 기술이전 협상에 우호적이었을 것으로 추정된다”라고 평가했다.
후발 경쟁 환경도 긍정적으로 봤다. 허 연구원은 “다케다 가텍스 외에 후발주자로는 질랜드파마의 글레파글루타이드가 있지만 2024년 FDA로부터 승인 신청 반려를 받았다”며 “후발주자가 부재한 상황에서 임상에 속도를 낸다면 시장 선점에 용이하다”라고 분석했다.
이어 “희귀질환으로 먼저 FDA 승인을 획득한 뒤 GLP-2가 장 점막 재생과 염증 억제를 동시에 한다는 점을 활용할 수 있다”며 “크론병 수술 후 장기능 회복 또는 염증성장질환 점막 재생 병용 등 추가 적응증 확장도 가능할 것으로 추측한다”라고 밝혔다.
키움증권은 이번 목표주가 산정에서 소네페글루타이드 신약가치를 새롭게 반영했다. 계약금의 일시 또는 분할 유입과 시기를 추정할 수 없어 실적 추정에는 반영하지 않았지만, 파이프라인 가치에는 포함했다.
허 연구원은 “한미약품의 영업가치는 6조2030억원, 비영업가치는 2조4083억원으로 산정했다”며 “비영업가치에는 듀얼 MSD 1조3283억원, 트리플어고니스트 5123억원, 소네페글루타이드 5677억원을 반영했다”라고 설명했다.
그는 “소네페글루타이드 신약가치는 환율 1450원, 세율 22%, 한미약품 배분율 70%, 성공확률 40%, 가중평균자본비용 8% 등을 가정해 산출했다”며 “이를 반영해 기업가치는 8조3784억원, 목표주가는 66만원으로 제시한다”라고 밝혔다.
한미약품은 전문의약품과 개량신약, 바이오신약을 개발·판매하는 제약사다. 랩스커버리 플랫폼을 기반으로 지속형 바이오의약품을 개발하고 있으며, 롤베돈의 글로벌 상업화 경험과 비만·대사, 항암, 희귀질환 파이프라인을 보유하고 있다. 최근에는 릴리향 소네페글루타이드 기술이전을 계기로 글로벌 연구개발 기업으로서의 재평가 기대가 커지고 있다.
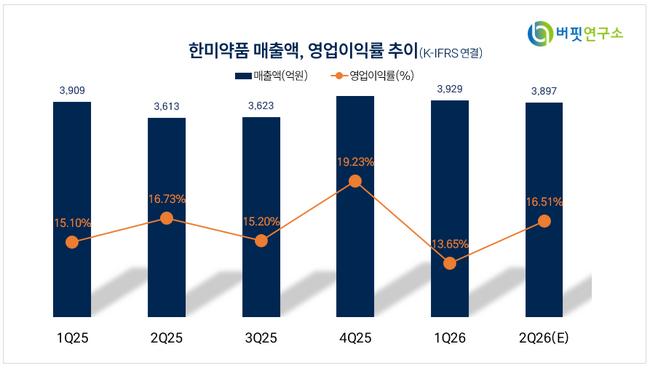 한미약품 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>