Update2026.10.12 월

[버핏연구소=강석원 기자] 하나증권은 SK이노베이션(096770)에 대해 'SK아이이테크놀로지(SKIET) 흡수합병'에 따른 지분 희석은 제한적이지만 향후 자회사 지원에 따른 재무 부담이 커질 수 있다고 분석했다. 다만 합병에 따른 지분 희석률이 약 2.6%에 그치고 연결재무제표상 변화도 크지 않아 합병 자체가 기업가치에 미치는 영향은 제한적일 것으로 판단했다. 이에 투자의견 '매수(BUY)'와 목표주가 20만원을 유지했다. SK이노베이션의 전일 종가는 11만1200원이다.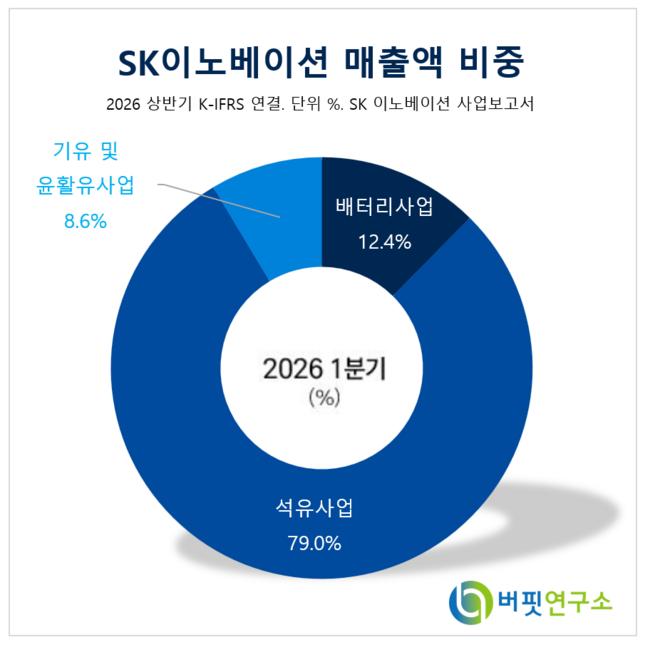 SK이노베이션 매출액 비중. [이미지=버핏연구소]윤재성 하나증권 연구원은 "SK이노베이션은 지난 25일 이사회 결의를 통해 소규모 합병 방식으로 SKIET를 흡수합병하기로 결정했다"며 "SKIET의 유동성 위험이 그룹 전반의 사업·재무 부담으로 확대되는 것을 선제적으로 막기 위한 결정으로 판단된다"라고 분석했다.
합병가액은 SK이노베이션이 주당 12만5862원, SKIET가 1만4783원이다. SKIET 보통주 1주당 SK이노베이션 보통주 0.117454주가 배정된다. 새로 발행되는 주식은 448만1300주다. 이에 따른 SK이노베이션의 지분 희석률은 약 2.6%로 추산된다.
SK이노베이션이 보유한 SKIET 지분 53.35%에는 신주가 배정되지 않는다. 외부주주가 보유한 46.65%만 신주로 교환된다. 합병가액 기준 약 5640억원 규모다. 신주를 지급하는 방식이어서 합병 자체에 따른 즉각적인 현금 유출은 없다.
다만 합병 반대 주주의 주식매수청구권은 변수다. 주식매수청구가격은 1만4620원이다. 행사 기간은 오는 11월 24일부터 12월 14일까지다. SKIET가 지급해야 하는 주식매수대금이 3500억원을 넘으면 합병 계약을 해제하거나 조건을 변경할 수 있다.
SKIET의 재무 부담도 확대되고 있다. 지난해 8월 주가수익스왑(PRS) 연계 유상증자를 통해 약 3000억원을 조달했지만 올해 상반기 1367억원의 영업손실을 기록했다. 순차입금은 1조1500억원, 부채비율은 152%까지 상승했다.
1년 이내 상환하거나 차환해야 하는 자금도 기존 약 6000억원에서 1조2500억원으로 늘었다. 반면 현금 및 현금성자산은 약 2400억원에 그친다. 흡수합병 이후에는 SK이노베이션의 신용도를 활용해 자금 조달 여건을 개선하고 금융비용을 줄일 수 있을 것으로 분석됐다.
윤재성 연구원은 "합병에 따른 지분 희석률이 약 2.6%에 불과하고 연결재무제표상 변화도 크지 않다"면서도 "SK이노베이션 주가가 26일 11% 하락한 것은 SKIET와 SK온 관련 추가 부담에 대한 우려가 반영된 결과"라고 분석했다.
SKIET의 비지배지분손실 추가 반영 가능성도 부담 요인이다. 지난해 체결한 PRS 계약과 관련해 차액정산 및 주식매수청구대금으로 2000억~3000억원이 발생할 가능성도 제기됐다. SKIET가 흑자전환 목표 시점을 2029년으로 제시한 만큼 2027~2028년 추가 손실과 현금 투입 가능성도 남아 있다.
SK온의 외부지분 10.67%를 정리하는 과정에서 추가적인 현금 부담이나 지분 희석이 발생할 가능성도 제기됐다. 자회사 지원이 우선될 경우 정유·윤활기유 사업의 실적 개선에도 기존 주주에 대한 환원 확대 기대가 약해질 수 있다는 분석이다.
윤 연구원은 "SK온과 SKIET에 대한 추가 자금 지원 한도를 명확하게 설정할 필요가 있다"며 "업황 개선에 따른 이익 증가분을 자사주 매입·소각과 배당 확대 등을 통해 기존 주주에게 환원하는 구체적인 가이드라인도 필요하다"라고 분석했다.
SK이노베이션은 정유와 석유화학, 윤활유, 배터리 등을 주요 사업으로 영위하고 있다. SKIET 흡수합병을 통해 분리막 사업의 재무 안정성을 높이고 사업구조 효율화를 추진할 계획이다.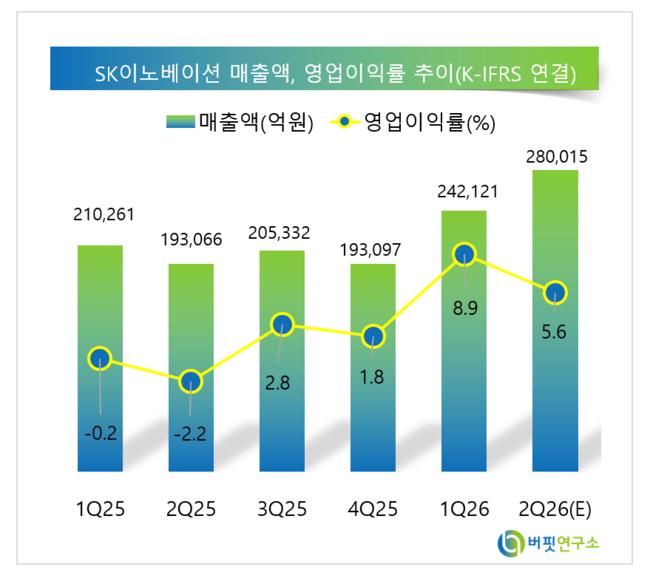 SK이노베이션 매출액 및 영업이익 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>