Update2026.09.19 토

다올투자증권은 하나투어(039130)에 대해 유류할증료 급등과 환율 재상승 등 비우호적인 대외 변수로 실적 둔화가 예상된다며 투자의견 ‘BUY’를 유지하고 적정주가를 기존 4만2000원에서 3만7000원으로 11.9% 하향 조정했다. 하나투어의 전일 종가는 3만1800원이다.
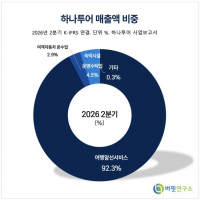
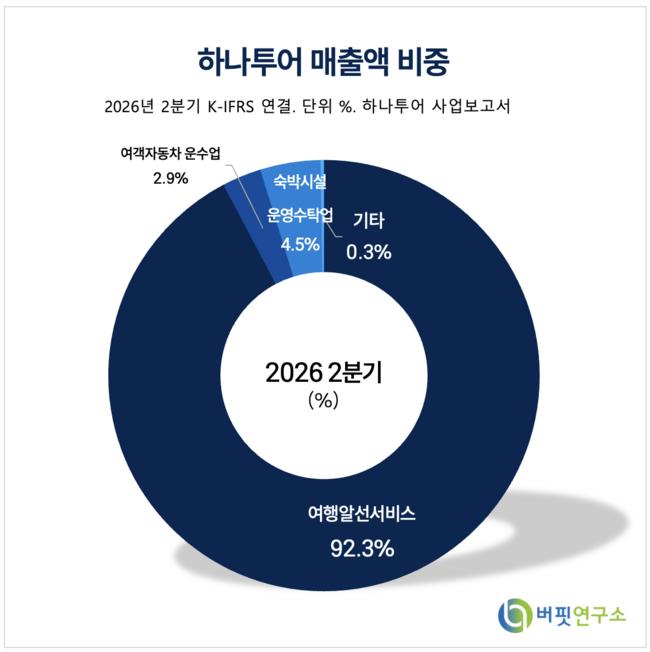 하나투어 매출액 비중. [이미지=버핏연구소]
김혜영 다올투자증권 연구원은 "하나투어의 올해 연간 연결기준 매출액은 전년동기대비 4.1% 감소한 5629억원, 영업이익은 20.6% 줄어든 458억원으로 추정된다"며 "유류할증료 증가와 환율 재상승 등 외부 변수로 인해 영업환경이 불리해진 상황"이라고 밝혔다. 이어 "통제할 수 없는 대외변수 불확실성으로 송출객 및 총 거래액(GMV) 회복 시기가 지연되고 있다"라고 설명했다.
김 연구원은 비용 부담과 환율 변동이 해외여행 심리를 위축시키고 있다고 분석했다. 그는 "오는 10월 유류할증료 부과 단계는 23단계로 지난 8월 14단계 대비 9단계나 급등했다"며 "지난 2분기부터 유류할증료 부담에 따른 장거리 노선 수요 감소 여파가 지속되고 있으며 정상화 시기는 여전히 미지수"라고 진단했다. 이어 "지난 6월 중순 대비 달러와 유로 환율이 10%가량 하락한 후 다시 상승세로 전환된 점도 여행 심리에 부정적으로 작용하고 있다"라고 덧붙였다.
연휴 일정 변화도 3분기 실적에 불리하게 작용했다. 그는 "지난 2025년에는 추석이 4분기였고 연휴가 7일로 길었으나 올해 2026년은 추석이 3분기이며 상대적으로 기간이 짧아 장거리 여행 수요가 감소했다"라고 설명했다. 이어 "일별 거래대금도 10억원 이하로 축소되는 등 시장의 관심도가 낮아진 상태"라며 "실적과 주가 상승을 위해서는 우호적인 대외 시장 환경 조성이 선행돼야 한다"라고 분석했다.
다만 고부가 채널 중심의 방어력은 긍정적으로 평가했다. 김 연구원은 "여러 악재에도 불구하고 온라인 및 중고가 패키지 판매가 견조한 흐름을 보이는 점은 긍정적"이라며 "실적 하향분을 반영해 적정주가를 3만7000원으로 조정했으나 본업 경쟁력을 감안해 매수 의견을 유지한다"라고 밝혔다.
다올투자증권은 하나투어의 올해 연간 매출액과 영업이익을 각각 5629억원, 458억원으로 추정했다. 내년 연간 매출액은 전년 대비 6.4% 증가한 5990억원, 영업이익은 19.6% 늘어난 550억원으로 점진적 회복세를 나타낼 것으로 전망했다.
하나투어는 지난 1993년 설립된 국내 최대 여행 전문기업으로 전 세계를 아우르는 패키지 기획 여행, 개별 자유여행, 항공권 예약 및 판매 사업을 전개하고 있다. 최근 패키지 여행의 프리미엄화와 온라인 판매 채널 강화를 통해 체질 개선을 도모하고 있다.
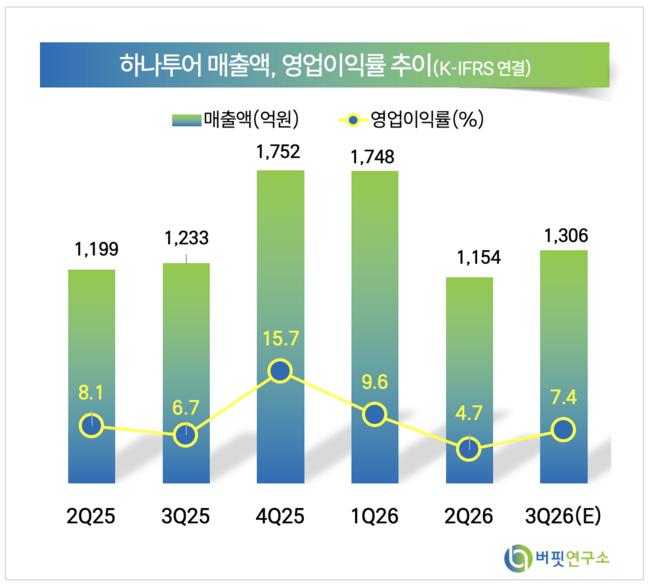 하나투어 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>