Update2026.09.29 화

[버핏연구소=홍승환 기자] iM증권은 한섬(020000)에 대해 가을·겨울(FW) 의류 판매 호조와 신규 해외 브랜드 성장, 재고 정상화에 따른 수익성 개선이 기대된다며 투자의견 ‘매수’를 유지했다. 목표주가는 기존 2만5000원에서 2만8000원으로 상향했다. 한섬의 전일 종가는 2만350원이다.
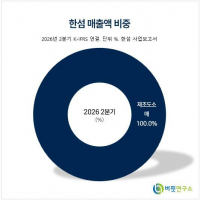
 한섬 매출액 비중. [이미지=버핏연구소]
장호 iM증권 연구원은 “한섬의 3분기 매출액은 3321억원, 영업이익은 92억원으로 전망한다”며 “전년동기대비 각각 7.3%, 271.1% 증가하는 수준”이라고 밝혔다. 영업이익 전망치는 최근 1개월 시장 컨센서스 87억원도 웃돈다.
실적 개선 요인으로는 FW 의류 판매 호조를 꼽았다. 장 연구원은 “예년보다 날씨가 추워진 9월 중순을 중심으로 객단가와 이익률이 높은 FW 의류 판매가 늘었다”며 “9월 매출은 전년동월대비 약 10% 증가해 실적 기여도를 높인 것으로 추정된다”고 설명했다. 7~8월 매출은 전년동월대비 한 자릿수 중반 수준의 성장률을 기록한 것으로 파악됐다.
상품 부문의 신규 해외 브랜드 성장도 실적 개선을 이끌 전망이다. 한섬은 지난 2022년 이후 총 12개의 해외 패션 브랜드를 새로 선보였다. 장 연구원은 “자체 수입 편집숍에서 시장성을 검증한 만큼 매년 안정적인 성장을 지속하고 있다”며 “올해 1~8월 누적 매출액은 전년동기대비 50% 증가한 것으로 파악된다”고 밝혔다.
iM증권은 3분기 상품 부문 매출액을 1028억원으로 전년동기대비 14.1% 증가할 것으로 전망했다. 매출총이익은 651억원으로 19.5% 늘어나고, 매출총이익률(GPM)은 63.4%를 기록할 것으로 예상했다. 과년차 재고 소진에 따른 수익성 개선 효과도 반영했다.
중기적으로도 수익성 개선 가능성이 높다고 판단했다. 장 연구원은 “한섬은 2024년 말 이후 점진적으로 재고 부담을 낮추고 있다”며 “2분기에는 GPM 하락을 감수하면서 재고 소진을 가속화해 6월 말 재고자산을 전년동기대비 8% 줄였다”고 설명했다.
이어 “정상가 판매가 확대되면서 이익률 개선이 이어질 것”이라며 “2022~2024년 신규 출점 매장들의 감가상각이 올해부터 순차적으로 종료되면서 고정비 절감 효과도 기대된다”고 밝혔다. 감가상각 내용연수 4년을 고려하면 관련 효과는 2028년까지 이어질 것으로 전망했다.
상품 포트폴리오 강화도 성장 요인으로 제시됐다. 한섬은 지난 5월 미국 웰니스·의류 브랜드 스킴스(SKIMS)와 국내 독점 계약을 체결했다. 내년 초 도산 플래그십스토어를 시작으로 오는 2030년까지 백화점 매장 9개를 순차적으로 출점할 계획이다.
프랑스 프리미엄 러닝 브랜드 새티스파이(SATISFY)와 기타 해외 브랜드 1곳도 내년 중 추가로 선보일 예정이다. 장 연구원은 “현재 KITH에 집중된 인바운드 수혜의 저변이 확대될 수 있다는 점에서 긍정적”이라고 평가했다. KITH의 외국인 매출 비중은 80% 수준이다.
자체 브랜드의 해외 진출 가능성도 확대되고 있다. 장 연구원은 “SYSTEM은 런던 해러즈 백화점의 제의와 함께 단독 팝업을 전개하기 시작했고, 파리 갤러리 라파예트에서도 남성 컨템포러리 부문 3위를 유지하고 있다”며 “중장기 수출 확대를 위한 기반이 점차 마련되고 있다”고 밝혔다.
주주환원 정책 강화도 투자 포인트로 꼽혔다. 한섬은 지난 18일 올해부터 2028년까지 적용되는 신규 주주환원 정책을 발표했다. 배당 재원은 별도 영업이익의 15%에서 20%로 높였으며 주당배당금(DPS) 하한도 기존 750원에서 800원으로 상향했다.
매년 100억원 규모의 자사주 매입·소각도 병행한다. 올해는 지난 21일부터 자사주 매입을 시작했으며 다음달 21일까지 매입을 완료한 뒤 11월 중 즉시 소각할 계획이다.
장 연구원은 “올해와 내년 영업이익 추정치와 배당 재원 최소 기준을 적용할 경우 연간 배당수익률은 전일 종가 기준 각각 4.2%, 4.9% 수준”이라며 “지난 2024~2025년 실제 배당이 기준을 초과했던 만큼 향후 DPS 추가 상향 여지도 열려 있다”고 평가했다.
iM증권은 올해 한섬의 연결기준 매출액과 영업이익을 각각 1조5718억원, 897억원으로 전망했다. 이는 전년대비 각각 5.4%, 71.9% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 1조6185억원, 1051억원으로 추정했다.
올해 매출총이익은 9004억원으로 전년대비 7.2% 증가하고, 매출총이익률은 지난해 56.3%에서 올해 57.3%로 개선될 것으로 예상했다. 영업이익률도 지난해 3.5%에서 올해 5.7%, 내년 6.5%로 높아질 전망이다.
부문별로는 올해 제품 매출액을 1조1326억원으로 전년대비 5.1% 증가할 것으로 전망했다. 상품 매출액은 4249억원으로 5.4% 늘어날 것으로 예상했다. 내년 제품과 상품 매출액은 각각 1조1586억원, 4386억원으로 추정했다.
오는 4분기 매출액과 영업이익은 각각 4661억원, 395억원으로 전망했다. 매출액은 전년동기대비 0.5%, 영업이익은 45.1% 증가하는 수준이다. 4분기 영업이익률은 8.5%로 예상했다.
순이익도 큰 폭의 증가가 예상됐다. iM증권은 올해 지배주주순이익을 684억원으로 전년대비 47.8% 증가할 것으로 봤다. 내년에는 838억원으로 올해보다 22.5% 늘어날 것으로 전망했다.
재무구조도 안정적인 수준을 유지할 것으로 예상했다. 올해 부채비율은 20.7%, 내년은 20.3%로 전망했다. 순부채비율은 올해 -3.6%, 내년 -4.6%로 순현금 기조가 강화될 것으로 봤다.
배당 확대도 이어질 것으로 전망했다. iM증권은 한섬의 올해 DPS를 850원으로 예상했다. 내년에는 1000원, 2028년에는 1150원으로 증가할 것으로 추정했다. 목표주가 상향은 자사주 매입·소각 효과를 반영한 결과다. iM증권은 12개월 선행 지배주주순이익 798억원과 오는 11월 예정된 자사주 전량 소각을 반영한 주식수 2084만7667주를 기준으로 주당순이익(EPS) 3828원을 산출했다.
여기에 목표 PER 7.4배를 적용해 적정주가 2만8248원을 산출하고 목표주가를 2만8000원으로 제시했다. 목표 PER은 지난 2021년 연간 평균 PER에 10% 할인한 수준이다.
한섬은 타임, 마인, 시스템, 시스템옴므 등 자체 브랜드와 랑방, 발리, 아워레가시, 토템, KITH 등 해외 브랜드를 전개하는 현대백화점그룹 계열 패션기업이다. 최근에는 FW 판매 회복, 재고 정상화와 감가상각비 감소, 스킴스·새티스파이 등 신규 브랜드 도입, 자체 브랜드의 해외 진출, 자사주 매입·소각을 포함한 주주환원 강화가 주요 투자 포인트로 꼽힌다.
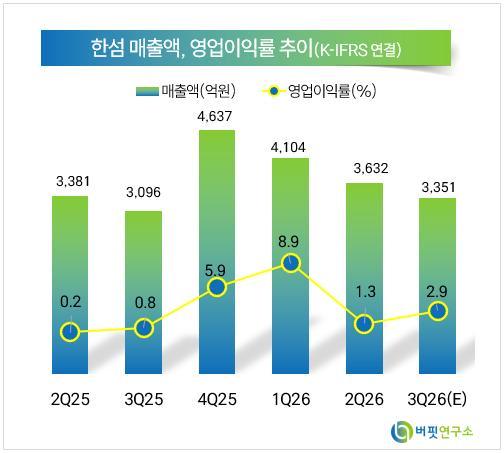 한섬 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>