Update2026.09.30 수

[버핏연구소=손민정 기자] 하나증권이 30일 KT(030200)에 대해 "3분기 실적 및 배당 발표를 기점으로 그간의 악재가 주가에 모두 선반영될 것으로 보이며, 가격 메리트와 4.6%에 달하는 기대배당수익률을 기반으로 한 중장기 저점 매수 전략이 유효하다"며 투자의견 '매수'와 목표주가 7만6000원을 유지했다. KT의 전일종가가 5만2900원이다.
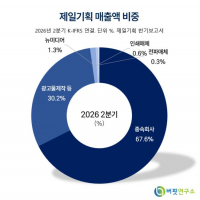
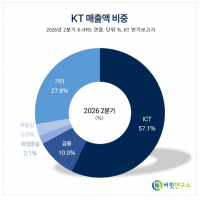
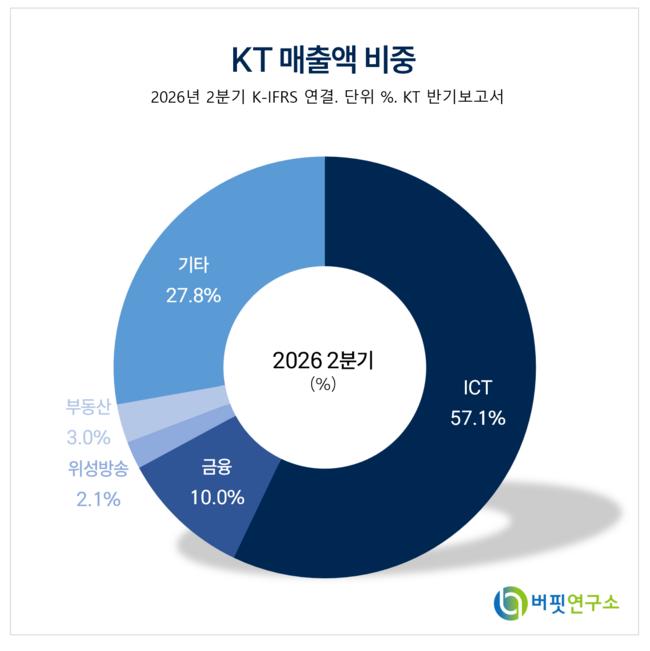 KT 매출액 비중. [자료=KT 반기보고서]
김홍식 하나증권 애널리스트는 "KT의 3분기 연결 영업이익 및 본사 영업이익은 전분기 대비 감소가 예상되며, 배당은 전분기 및 전년동기와 동일한 주당 600원이 예상된다"며 "그러나 3분기 실적 발표를 끝으로 실적과 주주환원 정체에 대한 투자자들의 우려가 주가에 완전히 반영된 것으로 인식될 공산이 크다"고 분석했다.
김홍식 애널리스트는 "2027년 국내 5G 요금제 개편 이슈와 가입자당평균매출(ARPU) 및 서비스 매출액 성장 기대감이 높아질 것"이라며 "특히 AI 결합 요금제 출시를 통해 고가 요금제 가입자를 적극 유치하고 있고, 5G SA 도입 및 신규 주파수 할당 논의가 전개되면서 통신 본업의 밸류에이션 매력이 부각될 것"이라고 설명했다.
김 애널리스트는 "연말 이후 시중 금리가 하락 전환할 경우 4.6% 수준의 기대배당수익률이 다시 강력한 투자 포인트로 부각될 것"이라며 "10월 국내 주식 시장이 대형 상승장을 시현하지 못한다면 교체 매매보다는 5만원 초중반대 가격대에서 중장기 보유 전략을 취하며 배당을 받는 것이 유리하다"고 진단했다.
끝으로 그는 "10월 하순 이후에는 실적 감소와 배당 정체에 대한 우려가 더 이상 주가 하락 악재로 작동하지 않을 것"이라며 "특별한 호재는 없으나 2027년 이후 ARPU 및 서비스 매출액 성장 기대감을 감안할 때 밸류에이션 매력이 높다"고 평가했다.
KT는 무선통신(5G/LTE), 유선통신(초고속인터넷, IPTV), 기업 IT 솔루션 및 AI 서비스를 영위하는 국내 대표 종합 통신 사업자다. AI 결합 요금제 등 고가 요금제 가입자 기반을 확대하고 있으며, 안정적인 현금 흐름을 바탕으로 분기 배당 등 주주환원 정책을 지속적으로 추진하고 있다.
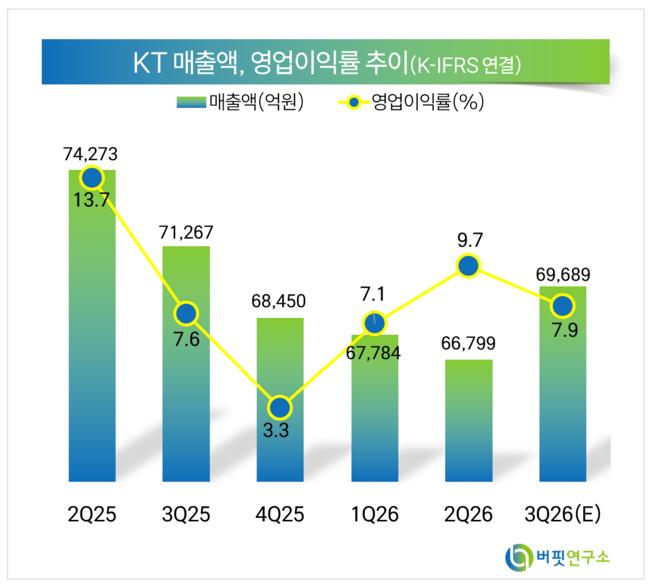 KT 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>