Update2026.10.01 목

[버핏연구소=김지원 기자] 하나증권은 넷마블(251270)에 대해 3분기 신작 부재와 기존작의 하향 안정화로 실적이 둔화할 것으로 전망했다. 다만 하반기 신작 3종 출시를 앞두고 있어 향후 실적 성장의 가시성이 높아질 수 있다고 분석했다. 투자의견은 '매수'를 유지하고 목표주가도 5만원으로 유지했다. 지난 9월 30일 종가는 3만4400원이다.
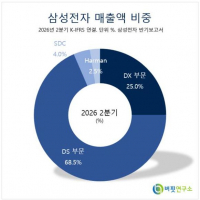
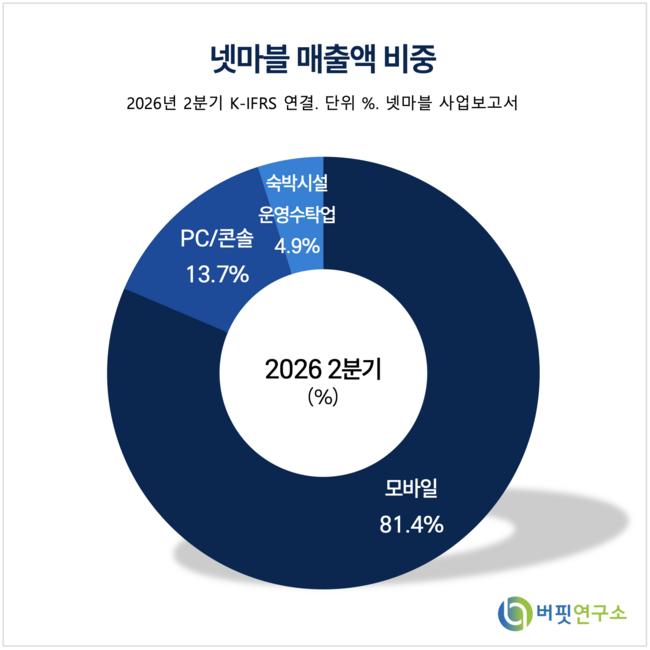 넷마블 매출액 비중. [이미지=버핏연구소]
이준호 하나증권 연구원은 넷마블의 3분기 연결 기준 영업수익을 6950억원, 영업이익을 707억원으로 전망했다. 전년 동기 대비 영업수익은 0.1%, 영업이익은 22.2% 감소할 것으로 예상했다. 전분기 대비 영업이익은 30.0% 감소하고 영업이익률(OPM)은 10.2%를 기록할 것으로 추정했다.
3분기 실적 둔화의 주요 원인은 신작 출시 부재와 기존작의 하향 안정화다. 3분기 영업비용은 6243억원으로 전년 동기 대비 3.2% 증가하고 전분기 대비 6.7% 감소할 전망이다. 매출 대비 지급수수료율은 32.4%로 전년 동기 대비 0.1%p, 전분기 대비 0.9%p 상승할 것으로 예상된다. 외부 IP 비중 증가와 '[SOL: enchant]' 개발사 지급분이 온기 반영된 영향이다.
매출 대비 마케팅 비율은 21.7%로 전년 동기 대비 0.8%p 상승하고 전분기 대비 2.8%p 하락할 것으로 전망된다. 신작이 없는 상황에서도 기존작에 대한 마케팅은 지속될 것으로 예상되며, 도쿄게임쇼 2026 참여에 따라 높은 수준의 마케팅 집행이 예상된다.
넷마블은 하반기 신작 3종 출시를 준비하고 있다. 도쿄게임쇼 2026에서는 '[나 혼자만 레벨업: 카르마]'와 '[삼국지: 프론티어-일곱 최강중]'의 시연 부스를 운영하고 현지 마케팅을 진행했다. 연내 출시를 위해서는 10월 내 출시 일정이 공개될 필요가 있다는 분석이다.
이외에도 '[프로젝트 이지스]'가 기대 신작으로 거론된다. 미국 자회사가 개발하고 있는 AFK 방치형 RPG로, 글로벌 IP를 활용한 신작으로 추정된다. 다만 아직 구체적인 정보가 공개되지 않아 실적 추정치에는 공격적으로 반영하지 않았으며, 향후 마케팅과 함께 추정치에 반영할 예정이다.
하나증권은 넷마블의 2026년 영업수익을 2조8293억원, 영업이익을 2842억원으로 전망했다. 영업이익률은 10.0%로 예상했다. 2027년 영업수익은 2조7396억원, 영업이익은 2845억원으로 전망했다.
이 연구원은 현재 주가에 대해 상반기 출시한 '[일곱 개의 대죄: Origin]'과 '[몬길: STAR DIVE]'의 성과와 3분기 신작 부재로 실적 눈높이가 지속적으로 하향된 상황이라고 분석했다. 이어 4분기 출시 예정인 신작 3종의 출시 확정과 함께 2027년 신작 라인업이 공개돼 실적 성장의 가시성을 확보한다면 주가 반등이 가능할 것으로 전망했다.
넷마블은 모바일 게임 개발 및 퍼블리싱을 주력으로 하는 국내 대표 게임사다. 다수의 글로벌 흥행 IP를 기반으로 한 RPG 및 캐주얼 게임 라인업을 보유하고 있으며, 최근에는 무분별한 다작 경쟁을 지양하고 플랫폼 다변화와 자체 IP 확보를 통해 중장기 수익성 중심의 체질 개선을 추진하고 있다.
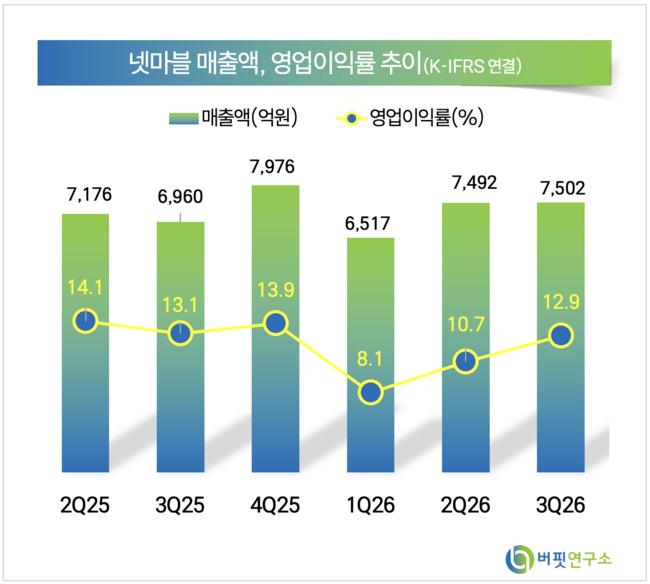 넷마블 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>