Update2026.10.09 금

[버핏연구소=김지원 기자] 키움증권은 GS건설(006360)에 대해 3분기 영업이익이 시장 컨센서스를 소폭 상회할 것으로 전망했다. 건축주택 부문의 매출 증가와 플랜트 부문의 수익성 회복이 예상되는 가운데 데이터센터 관련 수주 확대가 중장기 성장 동력으로 작용할 것으로 분석했다. 투자의견은 '매수(BUY)'를 유지하고 목표주가도 4만3000원을 유지했다. GS건설의 지난 7일 종가는 3만2850원이다.
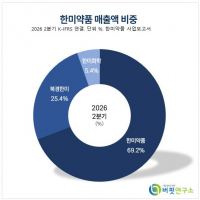
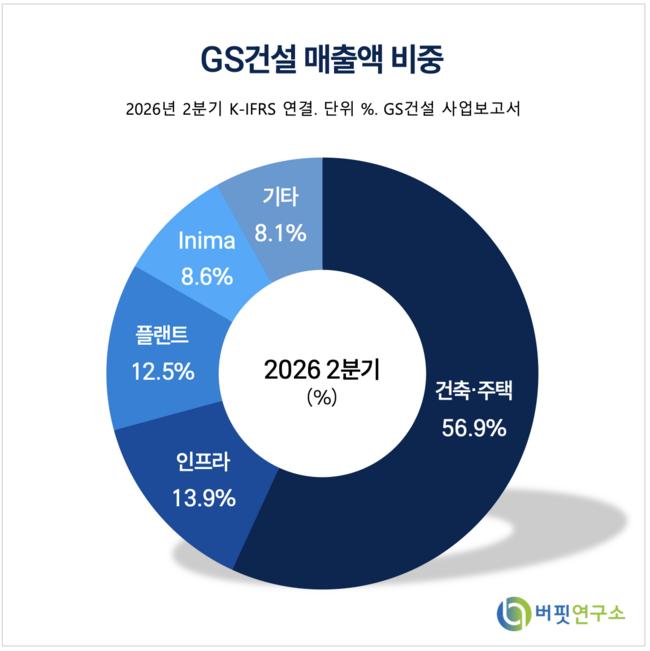 GS건설 매출액 비중. [이미지=버핏연구소]
GS건설의 3분기 영업이익은 1237억원으로 전년 동기 대비 16.7% 감소하지만 시장 컨센서스 1184억원을 소폭 상회할 것으로 전망된다. 건축주택 부문은 지난해 말부터 올해 상반기까지 주택 착공 물량이 증가하면서 매출액이 하반기부터 반등할 것으로 추정된다. 3분기 누적 약 1만3700세대의 분양을 달성했으며, 연간 가이던스 1만4320세대 대비 이미 96%를 달성했다.
올해 약 1만7000세대를 분양하며 목표치를 초과 달성할 것으로 전망된다. 수익성 또한 정상만큼 증가한 가운데 신규 착공 현장들의 실행예산 반영 이후 추가 원가 개선이 가능할 것으로 판단된다. 플랜트 부문은 하반기 추가 매출 기여가 예상되고, 수익성도 2분기 일회성 비용에서 벗어나 정상적인 수준으로 회복될 전망이다.
수주도 4분기부터 확대될 것으로 예상된다. 플랜트 부문에서는 터키 SAF 5억달러, 인프라 부문에서는 Wave Stage2 2500억원 규모의 수주 등이 전망된다.
GS건설은 데이터센터 관련 사업에서도 수혜가 가시화될 것으로 전망된다. 자회사 지아이앤씨를 포함해 데이터센터 시공 경험을 보유하고 있어 국내 데이터센터 시장 확대에 따른 수혜가 예상된다. 특히 GS건설이 진행하고 있는 동해 AI 데이터센터는 오는 11월 1단계 100MW 규모의 착공이 정상적으로 이뤄질 것으로 전망되며, 내년에는 200MW까지 확대될 가능성이 높은 것으로 분석된다.
현재 알려진 데이터센터 사업은 1~4구역으로 나뉘어 각각 200MW, 200MW, 600MW, 200MW 규모로 준공될 것으로 보인다. GS건설과 자회사 지아이앤씨가 데이터센터 건설을 공동 수행할 것으로 예상되며, 1단계 주요 공사는 2028년 준공을 목표로 진행될 전망이다. 동해 데이터센터 외에도 일산 식사 80MW, 부산 장림 40MW, LG유플러스 파주 1239, 수도권 데이터센터 등의 추가 파이프라인을 보유하고 있다.
키움증권은 GS건설에 대해 투자의견 '매수'와 목표주가 4만3000원을 유지했다. 이는 2021년 건축주택부문 매출 상승이 본격화된 시기의 평균 PBR 0.73배를 적용한 수준이다. 향후 데이터센터가 사업화되면서 안정적인 매출 성장을 만들어준다면 밸류에이션 리레이팅 가능성도 충분하다고 판단했다.
GS건설의 2026년 매출액은 11조11억원, 영업이익은 4090억원으로 전망된다. 2027년에는 매출액 12조1060억원, 영업이익 5210억원을 기록할 것으로 예상된다. 영업이익률은 2026년 3.7%에서 2027년 4.3%로 개선될 전망이다.
GS건설은 건축주택, 플랜트, 인프라 등을 주요 사업으로 영위하는 종합건설기업이다.
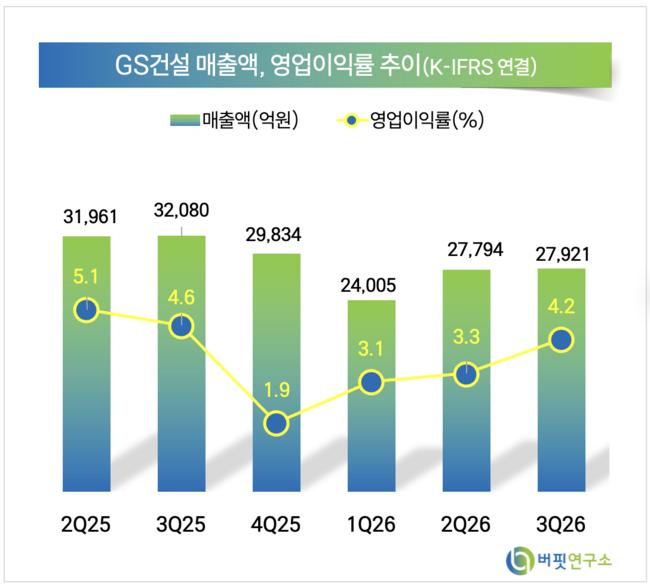 GS건설 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>