Update2026.10.08 목

[버핏연구소=이승윤 기자] 한화투자증권은 8일 DL이앤씨(375500)에 대해 내년 실적 개선을 위해 탑라인 성장에 대한 가시성을 확보해야 한다며, 투자의견 ‘매수’와 목표주가 11만원을 유지했다. DL이앤씨의 전일 종가는 7만2100원이다.
송유림 한화투자증권 애널리스트는 “3분기 매출액은 1조5000억원(-20.9%, 이하 전년동기대비), 영업이익은 984억원(-15.7%)”이라며 “영업이익 시장 예상인 1277억원대비 22.9% 낮다”고 전했다.
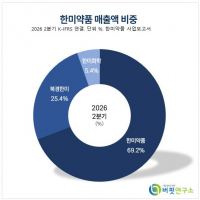
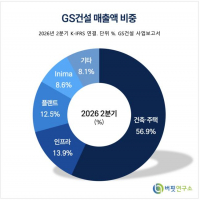
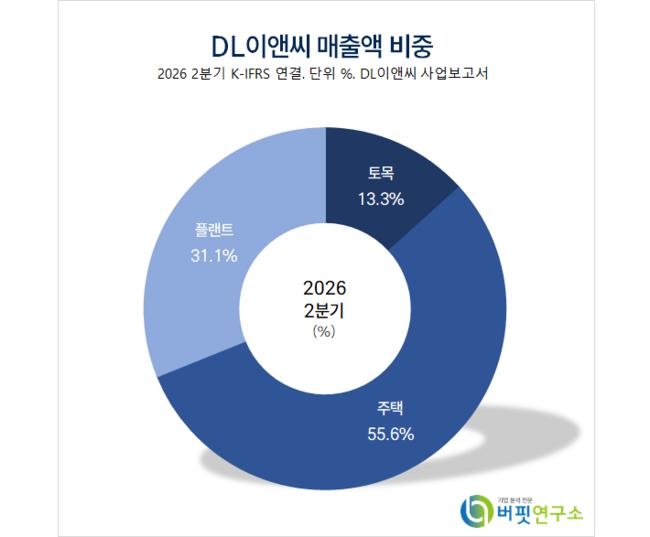 DL이앤씨 매출액 비중. [자료=버핏연구소]
송유림 애널리스트는 “DL건설 외형 축소가 지속되는 가운데 일부 현장 준공 및 공정 막바지 영향으로 플랜트 부문 매출액 감소폭이 확대되며 총 매출액은 두 자릿수 감소할 것”이라며 “주택 부문은 양호한 마진을 유지하며 영업이익 증가에 기여할 것이지만 국내 대형 플랜트 현장에서 추가 원가 반영 가능성을 감안해 플랜트 원가율은 보수적일 것”으로 추정했다.
송 애널리스트는 “주택 매출총이익률이 2020~2021년에 기록했던 20% 초반까지 회복된 현 시점에서 내년 실적을 바라볼 때 가장 아쉬운 부분은 외형”이라며 “3분기 누계 수주 성과(+48% 추정)가 부진하진 않지만 도시정비가 포함된 주택을 제외하면 내년 성장을 무난하게 담보할 수는 없다”고 판단했다.
그는 “주택 착공 물량도 상대원 2구역(4885세대) 착공 지연 영향으로 연간 계획대비 부진한 상태(3분기 누계 4170세대)”라며 “결국 플랜트 수주 성과와 함께 상대원 2구역 착공 여부, 이를 보완할 데이터센터 수주 등 여러 숙제가 남아있다”고 밝혔다.
끝으로 “내년 실적의 유의미한 개선을 위해 탑라인 성장에 대한 가시성을 확보해야 한다”며 “양호한 수익성이 지속되고 있는 만큼 4분기 수주 성과를 통해 탑라인 성장에 대한 가시성을 확보한다면 DL이앤씨의 밸류에이션 매력이 부각될 것”으로 전망했다.
DL이앤씨는 주택·건축, 토목, 플랜트 분야를 운영하는 종합 건설사다. 아파트 브랜드 'e편한세상'과 'ACRO'를 운영한다.
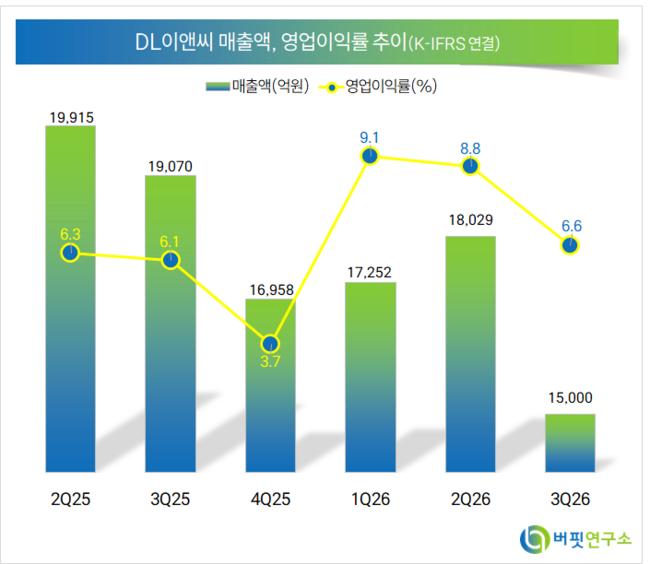 DL이앤씨. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>