Update2026.10.08 목

[버핏연구소=홍승환 기자] 다올투자증권은 LG생활건강(051900)에 대해 올해 에이본 매각 처분손실과 연말 손상차손 반영으로 순손실이 이어지겠지만, 내년에는 관련 부담 완화와 화장품 사업 성장으로 흑자전환할 것으로 전망했다. 투자의견 ‘HOLD(중립)’와 적정주가 24만원으로 커버리지를 개시했다. LG생활건강의 전일 종가는 27만1000원이다.
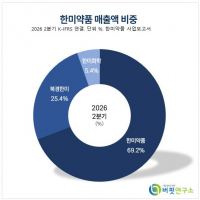
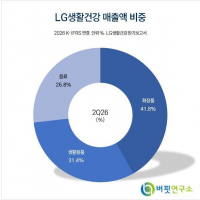
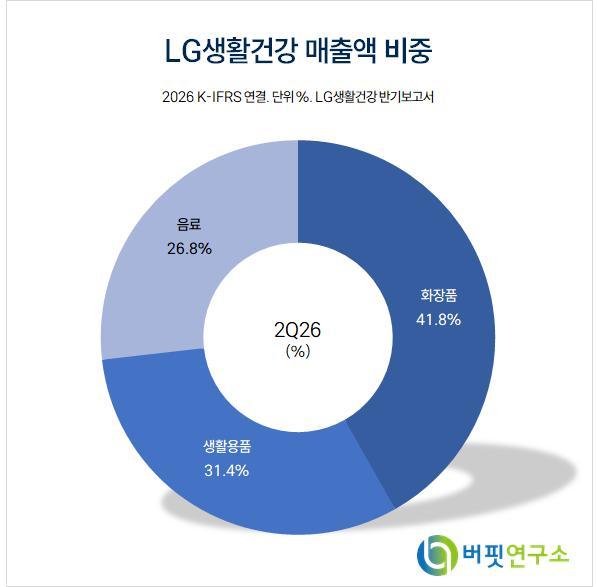 LG생활건강 매출액 비중. [이미지=버핏연구소]
박종현 다올투자증권 연구원은 “올해 에이본 처분손실과 연말 손상 약 3006억원을 반영하면서 순이익 적자가 지속될 전망”이라며 “내년에는 손상 부담 완화와 뷰티(Beauty) 증익으로 흑자전환이 예상된다”고 밝혔다.
다올투자증권은 LG생활건강의 올해 연결기준 매출액과 영업이익을 각각 6조5010억원, 2800억원으로 전망했다. 매출액은 전년대비 2.4% 증가하고 영업이익은 63.8% 늘어나는 수준이다.
영업이익률은 지난해 2.7%에서 올해 4.3%로 개선될 전망이다. 다만 지배주주순이익은 95억원 적자를 기록해 지난해 1001억원 적자에 이어 2년 연속 적자가 예상됐다. 내년에는 매출액 6조7000억원, 영업이익 3003억원을 전망했다. 전년대비 각각 2.9%, 7.2% 증가하는 수준이다. 영업이익률은 4.5%로 높아질 것으로 예상했다.
지배주주순이익은 내년 1837억원으로 흑자전환할 전망이다. 박 연구원은 “증가분 대부분은 손상과 기타 영업외 개선에 기인한다”며 “영업이익 증가와 법인세 감소 효과도 더해질 것”이라고 설명했다.
오는 3분기 실적은 기저효과로 전년동기대비 큰 폭의 개선이 예상됐다. 다올투자증권은 LG생활건강의 3분기 매출액과 영업이익을 각각 1조6899억원, 1001억원으로 전망했다. 매출액은 전년동기대비 6.8%, 영업이익은 116.6% 증가하는 수준이다.
다만 전분기대비 영업이익은 2.8% 감소할 것으로 봤다. 박 연구원은 “지난해 3분기 영업이익이 462억원으로 낮았던 기저로 전년동기대비 증가 폭은 크지만 전분기대비로는 소폭 감익”이라고 설명했다.
화장품 사업은 북미와 중국 모두 모멘텀이 부족할 것으로 예상됐다. 다올투자증권은 3분기 뷰티 영업이익을 256억원으로 전망했다. 전분기 444억원 대비 42% 감소하는 수준이다. 북미에서는 닥터그루트의 핵심 유통채널이 코스트코에서 세포라 약 420개 매장으로 이동하면서 물량 중심에서 마케팅 투자 국면으로 전환되고 있다고 분석했다.
이번 2분기 프라임데이와 코스트코 컨디셔너 추가 효과가 사라지고 에이본 실적도 9월부터 제외되면서 3분기 북미 매출액은 약 1600억원으로 전분기대비 22% 감소할 것으로 전망했다.
중국 사업도 비용 부담이 이어질 것으로 봤다. 박 연구원은 “광군제 등 행사 일정이 앞당겨지면서 3분기부터 비용이 집행돼 매출 1423억원에도 적자 폭이 전분기보다 커질 전망”이라고 밝혔다. 면세 매출액은 감소세가 진정되면서 3분기 492억원으로 전분기대비 5% 증가할 것으로 예상했다.
생활용품(HDB) 사업은 3분기 영업이익 233억원으로 전분기대비 4% 증가할 전망이다. 홈플러스 매장 영업 중단으로 관련 매출은 감소하지만 바이럴 제품 추가와 추석 선물세트가 일부 상쇄할 것으로 분석했다.
음료(Refreshment) 사업은 성수기 효과로 3분기 영업이익 513억원을 전망했다. 전분기대비 42% 증가하는 수준이다. 다만 원부자재 가격 상승분과 음료 가격 인상 효과가 3분기에는 충분히 나타나지 않을 것으로 봤다.
올해 실적에는 에이본 매각에 따른 처분손실도 반영된다. LG생활건강 미국 법인 LG H&H USA는 The Avon Company 지분 100%를 557만달러, 약 76억원에 매각했으며 거래는 지난 9월1일 종결됐다.
박 연구원은 “에이본에는 배분된 영업권이 없고 브랜드 753억원이 손상되지 않은 채 남아 있었다”며 “처분손실은 브랜드가 에이본 장부에 반영돼 있으면 1264억원, 연결 단에서 반영돼 있다면 1985억원”이라고 분석했다.
다올투자증권은 중간값을 웃도는 약 2000억원을 3분기 처분손실로 반영했다. 영업권과 브랜드가 매각되는 것이어서 영업이익에는 영향을 미치지 않는다. 오는 4분기에는 연말 손상검사에 따른 추가 손실 가능성도 제시됐다. 다올투자증권은 4분기 약 1000억원의 손상차손을 실적 추정치에 반영했다.
박 연구원은 “해외 인수합병(M&A) 현금창출단위의 영업권과 브랜드는 2023년 8690억원에서 지난해 6784억원으로 22% 줄었다”며 “에이본 753억원을 제외하면 6000억원대 초반으로 줄어들고 남은 금액이 연말 손상검사 대상”이라고 설명했다.
손상 가능성이 있는 주요 자산으로는 에버라이프, TCS, FMG, 긴자 스테파니, 상해 현금창출단위 등이 꼽혔다. 다올투자증권은 공시 민감도를 기준으로 추가 손상 규모를 498억~1383억원으로 추산했다.
다만 손상차손은 올해를 정점으로 감소할 것으로 전망했다. 내년에도 보수적으로 약 500억원의 추가 손상차손을 반영했지만 올해보다 부담은 크게 낮아질 것으로 예상했다.
내년 이익 성장은 뷰티 사업이 주도할 전망이다. 다올투자증권은 뷰티 영업이익이 올해 878억원에서 내년 1114억원으로 26.9% 증가할 것으로 전망했다. 북미 사업이 핵심 성장 동력으로 제시됐다. 북미 Beauty 사업 내 닥터그루트 매출 비중은 지난해 상반기 20% 미만에서 올해 2분기 60%까지 상승했다.
다올투자증권은 에이본의 1~8월 매출을 제외할 경우 북미 매출액이 올해 약 5128억원에서 내년 6567억원으로 28% 증가할 것으로 전망했다. 중국 매출액은 내년 7360억원으로 전년대비 2% 증가할 것으로 예상했다.
HDB 영업이익은 올해 802억원에서 내년 818억원으로 2% 증가하며 정체 흐름을 보일 것으로 전망했다. 리프레시먼트(Refreshment) 영업이익은 1120억원에서 1071억원으로 4% 감소할 것으로 예상했다. 해태htb 매각 가능성도 투자 포인트로 제시됐다. 지난해 해태htb의 매출액은 3742억원, 영업손실은 102억원, 순손실은 240억원을 기록했다.
박 연구원은 “해태htb의 거래가격이 3000억원일 경우 연결 세전 기준 약 305억원의 처분이익이 발생할 수 있다”며 “매각 자체에 따른 일회성 이익보다 매각 이후 연간 약 100억원의 영업손실이 사라지는 효과가 더 중요하다”고 평가했다.
다만 해태htb 매각 효과는 현재 실적 추정치에는 반영하지 않았다. 회사 측은 관련 사업 재편에 대해 ‘다양한 방안 검토, 확정된 바 없음’이라는 입장이다.
에이본 매각으로 미국과 캐나다에서 발생하던 연간 약 350억원의 순손실은 사라질 전망이다. 다만 에이본과 해태htb를 제외한 해외 자회사들은 지난해 약 923억원의 순손실을 기록했다.
중국에서 553억원, TCS에서 156억원, 긴자 스테파니에서 84억원, 동남아·대만에서 130억원의 순손실이 발생했다. 박 연구원은 “이들 자회사가 내년 이후 추가 손상의 잠재 요인”이라고 분석했다.
다만 현금 유출 부담은 크지 않은 것으로 판단했다. LG생활건강의 연결 잉여현금흐름(FCF)은 2022~2025년 매년 3300억~5000억원 흑자를 기록했다. 순현금은 2022년 4392억원에서 올해 상반기 1조2781억원까지 증가했다.
주주환원도 이어지고 있다. LG생활건강은 지난해 순손실에도 주당배당금(DPS) 2000원을 지급했다. 다올투자증권은 손상 리스크가 정점을 통과하는 만큼 내년에도 배당 기조가 유지될 가능성이 높다고 판단했다.
적정주가는 24만원으로 제시했다. 다올투자증권은 내년 예상 주당순이익(EPS) 1만2000원에 목표 주가수익비율(PER) 20배를 적용했다.
박 연구원은 “PER 20배는 과거 PER 밴드 하단”이라며 “이익 정상화 기대가 주가에 상당 부분 반영됐고 주가 상승을 위해서는 4분기 연말 손상검사를 통한 리스크 해소와 해외 자회사의 적자 축소 확인이 필요하다”고 평가했다.
LG생활건강은 화장품, 생활용품, 음료 사업을 영위하는 소비재 기업이다. 최근에는 에이본 매각과 연말 손상차손 반영, 북미 뷰티 사업 성장, 해태htb 사업 재편 가능성, 해외 자회사 적자 축소 여부가 주요 투자 포인트로 꼽힌다.
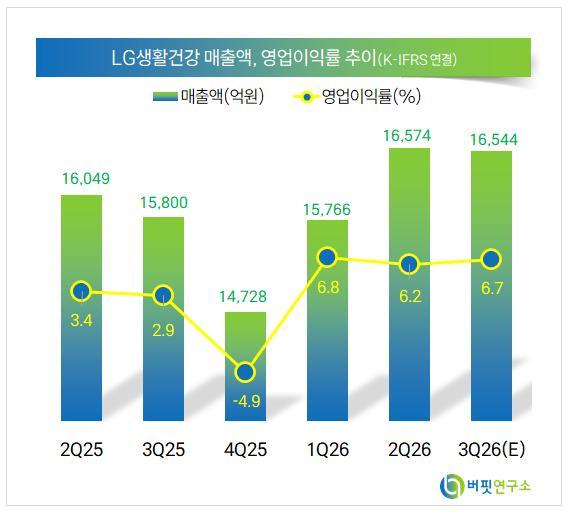 LG생활건강 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>