Update2026.10.12 월

[버핏연구소=추승수 기자] NH투자증권은 NAVER(035420)에 대해 광고와 커머스 사업의 성장 둔화로 올해 3분기 실적이 시장 기대치를 밑돌겠지만 글로벌 빅테크와의 파트너십을 통한 네오클라우드 사업이 새로운 성장동력으로 자리 잡을 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 32만원을 유지했다. NAVER의 지난 8일 종가는 18만3800원이다.
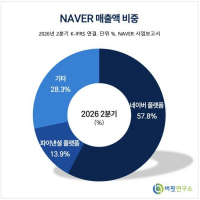
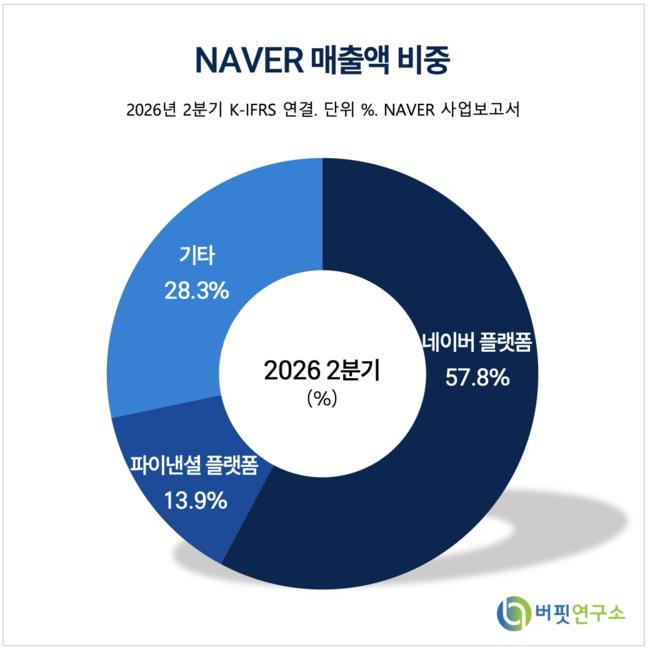 NAVER 매출액 비중. [이미지=버핏연구소]
안재민 NH투자증권 연구원은 "기존 광고와 커머스 사업의 성장 둔화는 아쉽지만 글로벌 빅테크와의 파트너십을 통한 네오클라우드 사업이 새로운 성장동력으로 자리 잡을 전망"이라며 "투자자들이 기다려온 핵심 고객사와의 계약이 늦어도 연내 공개될 수 있을 것"이라고 전했다.
이어 "오는 2027년 상반기 중 55MW(메가와트) 규모의 데이터센터가 완공되면 관련 실적도 3분기부터 반영될 수 있을 것"이라고 설명했다.
안 연구원은 "오는 30일 엔비디아의 10억달러 규모 유상증자 대금 납입이 예정돼 있다"며 "이는 브룩필드의 90억달러 규모 투자를 위한 SPV(특수목적법인) 설립과 선결조건으로 연계돼 있는 만큼 10월 중 네오클라우드 인프라 구축을 위한 1차 관문을 넘어설 가능성이 높다"라고 전했다.
이어 "이후 시장이 가장 기다려온 핵심 고객사와의 구체적인 공급계약 역시 연내 공개될 수 있을 것으로 판단한다"며 "이를 기점으로 NAVER를 둘러싼 AI(인공지능) 데이터센터 모멘텀이 본격화되고 주가도 반등을 꾀할 전망"이라고 설명했다.
NH투자증권은 NAVER의 올해 3분기 연결 매출액을 전년동기대비 12.5% 증가한 3조5300억원, 영업이익은 11.8% 감소한 5030억원으로 전망했다. 영업이익은 시장 컨센서스인 5117억원을 하회할 것으로 예상했다.
안 연구원은 "주요 캐시카우 사업인 광고와 커머스의 성장률이 조금씩 둔화되는 가운데 추석 연휴 영향으로 영업일수가 줄어들면서 매출 성장세가 약해질 것"이라며 "광고 사업 매출액은 전년동기대비 6.6% 증가한 1조4900억원, 커머스 사업은 19.4% 늘어난 4998억원으로 추정한다"라고 전했다.
이어 "감가상각비를 포함한 인프라 비용은 전년동기대비 12.4% 증가한 2457억원으로 예상한다"며 "오프라인 생태계 확장을 위한 '엔페이 커넥트(Npay Connect)' 단말기 보급 등 마케팅 비용도 27.1% 늘어난 6377억원으로 전망한다"라고 설명했다.
또 "광고와 커머스 사업의 성장 둔화에 인프라와 마케팅 비용 증가까지 겹치면서 수익성 둔화가 불가피하다"며 "오는 2027년 3분기부터 AI 데이터센터 매출이 발생하면 실적 턴어라운드를 기대할 수 있을 것"이라고 전망했다.
NAVER는 인터넷 플랫폼 사업을 영위한다. 검색과 광고, 커머스, 핀테크, 콘텐츠, 클라우드 등을 중심으로 사업을 운영하며 최근 글로벌 기업과의 협력을 통해 AI 데이터센터 및 네오클라우드 사업을 확대하고 있다.
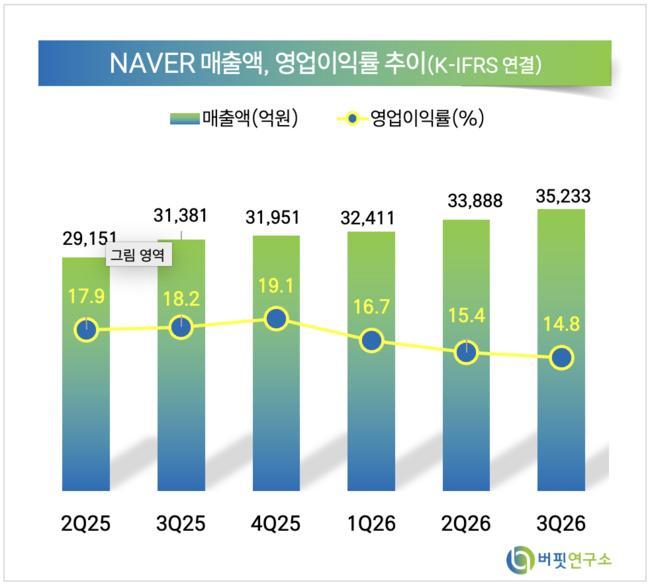 NAVER 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>