Update2026.10.13 화

LS증권은 카카오페이(377300)에 대해 이번 3분기 증권 거래대금 감소로 실적은 쉬어가겠지만 결제와 대출, 보험의 성장과 플랫폼 확장은 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 6만1000원에서 5만7000원으로 하향 조정했다. 카카오페이의 전일 종가는 3만7800원이다.
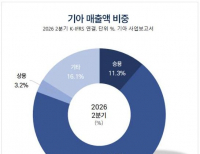
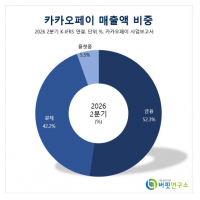
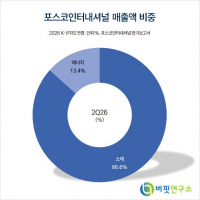
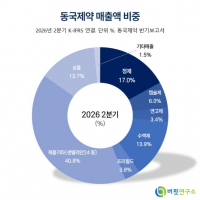
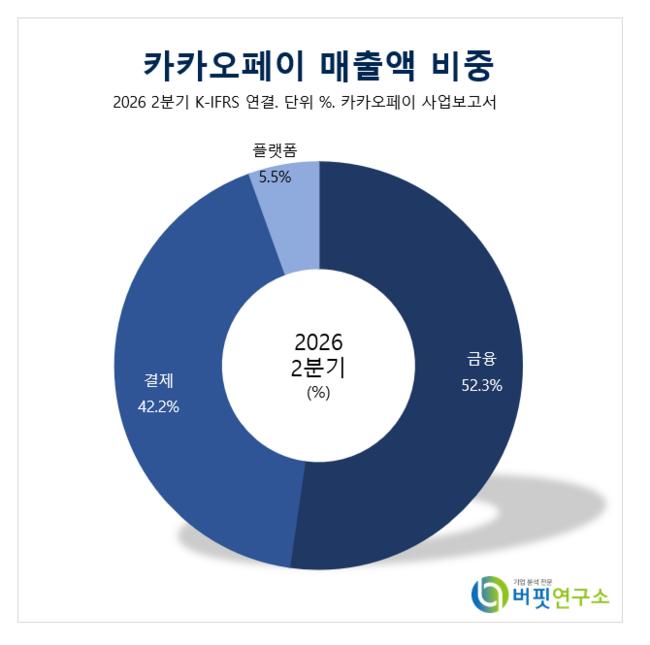 카카오페이 매출액 비중.[이미지=버핏연구소]
선유진 LS증권 연구원은 "카카오페이의 이번 3분기 연결 매출액은 3011억원, 영업이익은 319억원으로 컨센서스를 하회할 것"이라며 "국내 증시 거래대금 감소와 환율 하락으로 증권부문 수수료 매출이 줄어들면서 전분기 대비 외형 및 수익성 하락이 불가피할 전망"이라고 밝혔다.
매출액은 전년동기대비 26.3% 늘지만 전분기대비 10.1% 줄고, 영업이익은 전년동기대비 102.0% 증가하지만 전분기대비 45.5% 감소하는 수준이다. 영업이익률은 10.6%로 예상된다.
이어 "결제와 대출, 보험 등 사업들의 성장 추세는 지속되고 있어 플랫폼 전반의 성장 둔화로 해석할 필요는 없다"고 설명했다.
결제서비스는 견조한 성장이 예상된다. 선 연구원은 "결제서비스 매출액은 1472억원으로 전년동기대비 13.5% 성장할 것"이라며 “Non-Captive 온오프라인 및 해외 결제 성장세가 이어지는 가운데 명절 선물하기 수요와 카카오 커머스 내 결제 페이지 노출 확대로 Captive 거래도 개선된 것으로 파악된다”고 분석했다.
그는 "페이머니 결제 증가 역시 수익성에 긍정적으로 기여했다"며 "대출은 규제 강화에도 대안신용평가 모델을 기반으로 수요가 증가하고, 보험은 여행 성수기와 플래그십 스마트폰 파손보험 판매 호조로 외형이 확대될 것"이라고 전망했다.
목표주가 하향은 증권 업황의 빠른 정상화를 반영해 매출 추정치와 Target PSR을 낮춘 결과다. 다만 중장기 방향성은 유효하다고 봤다. 선 연구원은 "증권에 기인한 단기 실적 눈높이 조정은 이미 시장이 인지하고 있는 사실"이라며 "금융 플랫폼으로서의 역할 확대와 이용자 기반 강화라는 중장기 방향성에 주목할 필요가 있다"고 평가했다.
이용자 지표가 관전 포인트로 꼽혔다. 그는 "증권 거래가 위축된 가운데서도 플랫폼 내 기존 이용자 유지 및 신규 고객 유입이 지속되는지 여부에 주목할 필요가 있다"며 "프로모션을 통해 이용자 활동성 강화를 추진하고 있고 오는 4분기 이후 IPO 인수단 참여 등 다양한 IB 사업 확대도 준비 중"이라고 말했다.
이어 "금융 서비스의 대안신용평가 모델과 금융 Agent 등을 통한 개인화 및 락인 강화로 견고한 고객 기반을 축적하고 있다"며 "디지털자산 법제화는 지연되고 있으나 국내에서 관련 사업을 가장 적극적으로 영위할 수 있는 플랫폼"이라고 진단했다.
LS증권은 카카오페이의 올해 매출액과 영업이익을 각각 1조2474억원, 1529억원으로 추정했다. 매출액은 전년대비 30.2%, 영업이익은 203.6% 증가하는 수준이다. 기존 추정치와 비교하면 매출액은 5.4%, 영업이익은 17.6% 하향 조정됐다. 내년 매출액과 영업이익은 각각 1조4515억원, 1769억원으로 예상했다.
카카오페이는 결제와 대출·신용평가, 증권, 보험 등의 사업을 운영하는 금융 플랫폼 기업이다. 이번 2분기 매출은 금융 1752억원, 결제 1414억원, 플랫폼 185억원으로 구성됐다. 최대주주는 카카오 외 4인으로 지분 73.2%를 보유하고 있으며 국민연금공단 외 1인이 6.1%를 갖고 있다. 외국인 지분율은 28.0%다. 시가총액은 5조1144억원, 52주 최고가와 최저가는 각각 7만900원과 3만7450원이다.
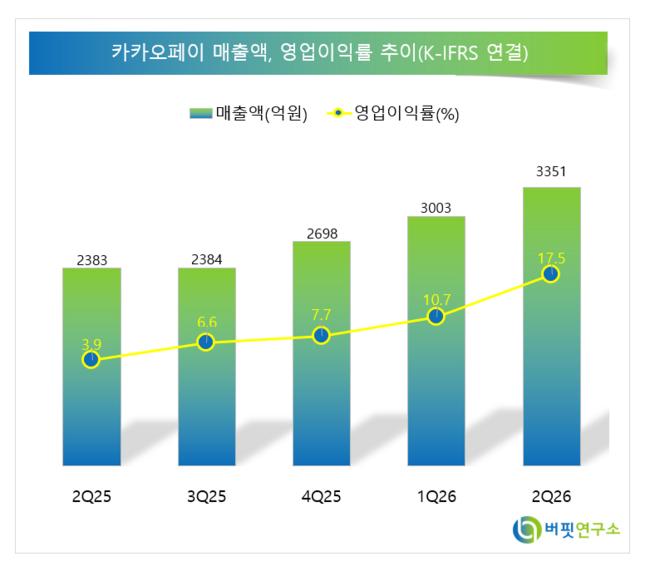 카카오페이 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>