Update2026.10.13 화

[버핏연구소=이승윤 기자] NH투자증권은 13일 두산(000150)에 대해 네트워크보드용 및 광모듈향 CCL 매출이 3분기부터 급증할 것이고 4분기에 중국 공장 증설 효과가 반영되며 전자BG 매출 성장도 지속될 것이라며, 투자의견 ‘매수’와 목표주가 200만원을 유지했다. 두산의 전일 종가는 122만1000원이다.
이승영 NH투자증권 애널리스트는 “기존 증설 물량은 올해부터 2028년 중 매출이 나타날 것(중국 올해 4분기, 국내 내년 2분기, 태국 2028년 3분기)”이라며 “신규 증설 금액은 약 9684억원(국내 4210억원, 중국 5474억원)이며 증설 효과는 2028년부터 2029년에 반영될 것”으로 기대했다.
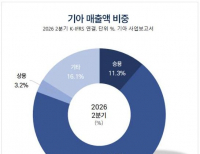
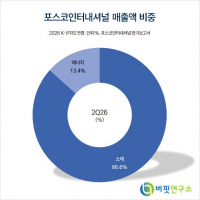
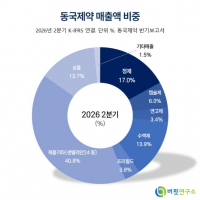
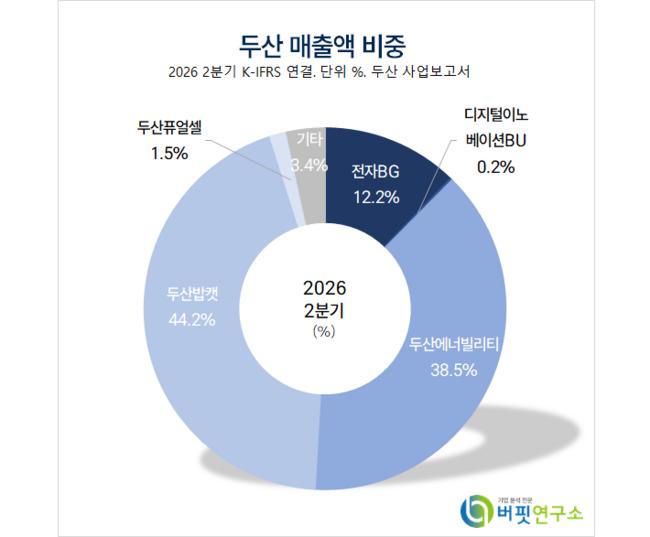 두산 매출액 비중. [자료=버핏연구소]
이승영 애널리스트는 “증설 이후 두산 생산 능력은 현재 대비 167% 증가할 것이고 하이엔드 제품 중심의 증설인 점을 감안하면 매출 증가 효과는 이를 상회할 것”이라며 “신규 증설 목적은 GPU 및 광모듈용 CCL 수요 확대 대응, ASIC 신규 고객 확장”으로 판단했다.
이 애널리스트는 “4분기에도 P4, M15X 등 DRAM 공장 가동 확대와 테일러 파운드리 공장 후속 출하로 물량 증가세가 확대될 것”이라며 “두산은 지난 8월 국내 공장에서 테일러 공장으로의 초도 물량을 출하했다”고 전했다.
그는 “3분기 연결 실적은 매출액 5조2227억원(+17.3%, 이하 전년동기대비), 영업이익 4403억원(+90.4%)일 것”이라며 “전자BG, 두산에너빌리티 실적 호조 영향”이라고 밝혔다.
한편 “전자BG 매출액 7475억원(+69.9%), 영업이익 2228억원(+114.5%)일 것”이라며 “Vera Rubin향 CCL 납품이 3분기부터 본격화되며 네트워크 보드용 CCL 매출액이 회복될 것”으로 예상했다.
끝으로 “광모듈향 CCL 매출액도 3분기부터 급증할 것이고 연간 매출액은 약 3000억원 수준으로 확대될 것”이라며 “수익성 높은 광모듈향 CCL은 기존 로우엔드 제품 라인에서 생산 가능하며 이로 인해 고부자 제품이 늘어날 것이고 4분기에는 중국 공장 증설 효과가 반영되며 전자BG 외형 성장이 지속될 것”으로 전망했다.
두산은 에너지, 반도체, 첨단소재, 스마트머신을 생산한다. 계열사는 두산에너빌리티, 두산테스나, 두산밥캣, 두산로보틱스가 있다.
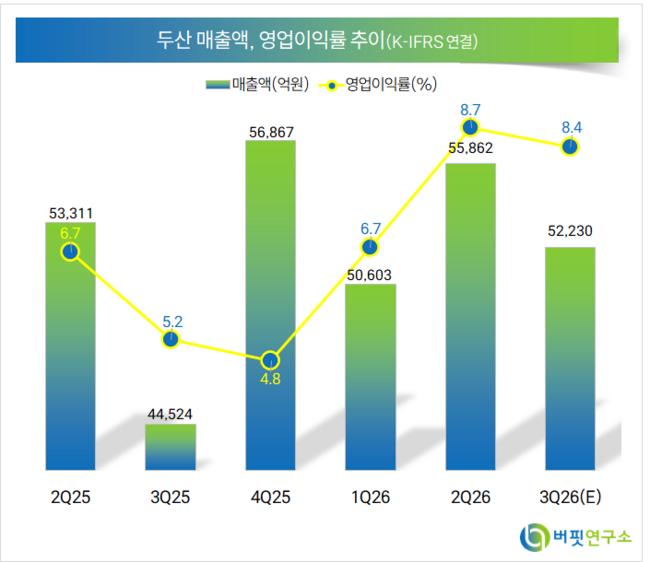 두산. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>