Update2026.10.14 수

[버핏연구소=이승윤 기자] 대신증권은 14일 세아베스틸지주(001430)에 대해 다음달 주주환원 정책·전력 차등요금제 발표·내년 실적 개선·SST 공장 가동에 관심을 가져야 한다며, 투자의견 ‘매수’와 목표주가 6만1700원을 유지했다. 세아베스틸지주의 전일 종가는 4만4500원이다.
강민아 대신증권 애널리스트는 “매출액 9856억원(+6%, 이하 전년동기대비), 영업이익 236억원(-12%)으로 시장 기대치(398억원)를 하회할 것”이라며 “계절적 비수기, 현대차 파업, 추석 연휴 등으로 판매량이 감소했고 이에 따른 고정비 부담과, 하계 전력단가 상승이 부정적”이라고 설명했다.
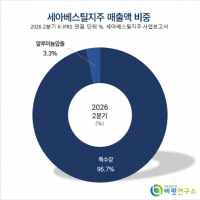
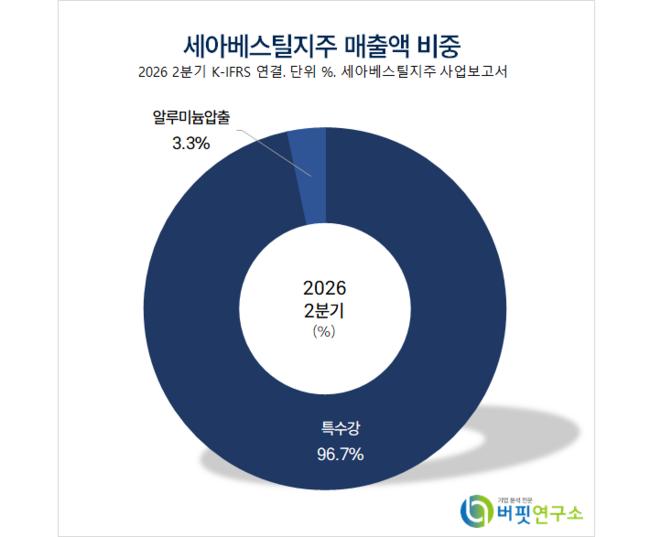 세아베스틸지주 매출액 비중. [자료=버핏연구소]
강민아 애널리스트는 “매출액의 20~30%를 차지하는 자동차향 판가 인상에도 스크랩 가격 하락으로 비자동차향 판가 하락, 환율 하락으로 인한 수출 단가 하락이 나타나며 평균판매가격 하락을 견인한다”며 “가중평균 재고로 상반기 고가의 원료가 투입되며 스프레드가 축소됐고 지속된 스크랩 가격 하락으로 재고평가손실이 발생할 수 있다”고 밝혔다.
강 애널리스트는 “세아베스틸 매출액 5385억(+8.4%), 영업이익 111억(+142.9%), 영업이익률 2.1%”이고 “세아창원특수강 매출액 3587억(+2.5%), 영업이익 140억(-21.7%), 영업이익률 3.9%, 세아항공방산소재 매출액 347억(+5.5%), 영업이익 65억(-5.8%), 영업이익률 18.7%”라고 전했다.
그는 “중국산 특수강에 대한 AD 판정을 앞두고 지난 8월 이후 수입산 물량이 급증했다”며 “유통가격과 물량 모두 부담으로 작용할 수 있다”고 판단했다.
끝으로 “철스크랩 가격 하향 안정화 전망으로 평균판매가격 상승 요인이 제한적”이라며 “철강 본업에 대한 실적 모멘텀이 제한적인 가운데 연말 한수원으로부터의 CASK(사용후핵연료처리장치) 입찰과 SST 공장의 매출 본격화 등 신사업 모멘텀에 주목한다”고 밝혔다.
세아베스틸지주는 특수강 지주사다. 자회사는 세아베스틸, 세아창원특수강, 세아항공방산소재가 있다. 미국 특수합금 공장 상업 가동, 우주항공·방산·로봇 소재로 사업을 확장하고 있다.
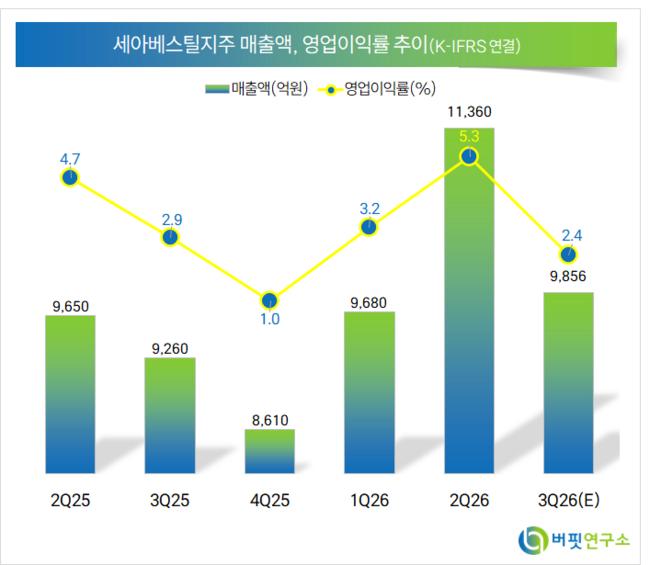 세아베스틸지주. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>