Update2026.10.20 화

[버핏연구소=이연우 기자] 다올투자증권은 녹십자(006280)가 이번 3분기 독감백신과 미국 면역글로불린 제품 알리글로 판매 확대로 시장 기대치를 웃도는 영업이익을 기록할 것으로 전망했다. 투자의견 '매수'와 목표주가 20만원을 유지했다. 녹십자의 지난 종가는 13만700원이다.
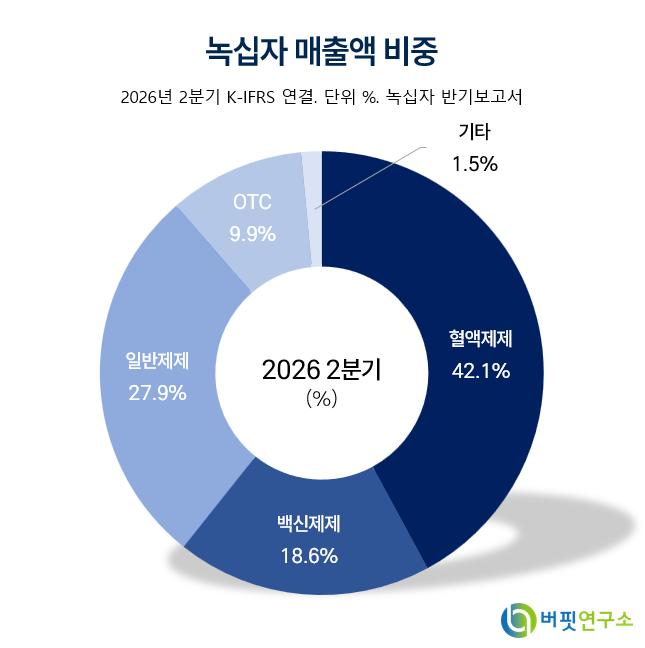 녹십자 매출액 비중. [자료=버핏연구소]
이지수 다올투자증권 연구원은 이번 3분기 녹십자의 매출액을 전년동기대비 14.3% 감소한 5223억원, 영업이익을 40.0% 증가한 409억원으로 전망했다. 영업이익률은 7.8%다. 매출액은 시장 전망치를 12.2% 밑돌지만 영업이익은 19.1% 웃돌 것으로 예상했다.
수익성 개선은 백신과 알리글로가 이끌 전망이다. 지난 2분기에 이어 독감백신 원액 매출과 완제품 출하가 반영되면서 국내 백신 매출은 전년동기대비 46% 증가할 것으로 봤다. 미국에서는 처방과 출하 증가에 힘입어 알리글로 매출이 62% 늘어날 것으로 예상했다.
고수익 제품 판매 확대와 미국 혈액원 운영 자회사 ABO플라즈마의 적자 축소도 영업이익 개선에 힘을 보탤 것으로 봤다. 반면 전체 매출액은 지난해 3분기 비축 수요로 판매가 급증했던 코로나19 치료제 팍스로비드 매출 감소 영향으로 전년동기대비 줄어들 전망이다.
오는 4분기에는 수두백신 베리셀라 출하가 집중되지만 영업이익은 전분기보다 감소할 것으로 예상했다. 헌터라제 일부 물량이 이번 3분기에 먼저 반영됐고, 큐레보 매각 관련 인센티브 등 비용 집행이 4분기에 집중될 것으로 봤기 때문이다.
큐레보 매각대금 약 3000억원은 이번 3분기 영업외손익에 반영돼 순이익을 일시적으로 끌어올릴 전망이다. 녹십자는 확보한 자금을 오창의 20% 고농도 피하주사 면역글로불린(SCIG) 전용 생산라인 구축에 투입할 예정이다. 다올투자증권은 기존 알리글로의 미국 판매망을 활용한 제품군 확대와 중장기 수익성 개선을 기대했다.
다올투자증권은 올해 녹십자의 매출액을 전년대비 4.6% 감소한 1조9002억원, 영업이익을 1.6% 증가한 703억원으로 전망했다. 매출 감소에도 영업이익률은 지난해 3.5%에서 올해 3.7%로 개선될 것으로 예상했다.
녹십자는 혈액제제와 백신, 전문의약품 등을 주요 제품으로 생산·판매하고 있다.
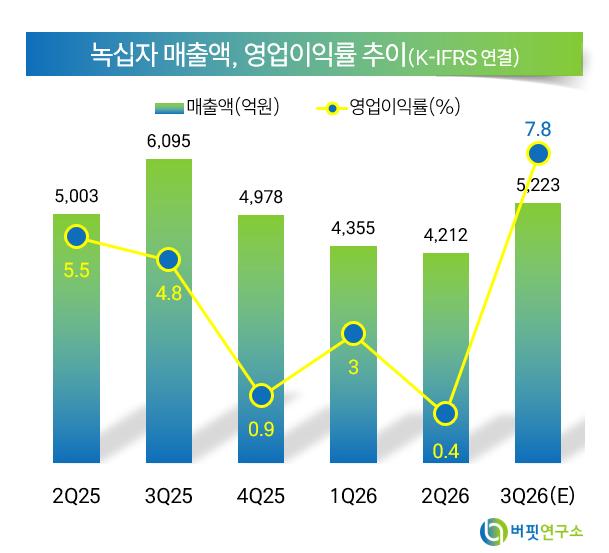 녹십자 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>