Update2026.10.20 화

[버핏연구소=이선우 기자] 키움증권이 20일 현대건설(000720)에 대해 원전 사업 지연은 부담이지만 글로벌 AI 데이터센터 확대로 전력 병목이 커지면 원전 시공 능력의 가치가 부각될 수 있다는 평가를 내리며 투자의견 '매수'와 목표주가 17만8000원을 유지했다. 현대건설의 전일 종가는 9만4900원이다.
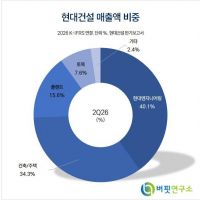
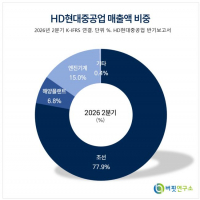
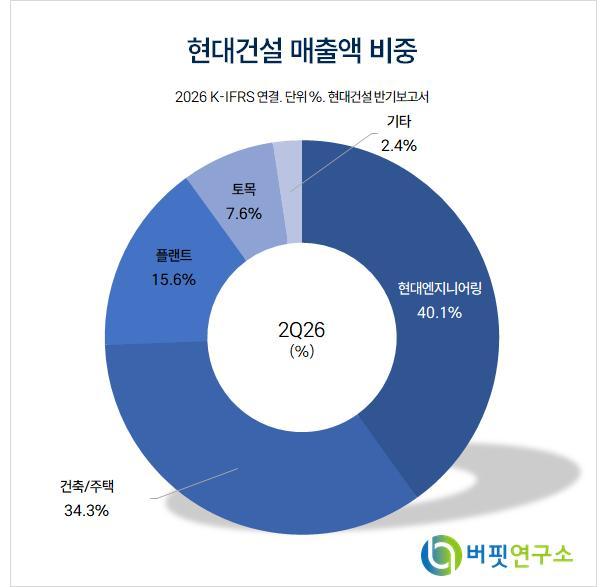 현대건설 매출액 비중. [자료=버핏연구소]
신대현 키움증권 애널리스트는 "현대건설 별도는 건축·주택의 수익성 개선이 지속되는 가운데 향후 데이터센터와 복정역세권 개발사업을 통해 외형 성장이 나타날 것"이라며 "플랜트는 샤힌 현장에서의 추가 돌관비용 발생으로 수익성 개선 시점이 늦춰질 것으로 판단된다"고 밝혔다.
오는 3분기 매출액과 영업이익은 각각 6조4844억원, 2137억원으로 추정됐다. 영업이익은 컨센서스 2122억원에 부합하는 수준이다.
신대현 애널리스트는 "이라크 해수처리 플랜트(WIP)와 미국 전기로 제철소 공사 진행률이 점차 올라오면서 내년부터는 플랜트 수익성 개선이 나타날 것"이라며 "현대엔지니어링은 2분기 카자흐스탄 가스전을 포함한 대규모 해외 수주 이후 3분기 군산 SGC AI 데이터센터, 인천 원창동 데이터센터 등 국내 수주도 확대하고 있어 외형 축소 부담이 점차 줄어들 것"이라고 설명했다.
신 애널리스트는 "하반기 수주가 예상됐던 팰리세이드 소형모듈원전(SMR)은 연말 부분 계약(2억달러)이 전망된다"며 "연내 설계·조달·시공(EPC) 본계약이 예상됐던 불가리아 원전은 연말까지 설계용역계약(ESC) 2차 계약(4억~5억달러)이 전망된다"고 분석했다.
그는 “Fermi의 Matador Project는 가스 발전을 우선 공급할 것으로 보여 원전 사업의 추가 지연 가능성이 충분하다”며 "핀란드와 슬로베니아 원전도 2027~2028년 EPC 계약을 추진 중이나 아직 가시적인 진척은 보이지 않고 있다"고 진단했다.
이어 "신규로 추가된 파이프라인은 네덜란드 신규원전 기본설계(FEED) 1 용역, 테라파워 SMR 초도호기(FOAK)와 후속호기(NOAK) EPC 권한 확보 등"이라며 "테라파워 SMR 초도호기는 2027년 EPC 본계약이 전망된다"고 덧붙였다.
끝으로 “AI 투자가 글로벌적으로 확대되면서 AI 데이터센터 확대에 따른 전력 병목이 확대될 것으로 전망된다”며 "이에 따라 현대건설의 원전 시공 능력에 대한 가치는 부각될 수 있을 것"이라고 평가했다.
키움증권은 현대건설의 올해와 내년 매출액을 각각 26조4109억원, 27조1710억원으로 추정했다. 영업이익은 올해 8398억원, 내년 9733억원으로 예상했다.
현대건설은 토목과 건축·주택, 플랜트 사업을 영위하는 종합건설사다. 현대엔지니어링을 연결 자회사로 두고 있다.
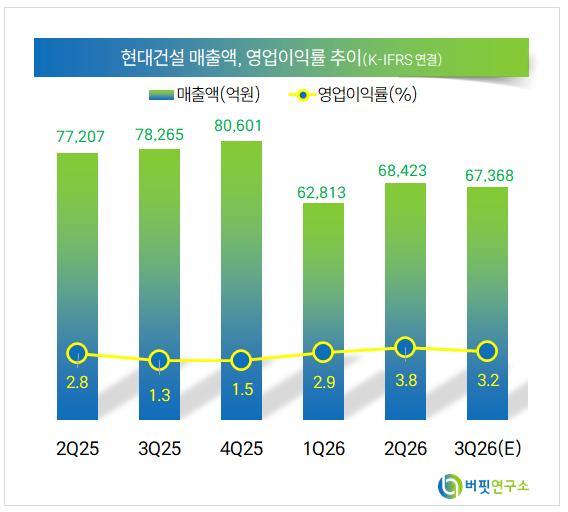 현대건설 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>