Update2026.10.22 목

[버핏연구소=이연우 기자] 키움증권은 네오위즈(095660)의 실적 눈높이가 낮아진 가운데 'P의 거짓' 차기작 공개가 기업가치의 흐름을 바꿀 주요 계기가 될 것으로 봤다. 투자의견 '매수'와 목표주가 3만원을 유지했다. 네오위즈의 지난 종가는 1만8450원이다.
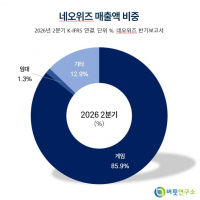
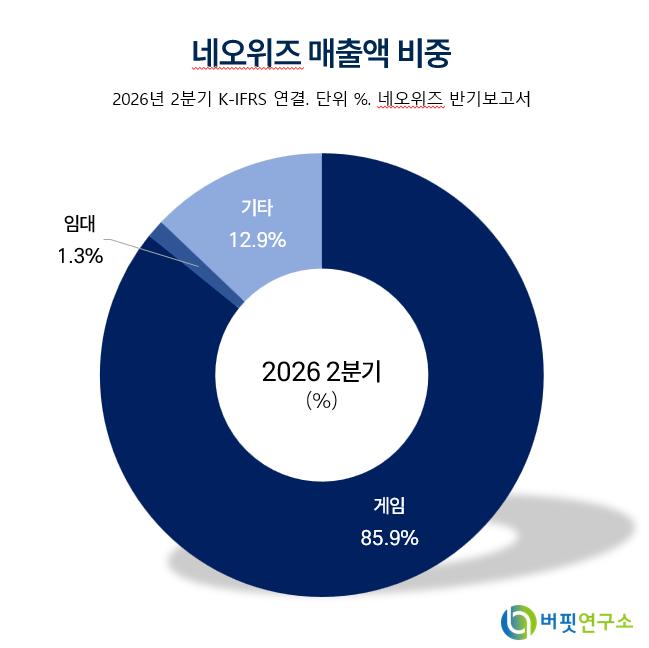 네오위즈 매출액 비중. [자료=버핏연구소]
김진구 키움증권 연구원은 최근 네오위즈가 차기 신작에 대한 정보 부족으로 시장의 관심에서 다소 멀어진 상태라고 평가했다. 이에 'P의 거짓' 차기작의 첫 인게임 영상이 공개된 뒤 글로벌 이용자들의 반응이 어떻게 나타나는지가 향후 기업가치의 주요 변수가 될 것으로 판단했다.
기대의 근거는 원작이 확보한 이용자층이다. 'P의 거짓' 원작은 올해 1분기 본판 기준 누적 300만장 이상 판매된 것으로 추정된다. 키움증권은 차기작의 스토리와 세계관, 게임성이 긍정적인 평가를 받을 경우 시장의 관심을 다시 끌어올릴 수 있을 것으로 봤다.
다만 현재 실적 흐름은 강하지 않다. 이번 3분기 매출액은 전년동기대비 18.1% 감소한 1044억원, 영업이익은 60.8% 줄어든 104억원으로 전망했다. 영업이익률은 9.9%다.
전분기와 비교하면 PC·콘솔 부문은 다소 회복될 전망이다. 'P의 거짓' 스위치2 출시 효과로 해당 게임 매출이 전분기보다 50억원 늘면서 PC·콘솔 매출은 10% 증가할 것으로 예상했다. 반면 모바일 매출은 '브라운더스트2' 3주년 효과 감소로 1% 줄어들 것으로 봤다.
실적 전망치도 낮아졌다. 키움증권은 올해 매출액 전망치를 기존 4441억원에서 4079억원으로 8.2%, 영업이익은 318억원에서 294억원으로 7.3% 낮췄다. 내년 영업이익 전망치는 377억원에서 290억원으로 23.1% 하향했다.
결국 현재 실적만으로 기업가치의 상승을 기대하기보다는 차기작의 실제 게임성과 이용자 반응을 확인해야 한다는 판단이다. 김 연구원은 신규 PC·콘솔 게임의 성과 가능성을 아직 실적 추정치에 반영하기에는 이르다고 봤다.
네오위즈는 PC·콘솔과 모바일 게임을 중심으로 게임 사업을 운영하고 있다.
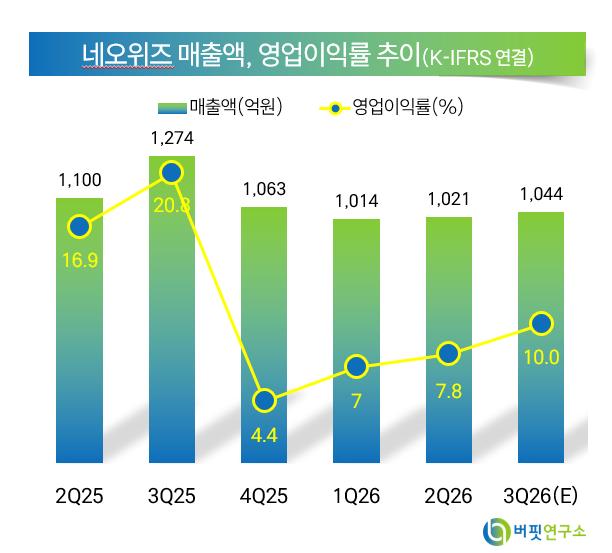 네오위즈 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>