Update2026.10.22 목

[버핏연구소=이승윤 기자] LS증권은 22일 티에스이(131290)에 대해 프로브카드와 인터페이스 보드 사업의 호황으로 3분기 매출액과 영업이익 모두 크게 성장할 것이라며, 투자의견 ‘매수’와 목표주가 40만원을 유지했다. 티에스이의 전일 종가는 27만2000원이다.
정홍식 LS증권 애널리스트는 “3분기 매출액 1892억원(+81.2%, 이하 전년동기대비), 영업이익 503억원(+338.4%), 순이익(지배주주) 341억원(+227.5%)일 것”이라며 “3분기 긍정적인 공급 상황을 반영해 기존 당사 추정치(매출액 1678억원, 영업이익 460억원) 대비 각각 12.7%, 9.3%를 웃돈다”고 전했다.
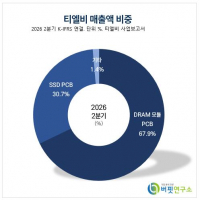
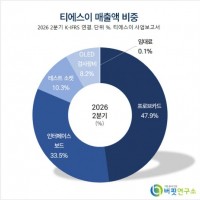
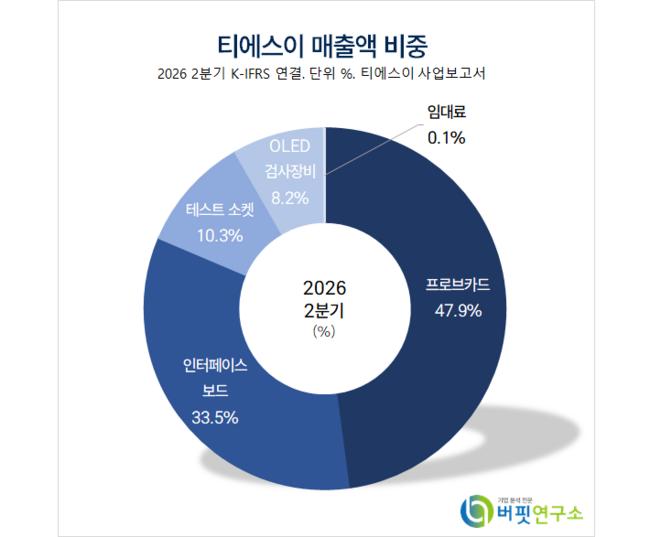 티에스이 매출액 비중. [자료=버핏연구소]
정홍식 애널리스트는 “프로브카드(반도체 칩 작동 검사 장비)는 고객사 S사의 NAND 프로브카드가 2분기에 이어 3분기에도 대규모 공급이 진행되고 있고 해외 고객사 C사의 DRAM 프로브카드 공급도 전년동기대비 늘고 있어 매출액이 758억원(+101.2%)을 기록할 것”이라며 “티에스이의 프로브카드 사업은 현재 최대 생산 능력 수준으로 가동되고 있다”고 밝혔다.
정 애널리스트는 “인터페이스 보드(반도체 소자 검사용)는 고마진 사업이라서 영업이익 증가에 크게 기여하고 있고 글로벌 AI Chip 증가로 고객사 A사(비메모리)의 물량이 빠르게 확대되고 있어 매출액 412억원(+72.3%)을 기록할 것”이라며 “인터페이스 보드 사업은 티에스이의 테스트 소켓(칩 성능 검사 장비)과 패키지로 공급되는 경우가 많기 때문에 테스트 소켓 사업 성장도 견인하고 있다”고 설명했다.
끝으로 “글로벌 프로브카드 산업 성장에 기인해 모회사 티에스이를 비롯해 국내외 고객사로 프로브카드 부품 공급이 확대되며 티에스이의 상장 자회사 타이거일렉(프로브카드 PCB 공급)과 메가터치(프로브카드 인터포져 공급)도 고성장하고 있다”며 “메가터치는 반도체용 프로브 핀 공급이 다각화되며 올해 상반기 티에스이보다 타 업체로의 매출액 기여가 높아졌다”고 파악했다.
티에스이는 프로브카드, 테스트 소켓, 인터페이스 보드 등 반도체 검사 부품을 생산한다.
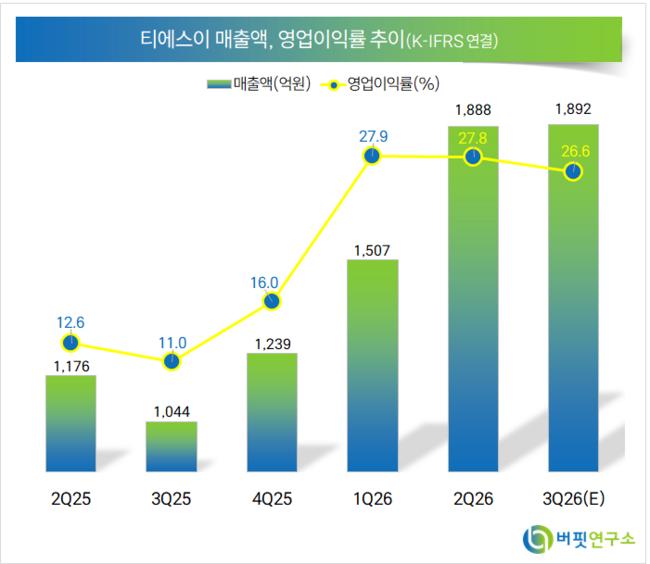 티에스이. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>