Update2026.10.24 토

[버핏연구소=이승윤 기자] 교보증권 22일 삼성E&A(028050)에 대해 내년에 높은 수주 규모가 지속되며 실적이 두 자릿수 성장할 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 7만1000원으로 상향했다. 삼성E&A의 전일 종가는 5만5400원이다.
이상호 교보증권 애널리스트는 “3분기 연결 매출액 2조9000억원(+45.8%, 이하 전년동기대비), 영업이익 5006억원(+183.6%)을 기록했다”며 “시장 예상대비 매출액은 부합, 영업이익은 102.3% 상회한다”고 전했다.
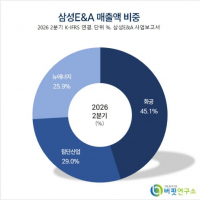
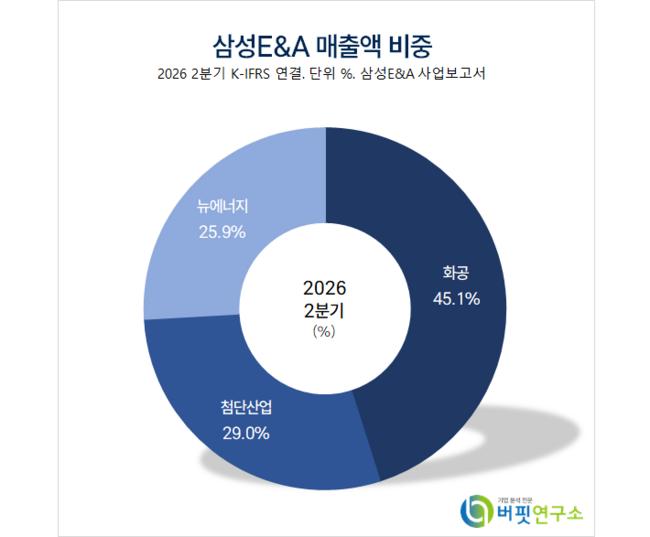 삼성E&A 매출액 비중. [자료=버핏연구소]
이상호 애널리스트는 “부문별 매출액은 첨단산업 1조700억원(+166%), 뉴에너지 7910억원(+141.7%), 화공 1조500억원(-17.1%)”이라며 “영업이익률은 17.2%로 전년대비 8.4%p 개선됐다”고 밝혔다.
이 애널리스트는 “사우디 발전 프로젝트 충당금 환입 약 1000억원과 설계 최적화 인센티브 및 준공 프로젝트 정산이익을 반영했다”며 “다만 일회성 요인을 제외해도 부문별 이익률은 양호하다”고 설명했다.
한편 “내년 신규수주는 19조2000억원(-2.9%)으로 높은 수준을 유지할 것이고 화공은 올해 대형 프로젝트 수주에 따른 기저효과로 감소할 것”이라며 “다만 글로벌 에너지 공급망 재편에 따른 우 호적 발주환경과 풍부한 신규 수주 파이프라인을 바탕으로 전년과 유사한 수주 규모를 유지할 것”으로 기대했다.
이어 “내년 매출액 13조원(+16.3%), 영업이익 1조6000억원(+14.3%)일 것이고 첨단산업은 관계사 반도체 투자 확대에 따른 신규 수주 물량이 올해 4분기부터 매출로 전환되며 내년 외형 성장을 견인할 것”이라며 “화공은 대형 프로젝트 설계 기간을 거쳐 내년부터 매출액이 증가할 것이고 뉴에너지도 기존 프로젝트 공정 진행에 따라 안정적으로 성장할 것”으로 예상했다.
그는 “향후 미국 LNG 수주 및 추가 대형 프로젝트가 가시화됐을 때 추정치와 밸류에이션의 추가 상향 여력이 존재한다”며 “삼성E&A는 총 7800억원 규모의 자사주를 취득하고 이 중 6900억원 규모를 소각한다고 발표했다”고 전했다.
끝으로 “기존 배당정책과 별개로 시행하는 특별 주주환원으로 주주가치를 제고할 것”이라며 “내년 1월 차기 3개년 주주환원 정책 발표 예정으로 중장기 주주환원이 확대될 것”으로 전망했다.
삼성E&A는 플랜트 설계·조달·시공을 중심으로 화공, 첨단산업, 에너지 전환, 환경, 바이오 분야를 운영하는 삼성그룹 계열 엔지니어링 기업이다.
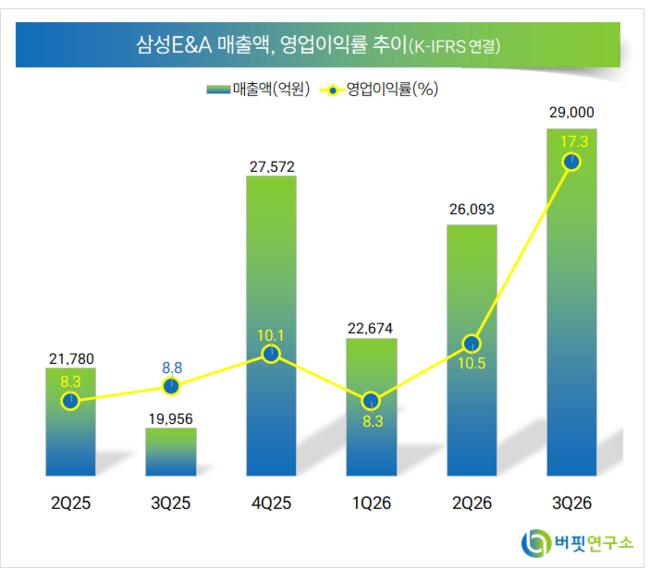 삼성E&A. 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>